营收增长强劲,PET价格上行预计抑制盈利提升
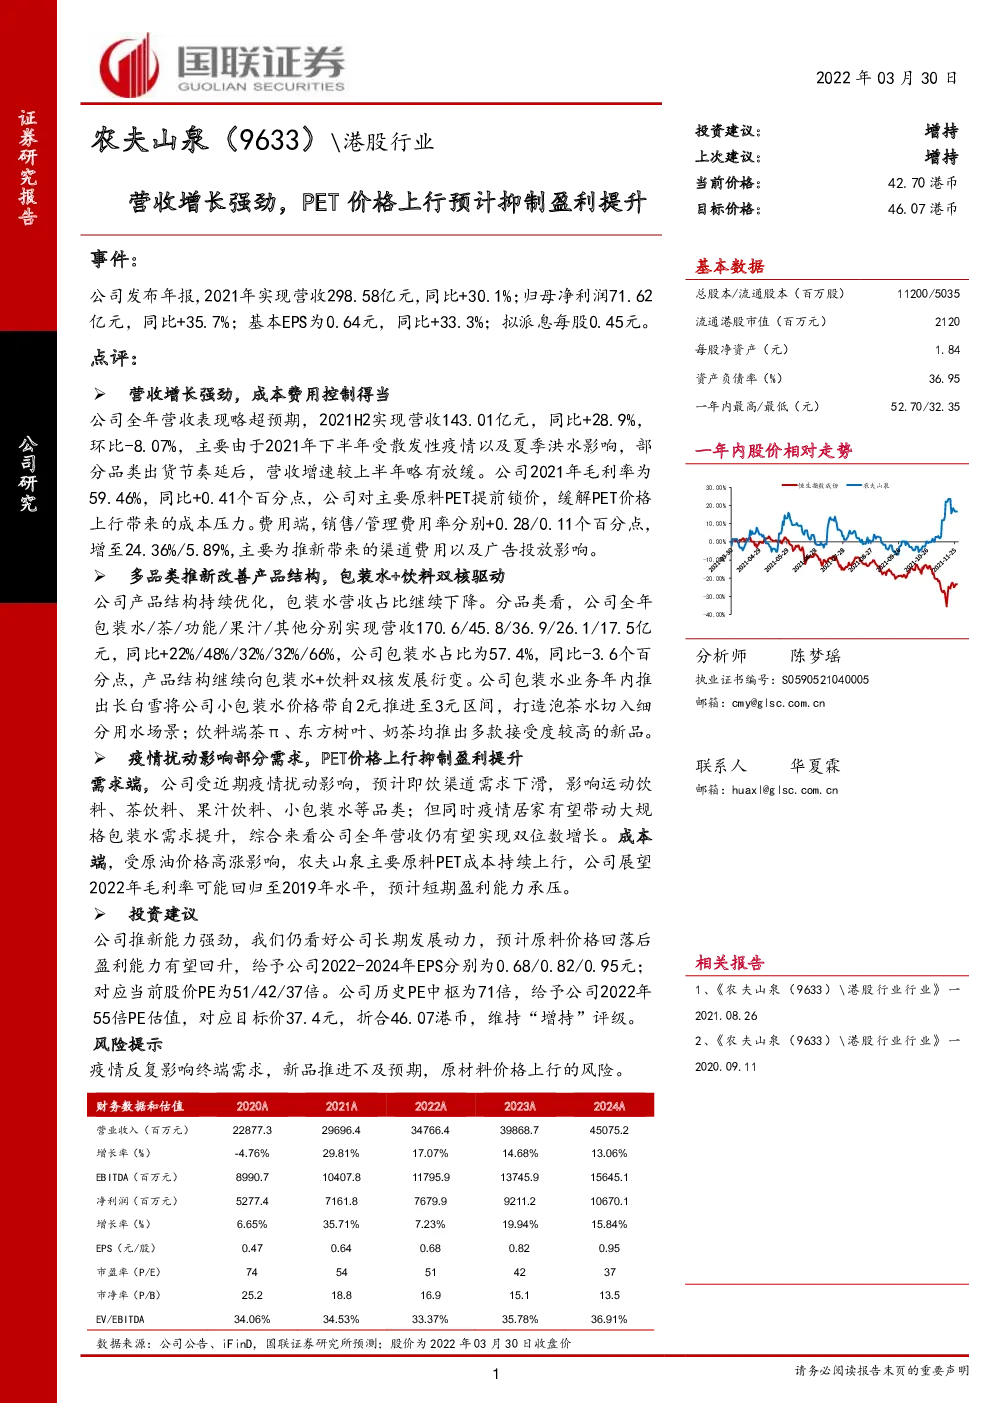
研究报告 公司发布年报,2021年实现营收298.58亿元,同比+30.1%;归母净利润71.62亿元,同比+35.7%;基本EPS为0.64元,同比+33.3%;拟派息每股0.45元。 营收增长强劲,成本费用控制得当 公司全年营收表现略超预期,2021 H2 实现营收143.01亿元,同比+28.9%,环比-8.07%,主要由于2021年下半年受散发性疫情以及夏季洪水影响,部分品类出货节奏延后,营收增速较上半年略有放缓。公司2021年毛利率为59.46%,同比+0.41个百分点,公司对主要原料PET提前锁价,缓解PET价格上行带来的成本压力。费用端,销售/管理费用率分别+0.28/0.11个百分点,增至24.36%/5.89%,主要为推新带来的渠道费用以及广告投放影响。 公司研究 多品类推新改善产品结构,包装水+饮料双核驱动 公司产品结构持续优化,包装水营收占比继续下降。分品类看,公司全年包装水/茶/功能/果汁/其他分别实现营收170.6/45.8/36.9/26.1/17.5亿元,同比+22%/48%/32%/32%/66%,公司包装水占比为57.4%,同比-3.6个百分点,产品结构继续向包装水+饮料双核发展衍变。公司包装水业务年内推出长白雪将公司小包装水价格带自2元推进至3元区间,打造泡茶水切入细分用水场景;饮料端茶π、东方树叶、奶茶均推出多款接受度较高的新品。 疫情扰动影响部分需求,PET价格上行抑制盈利提升 需求端,公司受近期疫情扰动影响,预计即饮渠道需求下滑,影响运动饮料、茶饮料、果汁饮料、小包装水等品类;但同时疫情居家有望带动大规格包装水需求提升,综合来看公司全年营收仍有望实现双位数增长。成本端,受原油价格高涨影响,农夫山泉主要原料PET成本持续上行,公司展望2022年毛利率可能回归至2019年水平,预计短期盈利能力承压。 投资建议 公司推新能力强劲,我们仍看好公司长期发展动力,预计原料价格回落后盈利能力有望回升,给予公司2022-2024年EPS分别为0.68/0.82/0.95元; 对应当前股价PE为51/42/37倍。公司历史PE中枢为71倍,给予公司2022年55倍PE估值,对应目标价37.4元,折合46.07港币,维持“增持”评级。 风险提示 疫情反复影响终端需求,新品推进不及预期,原材料价格上行的风险。 图表1:财务预测摘要 资产负债表 现金流量表