康龙化成2021年年报点评:高增长有望延续
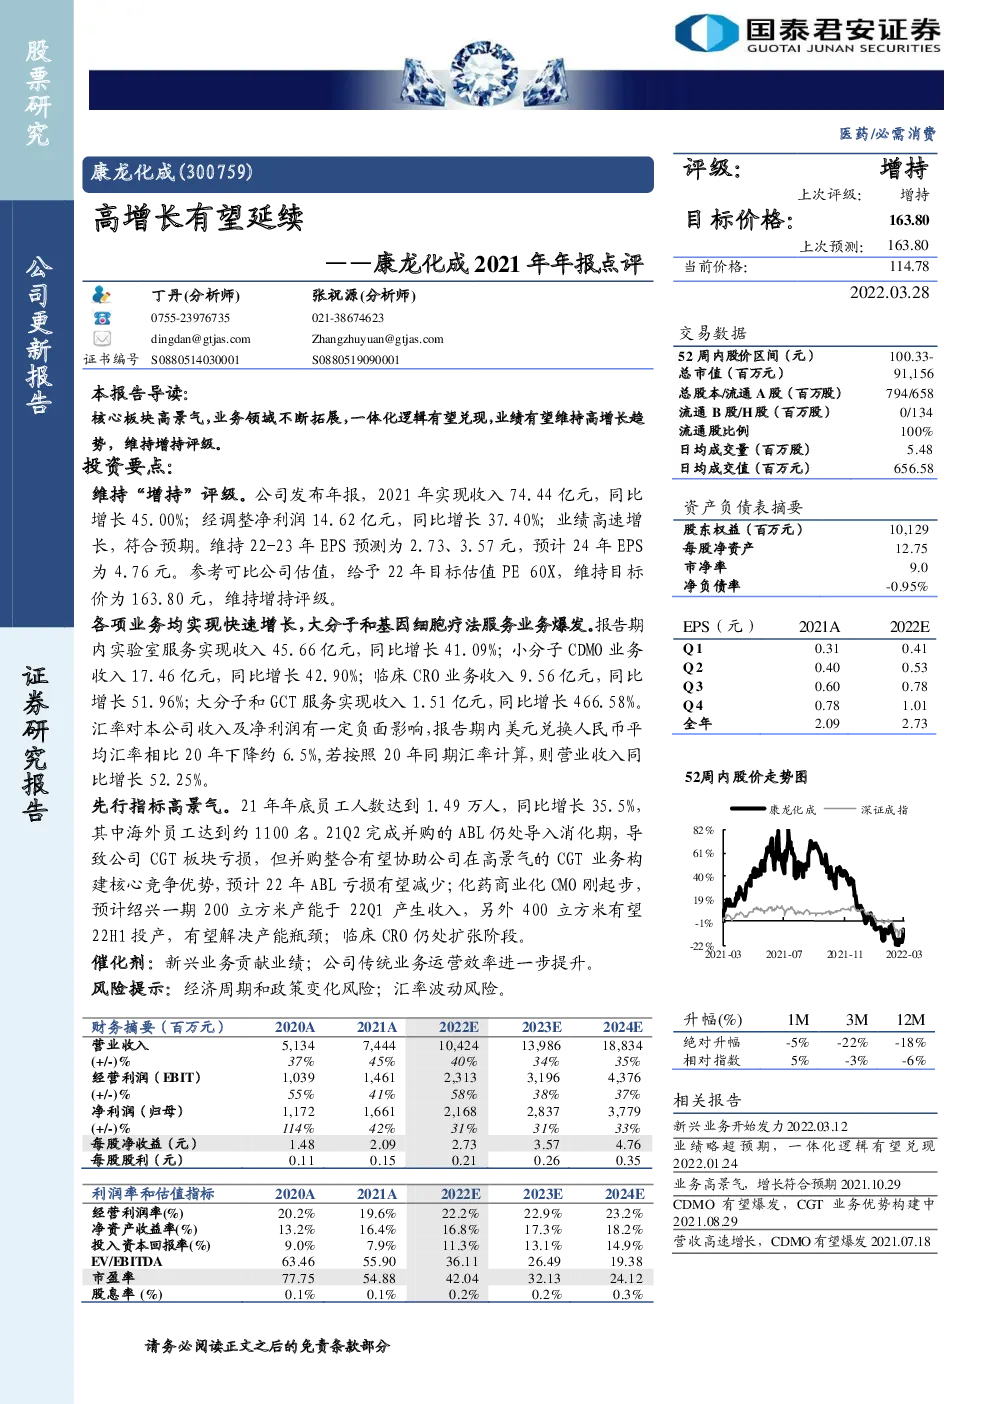
维持“增持”评级。公司发布年报,2021年实现收入74.44亿元,同比增长45.00%;经调整净利润14.62亿元,同比增长37.40%;业绩高速增长,符合预期。维持22-23年EPS预测为2.73、3.57元,预计24年EPS为4.76元。参考可比公司估值,给予22年目标估值PE 60X,维持目标价为163.80元,维持增持评级。 各项业务均实现快速增长,大分子和基因细胞疗法服务业务爆发。报告期内实验室服务实现收入45.66亿元,同比增长41.09%;小分子CDMO业务收入17.46亿元,同比增长42.90%;临床CRO业务收入9.56亿元,同比增长51.96%;大分子和GCT服务实现收入1.51亿元,同比增长466.58%。 汇率对本公司收入及净利润有一定负面影响,报告期内美元兑换人民币平均汇率相比20年下降约6.5%,若按照20年同期汇率计算,则营业收入同比增长52.25%。 先行指标高景气。21年年底员工人数达到1.49万人,同比增长35.5%,其中海外员工达到约1100名。21Q2完成并购的ABL仍处导入消化期,导致公司CGT板块亏损,但并购整合有望协助公司在高景气的CGT业务构建核心竞争优势,预计22年ABL亏损有望减少;化药商业化CMO刚起步,预计绍兴一期200立方米产能于22Q1产生收入,另外400立方米有望22H1投产,有望解决产能瓶颈;临床CRO仍处扩张阶段。 催化剂:新兴业务贡献业绩;公司传统业务运营效率进一步提升。 风险提示:经济周期和政策变化风险;汇率波动风险。
你可能感兴趣
2021年年报点评:订单产能共振,高增长有望延续
医药生物国泰君安证券2022-03-29
2021年年报点评:先行指标高景气,高增长有望延续
国泰君安证券2022-03-25
昭衍新药2021年年报点评:新签及在手订单充沛,高增长有望延续
国泰君安证券2022-04-11
康龙化成2021年业绩预告点评:业绩略超预期,一体化逻辑有望兑现
国泰君安证券2022-01-24
康龙化成2023年年报点评:业务稳健增长,后端能力有望逐步兑现
医药生物国泰君安证券2024-04-03
2021年年报及2022年一季报点评:业绩延续高增长,派息率明显提升
东吴证券2022-04-29
2021年年报点评:业绩延续高增长,长期发展值得期待
医药生物西南证券2022-03-23
爱美客2021年年报点评:业绩符合预期,高增长延续
国泰君安证券2022-03-09
2021年中报点评:收入延续高增长,利润承压有望改善
食品饮料国泰君安证券2021-08-18
2021年三季报点评:业绩符合预期,全年高增长有望延续
医药生物国泰君安证券2021-10-27