代建行业龙头,规模业绩双增长
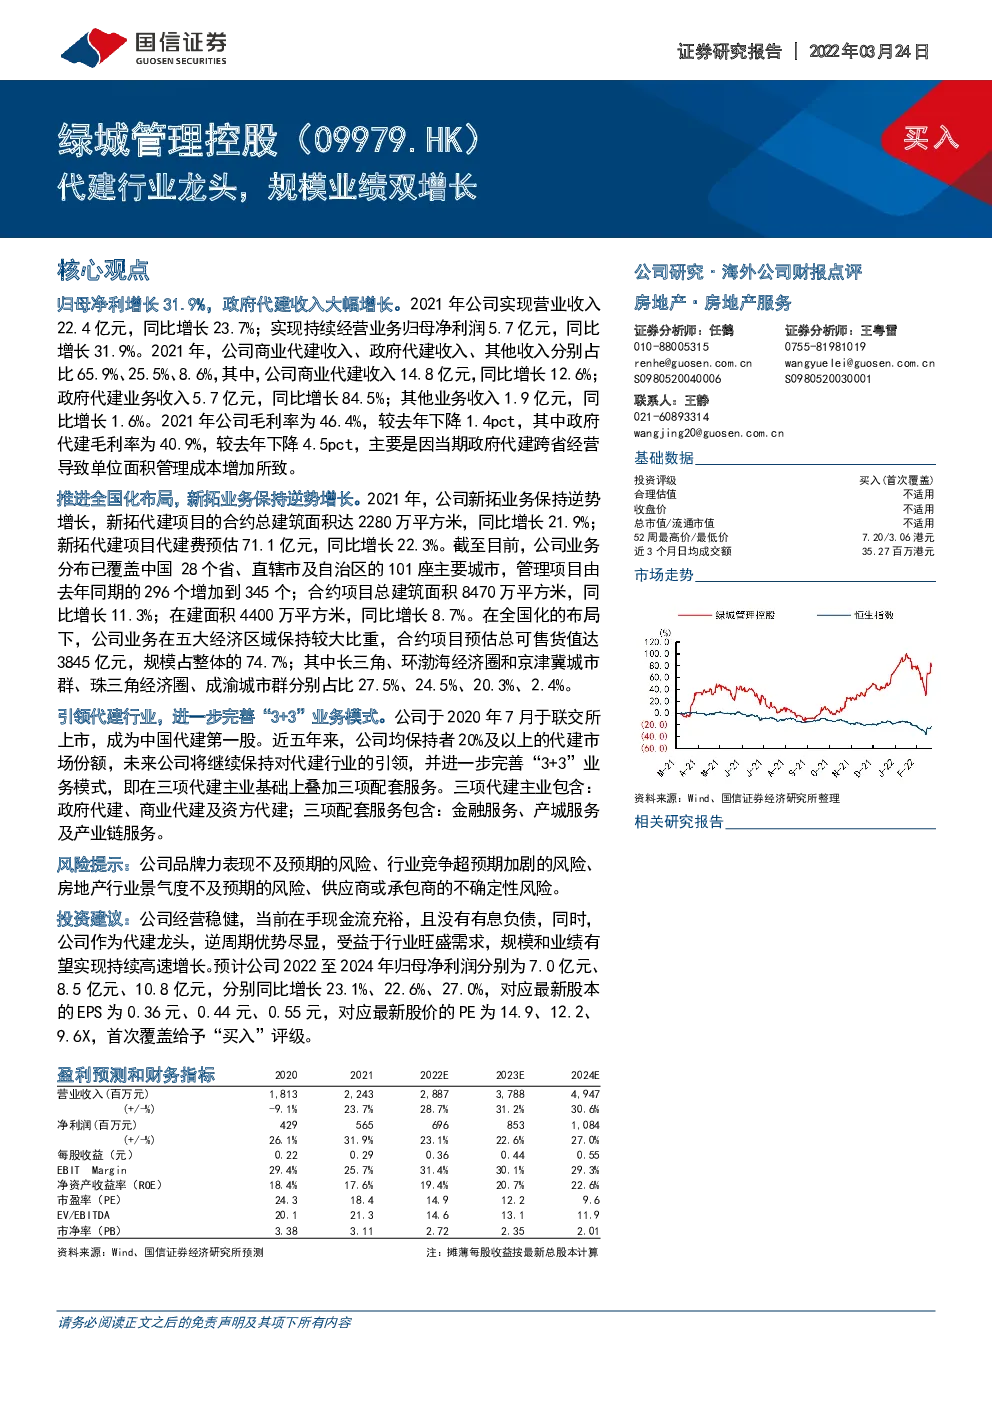
归母净利增长 31.9%,政府代建收入大幅增长。2021 年公司实现营业收入22.4 亿元,同比增长 23.7%;实现持续经营业务归母净利润 5.7 亿元,同比增长 31.9%。2021 年,公司商业代建收入、政府代建收入、其他收入分别占比 65.9%、25.5%、8.6%,其中,公司商业代建收入 14.8 亿元,同比增长 12.6%; 政府代建业务收入 5.7 亿元,同比增长 84.5%;其他业务收入 1.9 亿元,同比增长 1.6%。2021 年公司毛利率为 46.4%,较去年下降 1.4pct,其中政府代建毛利率为 40.9%,较去年下降 4.5pct,主要是因当期政府代建跨省经营导致单位面积管理成本增加所致。 推进全国化布局,新拓业务保持逆势增长。2021 年,公司新拓业务保持逆势增长,新拓代建项目的合约总建筑面积达 2280 万平方米,同比增长 21.9%; 新拓代建项目代建费预估 71.1 亿元,同比增长 22.3%。截至目前,公司业务分布已覆盖中国 28 个省、直辖市及自治区的 101 座主要城市,管理项目由去年同期的 296 个增加到 345 个;合约项目总建筑面积 8470 万平方米,同比增长 11.3%;在建面积 4400 万平方米,同比增长 8.7%。在全国化的布局下,公司业务在五大经济区域保持较大比重,合约项目预估总可售货值达3845 亿元,规模占整体的 74.7%;其中长三角、环渤海经济圈和京津冀城市群、珠三角经济圈、成渝城市群分别占比 27.5%、24.5%、20.3%、2.4%。 引领代建行业,进一步完善“3+3”业务模式。公司于 2020 年 7 月于联交所上市,成为中国代建第一股。近五年来,公司均保持者 20%及以上的代建市场份额,未来公司将继续保持对代建行业的引领,并进一步完善“3+3”业务模式,即在三项代建主业基础上叠加三项配套服务。三项代建主业包含:政府代建、商业代建及资方代建;三项配套服务包含:金融服务、产城服务及产业链服务。 风险提示:公司品牌力表现不及预期的风险、行业竞争超预期加剧的风险、房地产行业景气度不及预期的风险、供应商或承包商的不确定性风险。 投资建议:公司经营稳健,当前在手现金流充裕,且没有有息负债,同时,公司作为代建龙头,逆周期优势尽显,受益于行业旺盛需求,规模和业绩有望实现持续高速增长。预计公司 2022 至 2024 年归母净利润分别为 7.0 亿元、8.5 亿元、10.8 亿元,分别同比增长 23.1%、22.6%、27.0%,对应最新股本的 EPS 为 0.36 元、0.44 元、0.55 元,对应最新股价的 PE 为 14.9、12.2、9.6X,首次覆盖给予“买入”评级。 盈利预测和财务指标 归母净利增长 31.9%,政府代建收入大幅增长。2021 年公司实现营业收入 22.4亿元,同比增长 23.7%;实现持续经营业务归母净利润 5.7 亿元,同比增长 31.9%。 2021 年,公司商业代建收入、政府代建收入、其他收入分别占比 65.9%、25.5%、8.6%,其中,公司商业代建收入 14.8 亿元,同比增长 12.6%;政府代建业务收入5.7 亿元,同比增长 84.5%;其他业务收入 1.9 亿元,同比增长 1.6%。 2021 年公司毛利率为 46.4%,较去年下降 1.4pct。分不同业务看,商业代建毛利率为 44.9%,较去年上升 0.8pct,主要是因为公司加强成本管控,优化管理模式; 政府代建毛利率为 40.9%,较去年下降 4.5pct,主要是因为当期政府代建跨省经营导致单位面积管理成本增加;其他服务业务毛利率为 74.2%。 图 1:公司营业收入及增速 图2:公司归母净利润及增速 图 3:公司商业代建收入及增速 图4:公司政府代建收入及增速 图5:公司其他业务收入及增速 图6:公司不同业务收入占比 图7:公司毛利率、净利率 图8:公司不同业务毛利率 推进全国化布局,新拓业务保持逆势增长。2021 年,公司新拓业务保持逆势增长,新拓代建项目的合约总建筑面积达 2280 万平方米,同比增长 21.9%;新拓代建项目代建费预估 71.1 亿元,同比增长 22.3%。 截至 2021 年末,按当期在建面积测算,政府委托项目为 1420 万平方米,占比32.3%;国有企业委托项目 1810 万平方米,占比 41.0%;私营企业委托项目 1080万平方米,占比 24.5%;金融机构委托项目 100 万平方米,占比 2.2%。 截至目前,公司业务分布已覆盖中国 28 个省、直辖市及自治区的 101 座主要城市,管理项目由去年同期的 296 个增加到 345 个;合约项目总建筑面积 8470 万平方米,同比增长 11.3%;在建面积 4400 万平方米,同比增长 8.7%。 在全国化的布局下,公司业务在五大经济区域保持较大比重,合约项目预估总可售货值达 3845 亿元,规模占整体的 74.7%;其中长三角经济圈项目货值 1414 亿元,占比 27.5%,环渤海经济圈、京津冀城市群项目货值 1261 亿元,占比 24.5%,珠三角经济圈项目货值 1047 亿元,占比 20.3%,成渝城市群货值 123 亿元,占比2.4%。 图9:公司代建总建筑面积 图10:公司历年新拓面积 引领代建行业,进一步完善“3+3”业务模式。公司于 2020 年 7 月于联交所上市,成为中国代建第一股。近五年来,公司均保持者 20%及以上的代建市场份额,未来公司将继续保持对代建行业的引领,并进一步完善“3+3”业务模式,即在三项代建主业基础上叠加三项配套服务。三项代建主业包含:政府代建、商业代建及资方代建;三项配套服务包含:金融服务、产城服务及产业链服务。 政府代建方面,公司业务正走出浙江、迈向全国。2021 年,公司新拓政府代建合约总建筑面积中,浙江省外客户占比达到 50.3%。未来,该项业务范围将从传统保障房建设拓展到未来社区、产业园区、产城融合、市政配套等多元业务,进一步打开公共领域的发展空间。 商业代建方面,公司已经逐步提高传统商业代建项目的选择标准,优选有土地红利和良好资金保障的代建项目。在继续服务优质中小私营企业的基础上,公司将重点拓展与各类国有企业的多方位合作,并将针对国企特点进行模式创新与流程再造。 资方代建方面,在涉房涉地的不良资产处置过程中,纾困项目往往需要资产重组、品牌焕新、团队优化、供应链重整等,公司拥有强大的品牌效应、专业的开发团队及供应链资源,可以协助投资人、购房者、供应商、政府等多方面实现共赢。 未来公司将积极拓展各类资方代建业务,帮助承接其控制前端风险、提升中端开发价值变现、以及后端运营能力整合等服务。 投资建议:公司经营稳健,当前在手现金流充裕,且没有有息负债,同时,公司作为代建龙头,逆周期优势尽显,受益于行业旺盛需求,规模和业绩有望实现持续高速增长。预计公司 2022 至 2024 年归母净利润分别为 7.0 亿元、8.5 亿元、10.8 亿元,分别同比增长 23.1%、22.6%、27.0%,对应最新股本的 EPS 为 0.36元、0.44 元、0.55 元,对应最新股价的 PE 为 14.9、12.2、9.6X,首次覆盖给予“买入”评级。 风险提示:公司品牌力表现不及预期的风险、行业竞争超预期加剧的风险、房地产行业景气度不及预期的风险、供应商或承包商的不确定性风险。 附表:财务预测与估值 资产负债表(百万元) 免责声明