新能源贡献增量,整体静待供给改善
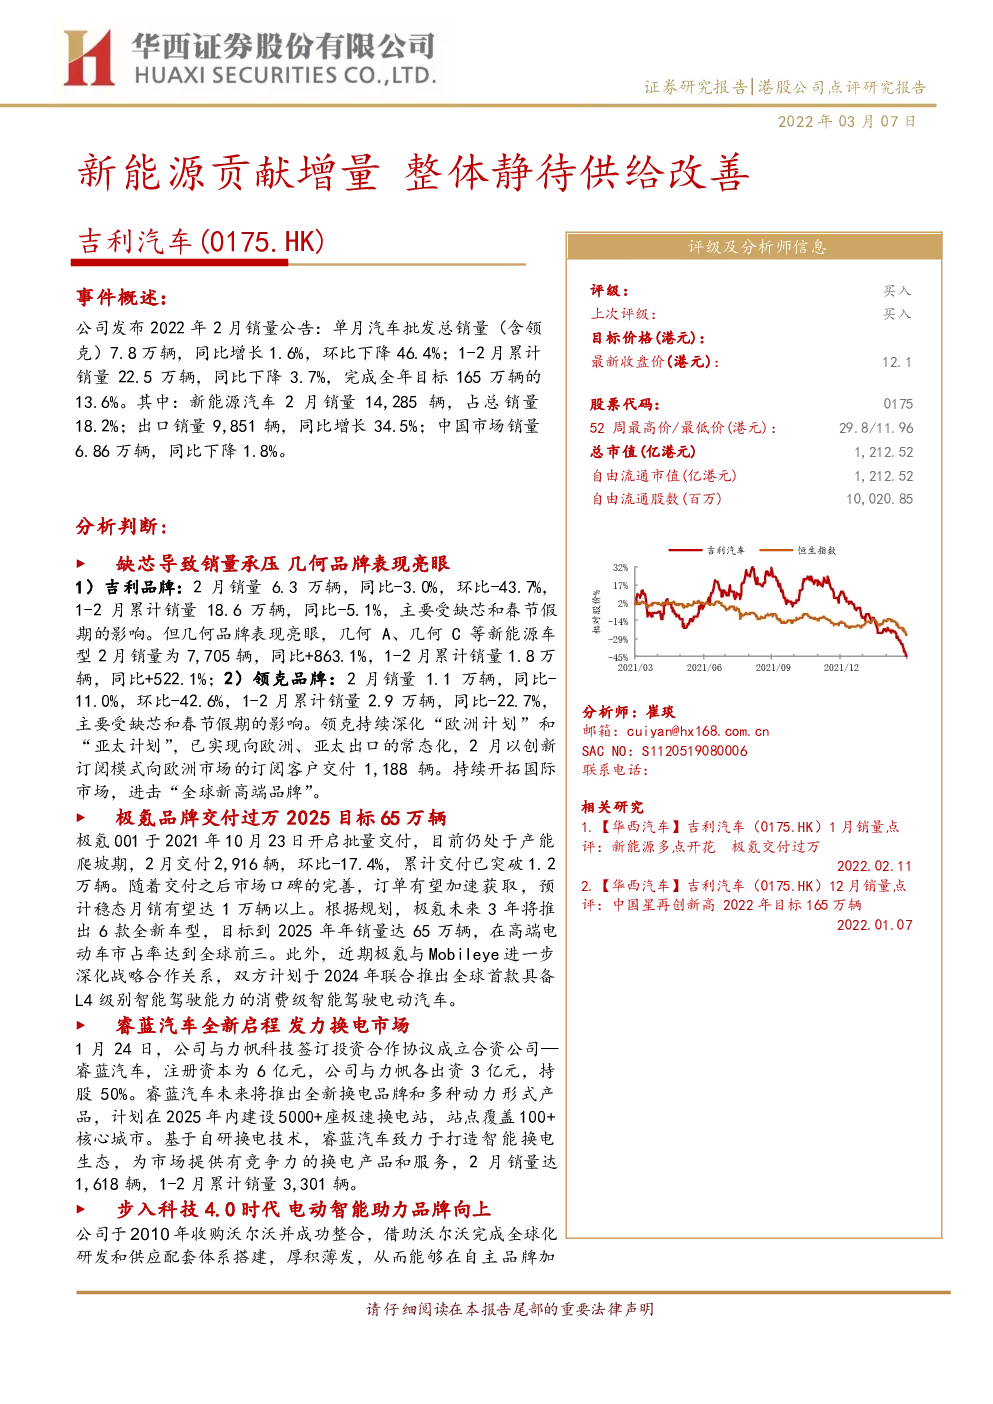
事件概述: 公司发布2022年2月销量公告:单月汽车批发总销量(含领克)7.8万辆,同比增长1.6%,环比下降46.4%;1-2月累计销量22.5万辆,同比下降3.7%,完成全年目标165万辆的13.6%。其中:新能源汽车2月销量14,285辆,占总销量18.2%;出口销量9,851辆,同比增长34.5%;中国市场销量6.86万辆,同比下降1.8%。 分析判断:► 缺芯导致销量承压几何品牌表现亮眼 1)吉利品牌:2月销量6.3万辆,同比-3.0%,环比-43.7%,1-2月累计销量18.6万辆,同比-5.1%,主要受缺芯和春节假期的影响。但几何品牌表现亮眼,几何A、几何C等新能源车型2月销量为7,705辆,同比+863.1%,1-2月累计销量1.8万辆,同比+522.1%;2)领克品牌:2月销量1.1万辆,同比-11.0%,环比-42.6%,1-2月累计销量2.9万辆,同比-22.7%,主要受缺芯和春节假期的影响。领克持续深化“欧洲计划”和“亚太计划”,已实现向欧洲、亚太出口的常态化,2月以创新订阅模式向欧洲市场的订阅客户交付1,188辆。持续开拓国际市场,进击“全球新高端品牌”。 ► 极氪品牌交付过万2025目标65万辆 极氪001于2021年10月23日开启批量交付,目前仍处于产能爬坡期,2月交付2,916辆,环比-17.4%,累计交付已突破1.2万辆。随着交付之后市场口碑的完善,订单有望加速获取,预计稳态月销有望达1万辆以上。根据规划,极氪未来3年将推出6款全新车型,目标到2025年年销量达65万辆,在高端电动车市占率达到全球前三。此外,近期极氪与Mobileye进一步深化战略合作关系,双方计划于2024年联合推出全球首款具备L4级别智能驾驶能力的消费级智能驾驶电动汽车。 ► 睿蓝汽车全新启程发力换电市场 1月24日,公司与力帆科技签订投资合作协议成立合资公司—睿蓝汽车,注册资本为6亿元,公司与力帆各出资3亿元,持股50%。睿蓝汽车未来将推出全新换电品牌和多种动力形式产品,计划在2025年内建设5000+座极速换电站,站点覆盖100+核心城市。基于自研换电技术,睿蓝汽车致力于打造智能换电生态,为市场提供有竞争力的换电产品和服务,2月销量达1,618辆,1-2月累计销量3,301辆。 ► 步入科技4.0时代电动智能助力品牌向上 公司于2010年收购沃尔沃并成功整合,借助沃尔沃完成全球化研发和供应配套体系搭建,厚积薄发,从而能够在自主品牌加 速冲击合资藩篱的行业趋势下实现市占率的稳步提升。 面对汽车行业的百年大变革,公司积极应变,在2020年宣布进入科技4.0时代,开启全面架构造车,电动智能加码布局,发布用户品牌“我们”,有望借助电动智能变革实现弯道超车,引领品牌再向上。同时与沃尔沃深化合作,动力总成合并成立新公司,电动智能技术联合开发,海外渠道共享,加速领克出海。 新品周期向上量价利均提升 公司正在迎来新一轮产品周期,2021年起,公司加快新能源领域的产品开发节奏,SEA浩瀚架构首款车型极氪001已量产,且有多款车型同步在研,将陆续投放市场。中国星系列持续爬坡,今年还将推出一款新车,稳态月销有望突破3万辆。新品周期和品牌向上,同时全球化加速,在电动智能变革推动行业的竞争格局优化集中的背景下,公司有望实现量价齐升,市占率持续提升。 投资建议 短期看,CMA、SEA等架构平台新车型有望开启新一轮产品周期,量价齐升,业绩修复弹性高;中长期看,电动智能变革给予公司新的发展机遇,一方面可充分发挥技术硬核的优势,另一方面有望在品牌力、产品定义及创新营销等实现弯道超车,市占率加速提升,剑指国际一线车企。维持盈利预测:预计公司2021-2023年收入为1,100.9/1,628.4/1976.3亿元,归母净利为81.2/134.2/181.5亿元,EPS为0.81/1.34/1.81元,按照1:0.81的人民币港元汇率换算,对应2022年3月7日12.10港元的收盘价PE12/7/5倍,维持买入评级。 为了更好地体现公司的市场价值,采用分部估值法:1)极氪:目前尚未盈利,采用P/S估值法。预计2021-2023年收入为32/275/535亿元,参考可比公司估值,给予2022年8倍PS,目标市值为2,200亿元,公司拟增持极氪股比至58%,对应市值为1,276亿元;2)原有业务:采用P/E估值法,预计2021-2023年归母净利为83.5/149.2/185.1亿元,给予2022年20倍PE,目标市值为2,984亿元。综上,合计目标市值为4,260亿元。 风险提示 销量不及预期;新产品上市节奏及销售不及预期;乘用车行业价格战造成盈利能力波动等。 盈利预测与估值