向宽而行,打造多元医疗生态
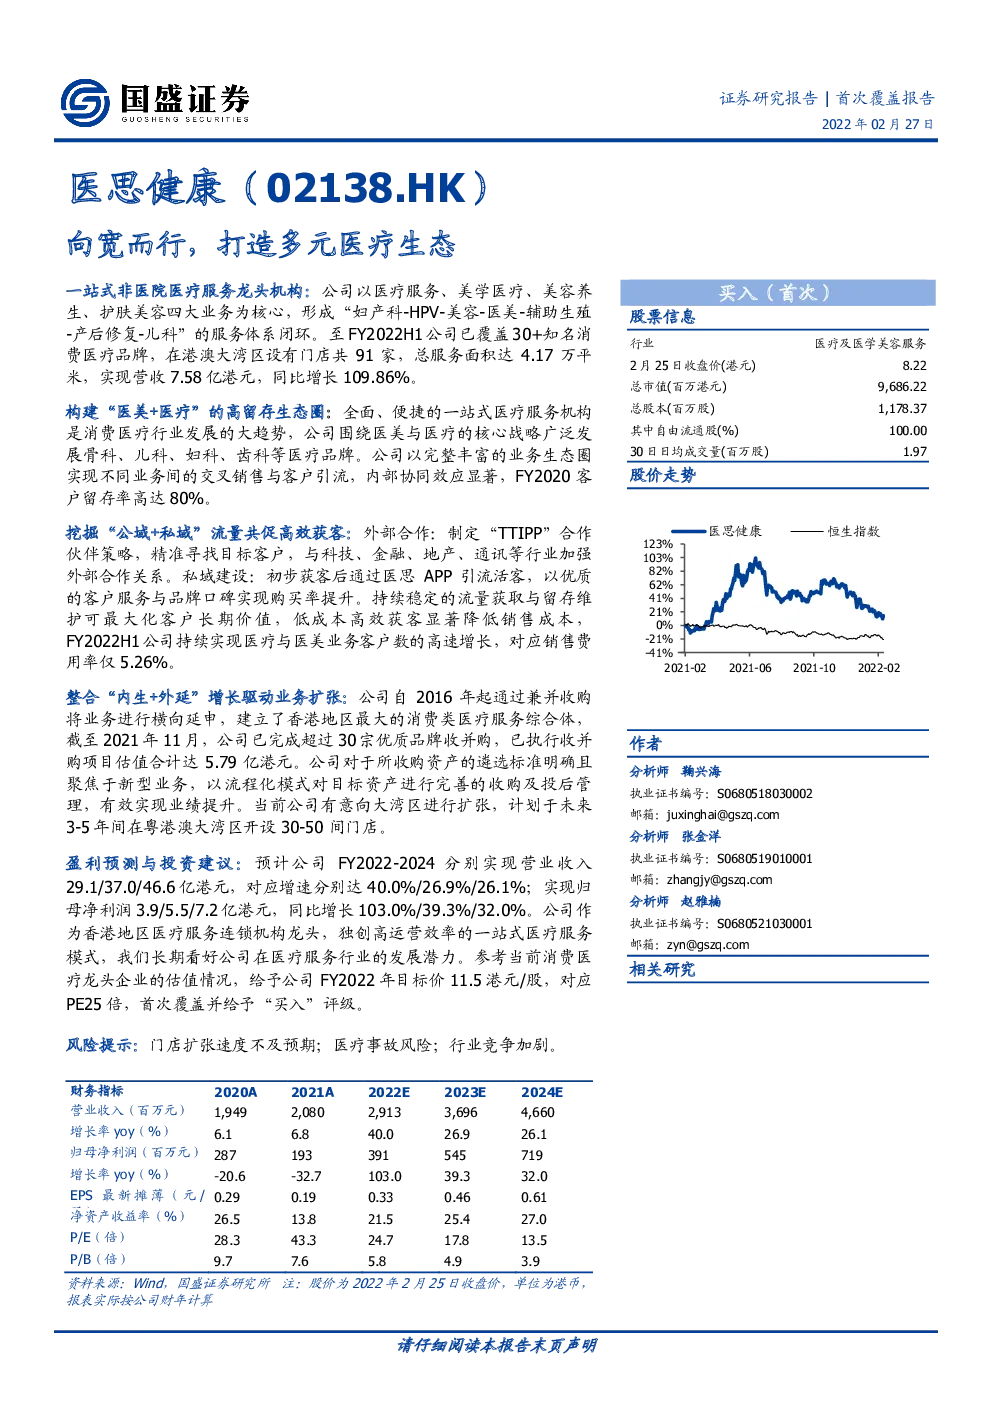
一站式非医院医疗服务龙头机构:公司以医疗服务、美学医疗、美容养生、护肤美容四大业务为核心,形成“妇产科-HPV-美容-医美-辅助生殖-产后修复-儿科”的服务体系闭环。至FY2022H1公司已覆盖30+知名消费医疗品牌,在港澳大湾区设有门店共91家,总服务面积达4.17万平米,实现营收7.58亿港元,同比增长109.86%。 构建“医美+医疗”的高留存生态圈:全面、便捷的一站式医疗服务机构是消费医疗行业发展的大趋势,公司围绕医美与医疗的核心战略广泛发展骨科、儿科、妇科、齿科等医疗品牌。公司以完整丰富的业务生态圈实现不同业务间的交叉销售与客户引流,内部协同效应显著,FY2020客户留存率高达80%。 挖掘“公域+私域”流量共促高效获客:外部合作:制定“TTIPP”合作伙伴策略,精准寻找目标客户,与科技、金融、地产、通讯等行业加强外部合作关系。私域建设:初步获客后通过医思APP引流活客,以优质的客户服务与品牌口碑实现购买率提升。持续稳定的流量获取与留存维护可最大化客户长期价值 , 低成本高效获客显著降低销售成本 ,FY2022H1公司持续实现医疗与医美业务客户数的高速增长,对应销售费用率仅5.26%。 整合“内生+外延”增长驱动业务扩张:公司自2016年起通过兼并收购将业务进行横向延申,建立了香港地区最大的消费类医疗服务综合体,截至2021年11月,公司已完成超过30宗优质品牌收并购,已执行收并购项目估值合计达5.79亿港元。公司对于所收购资产的遴选标准明确且聚焦于新型业务,以流程化模式对目标资产进行完善的收购及投后管理,有效实现业绩提升。当前公司有意向大湾区进行扩张,计划于未来3-5年间在粤港澳大湾区开设30-50间门店。 盈利预测与投资建议 : 预计公司FY2022-2024分别实现营业收入29.1/37.0/46.6亿港元,对应增速分别达40.0%/26.9%/26.1%;实现归母净利润3.9/5.5/7.2亿港元,同比增长103.0%/39.3%/32.0%。公司作为香港地区医疗服务连锁机构龙头,独创高运营效率的一站式医疗服务模式,我们长期看好公司在医疗服务行业的发展潜力。参考当前消费医疗龙头企业的估值情况,给予公司FY2022年目标价11.5港元/股,对应PE25倍,首次覆盖并给予“买入”评级。 风险提示:门店扩张速度不及预期;医疗事故风险;行业竞争加剧。 财务指标 财务报表和主要财务比率 资产负债表(百万元) 现金流量表(百万元) 一、医思健康:引领大湾区医疗服务专业化发展 1.1香港一站式非医院医疗服务提供商 医思健康为一站式非医院医疗服务机构。公司源自创立于2005年的香港医美中心DR REBORN,多年以来通过内生增长及外延并购不断进行业务扩张及整合,并于2016年在香港联交所主板上市。按业务量及营收规模计,当前公司已是香港地区最大的非医院医疗服务提供商,经营范围包揽医疗服务、美学医疗、美容养生、护肤保健四大板块,专业覆盖牙科、骨科、儿科、妇科、脊医、传统医美、美发美容等多元业务板块。回溯过往,医思健康的发展历程可分为:入海、扬帆、远航三大阶段。 入海(2005-2014年):起步医美、扎根香港。丁志辉先生于2005年在香港注册成立联合投资公司,并开设旗下首家医美中心DR REBORN。2010-2013年期间,公司通过逐步收购变靓D纤体(专心美)、蓝海、多角度(SITE1),及自创首个皮肤护理品牌“宝特曼娜”进入香港传统美容、医学美容、护肤品等美容行业细分领域。 扬帆(2014-2021年):加速并购、入局医疗。2014年公司在香港地区初试消费医疗领域,通过收购嘉勋牙科及Vision Dental开设牙科业务。2016年港交所上市加速集团的横向扩张,此后公司陆续收购医疗耗材、药品、及设备分销商GoodUnion、纽约集团、骨科诊所Ortho Central、瑞士护肤品牌Swiss Line、柏立医学化验室、卓越医疗中心(妇产科)等知名消费医疗品牌;不断验证公司并购及整合能力在脊医专科、美容、牙科、外展康复、骨科和临床肌疗、儿科、专科门诊、痛症管理、妇产科、化验所、健发、疫苗等多个专科领域复制的可行性。期间公司收入及净利润CAGR分别达23.1%和13.2% 远航阶段(2021年至今):区域试点、进军大湾区。公司早于2015年即开始涉足大湾区扩张计划,并在广州开设首家医学美容诊所。迄今为止医思健康已在澳门开设2家门店、广州、深圳共设有13家门店、在重庆、上海各一家门店。2021年公司正式发布大湾区2025战略规划,计划在未来3-5年重点发力大湾区,开设30-50家门店。据公司FY2022期间业绩公告,医思健康位于深圳福田的办公总部已于2021年1月开始运营,有望助力集团内地业务扩张。 图表1:公司发展历程 1.2主营业务:医疗+医美双轮驱动 医疗生态闭环构建者:公司围绕医疗与医美战略,形成“妇产科-HPV-美容-医美-辅助生殖-产后修复-儿科”的服务体系闭环,目前公司旗下已有30+个知名消费医疗服务品牌、覆盖多个细分医疗专科、为消费者提供多维度医疗服务: 医疗服务为公司提供的医疗、预防及健康管理服务,目前公司主要提供骨科、眼科、心脏科、肿瘤科、儿科、妇产科及疫苗接种等方面的综合医疗服务,同时开设预防疫苗接种中心和精准医学健康管理业务,旗下有Primecare、仁生、卓越等品牌。 医美服务主要包括美学医疗、美容养生、护肤美容三大业务子版块,分别对应医美与齿科服务、美发及辅助养生服务和护肤与美容产品。 截至FY2022H1,医思健康已在港澳及内地共布局91间直营诊所/服务中心,总服务面积达41,713平方米,配有全职注册医生176位,治疗师411位,网络医生500+位,2013年以来累计实现服务患者次数1000万+。 图表2:公司旗下品牌 业务结构均衡,医疗医美齐头并进。优质品牌口碑与服务体系共同赋能医疗服务跻身公司第一大业务板块,FY2022H1医疗服务板块营收规模达7.58亿港元,同比增长109.86%,占总营收比重达52.53%,较财年初提升7.21pct。医美服务FY2022H1营收规模达6.58亿港元,同比增长61.78%,其中美学医疗、美容健康、护肤保健三项子版块收入分别达4.00/2.19/0.39亿港元,占总营收比重分别达28.0%/15.0%/2.70%。 图表3:公司各业务收入情况(百万港元) 图表4:公司各业务收入占比 分地区看,香港仍为第一大收入地区。公司在香港设有专科医疗中心及诊所共计74家,包揽医美中心、传统美容美发中心、牙医、中医、疫苗、脊医、骨科、全科、体检等专业消费医疗服务。FY2022H1财年香港地区门店共实现收入10.92亿港元,占总营收比重高达90.85%;内地及澳门地区分别设有门店15/2家,实现营收0.66/0.44亿港元,对应总营收比重分别达5.49%/3.66%。 内生与外延共同驱动业绩稳增。按增长来源拆分,营收驱动力可分为内生增长与外延并购。公司资源整合能力优异,运营体系高效,针对收并购品牌的融合策略已高度成熟。 FY2021通过外部收并购实现销售额2.14亿港元;内生业务增长收入达20.05亿港元。 图表5:公司分地区营收(亿港元) 图表6:公司分地区营收占比 图表7:公司香港网点分布(FY2021H1) 1.3管理团队经验丰富,持股计划助力稳定 公司股权结构高度集中,管理团队经验丰富。截至FY2022H1,公司创始人及集团控股股东丁志辉持股比例达61.15%。其中直接持股0.46%,通过Union Medical Care Holding Limited间接持股60.69%。公司董事会共有核心成员9人,在医疗美容、资讯科技、投资并购、金融、法律等行业从业资历丰富。其中公司创始人兼董事会主席丁志辉先生在医学美容及医疗护理行业拥有超过18年从业经验,包括多家医学美容诊所及美容中心的初期设立及业务发展,以及制定市场推广策略及维持销售渠道,现主要负责集团整体管理、策略规划及发展。吕联炜先生、李向荣先生等其他管理层人员分别负责集团日常营运管理、融资并购、资讯科技开发及数码转型等集团事务。 图表8:FY2022H1公司股权结构 图表9:FY2022H1公司管理层情况 共享公司成长价值,股权激励提升员工积极性。公司自2020年3月16日起制定持股管理人计划,鼓励具有专业才能的公司核心骨干与公司共同成长,持续为公司创造价值,以发行及配发新股的形式给予合资格员工认购公司股份的权利,与员工共享公司成长果实。计划规定有限期为三个财政年度,以3.96港元/股(当期股价,无折价)由合格参与者自行认购公司股份,截至2023年3月31日经公司考核达到奖励目标后公司将就参与者实际持有的每10股股份给予相应基准(等于Y或(如低于)Z)的奖励配股。 图表10:公司股权激励计划 1.4盈利能力显著改善,公司经营稳健扩张 疫情影响逐步消退,营收及净利润改善显著。FY2020-2021香港线下医疗美容服务及传统美容服务受修例事件及新冠疫情等负面影响严重,公司收入及利润增速承压明显,期间CAGR分别达6.42%和-26.91%。此后跟随疫情有效防控,本地医疗需求复苏强劲,叠加公司疫情期间加速投资布局,FY2022H1公司营收及归母净利润实现大幅增长,同比分别增长81.1%/264.7%,达到14.4/1.6亿港元。 雇员福利与注册医师开支为主要费用:公司主要营业成本来自雇员福利与医师开支,FY2018-2021期间费用分别达3.41/4.46/5.40/5.80和1.10/2.07/2.97/4.49亿港元,合计占营业收入比例达34.49%/35.55%/42.95%/50.46%。公司高度注重员工福利与高端人才引进,丰厚的薪酬分配与高效运营的商业模式相匹配。 图表11:公司总营业收入及增速(百万港元) 图表12:公司归母净利润及增速(百万港元) 图表13:公司毛利率及净利率水平 图表14:公司现金流情况(百万港元) 业务结构调整致毛利率下降,疫情期间净利率短期承压。FY2018-2021期间,公司毛利率呈明显下滑趋势,其中FY2021毛利率达12.8%,同比下降5.7pct。对应净利率降幅明显,叠加疫情期间盈利能力短期受损,FY2021净利率达9.3%,同比下降5.4pct。 公司处于稳健扩张期,现金流充裕。公司经营活动现金流呈持续净流入且不断增加,2019-2021财年及FY2022H1分别为2.4/5.8/6.2/3.8亿港元;投资活动现金流总体呈净流出,2019-2021财年及FY2022H1分别为-0.2/3.2/-3.7/-2.8亿港元;融资活动现金流由负转正,2019-2021财年及FY2022H1分别为-1.5/-7.4/1.6/4.3亿港元。公司各期末现金及现金等价物较充分且不断提升,FY2022H1达9.3亿港元,可满足后续门店扩张以及收并购活动的资金需求。 图表15:公司费用拆分(亿港元)及占总营收比重 二、香港医疗环境优越,医美行业增势可期 2.1医美市场广阔,消费能力强劲 中国医美行业高速增长,渗透率提升未来可期。根据艾瑞咨询《2020年中国医疗美容行业洞察白皮书》数据,2019年中国已成为全球医疗美容服务第二大国,医美市场规模达1769亿元,2015-2019年期间CAGR达28.54%,预计至2025年市场规模有望达3115亿元,期间CAGR达15.19%。前瞻产业研究院数据测算2020年中国大陆医疗美容渗透率仅3.9%,香港地区医疗美容渗透率仅5.2%,对标医美成熟的日美韩市场,我国医美渗透率提升仍有3-4倍增长空间。 图表16:中国医疗美容市场规模稳步上升 图表17:部分国家及地区医疗美容渗透率对比 图表18:我国医美消费人群年龄分布 图表19:我国轻医美市场规模及占比(含香港)(十亿元) 消费人群年轻化,轻医美顺势而起。据新氧数据颜究院调查,医美消