员工自发持股,看好公司未来发展
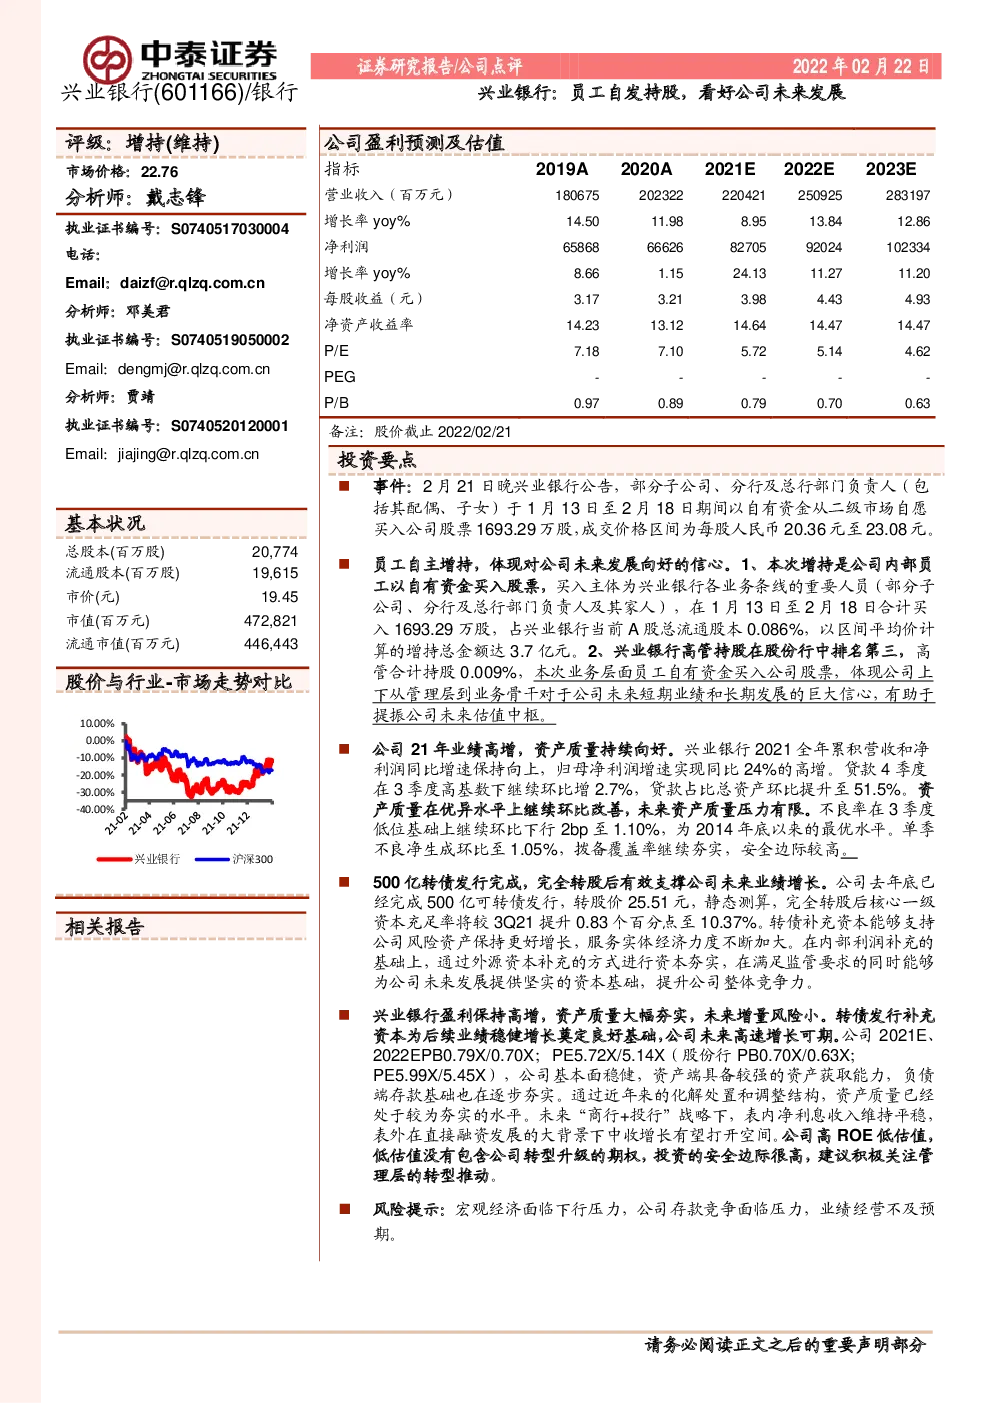
事件:2月21日晚兴业银行公告,部分子公司、分行及总行部门负责人(包括其配偶、子女)于1月13日至2月18日期间以自有资金从二级市场自愿买入公司股票1693.29万股,成交价格区间为每股人民币20.36元至23.08元。 员工自主增持,体现对公司未来发展向好的信心。1、本次增持是公司内部员工以自有资金买入股票,买入主体为兴业银行各业务条线的重要人员(部分子公司、分行及总行部门负责人及其家人),在1月13日至2月18日合计买入1693.29万股,占兴业银行当前A股总流通股本0.086%,以区间平均价计算的增持总金额达3.7亿元。2、兴业银行高管持股在股份行中排名第三,高管合计持股0.009%,本次业务层面员工自有资金买入公司股票,体现公司上下从管理层到业务骨干对于公司未来短期业绩和长期发展的巨大信心,有助于提振公司未来估值中枢。 图表:老16家上市银行高管持股情况 公司21年业绩高增,资产质量持续向好。1、净利润同比高增24%。兴业银行2021全年累积营收和净利润同比增速保持向上,归母净利润增速实现同比24%的高增。从单季营收和单季净利润增速看,Q4同比增速也是较3季度有走阔的。2、4季度存贷保持不弱增速,结构边际优化。 贷款4季度在3季度高基数下继续环比增2.7%,贷款占比总资产环比提升至51.5%。存款4Q环比增2.4%,占比总负债环比上行至54.5%。 3、资产质量在优异水平上继续环比改善,未来资产质量压力有限。不良率在3季度低位基础上继续环比下行2bp至1.10%,为2014年底以来的最优水平。单季不良净生成环比至1.05%,拨备覆盖率继续夯实,安全边际较高。公司不良认定一直较为严格,通过几年的风险化解,各项信贷风险指标处在自身历史和同业较优水平,同时理财业务、同业业务风险可控,房地产客户分散且质量较好,未来整体资产质量增量风险是比较小的。 500亿转债发行完成,完全转股后有效支撑公司未来业绩增长。1、完全转股后静态提升核心一级资本充足率提升0.83个百分点。公司去年底已经完成500亿可转债发行,转股价25.51元,静态测算,完全转股后核心一级资本充足率将较3Q21提升0.83个百分点至10.37%。2、转债补充资本能够支持公司风险资产保持更好增长,服务实体经济力度不断加大。截至3Q21,公司加权风险资产规模为6.06万亿元,较年初增长7.0%;贷款总额4.31万亿元,较年初增长8.8%。在内部利润补充的基础上,通过外源资本补充的方式进行资本夯实,在满足监管要求的同时能够为公司未来发展提供坚实的资本基础,提升公司整体竞争力。 图表:兴业银行ROE内生增长可支撑的风险加权资产增速 公司“商行+投行”战略推进下,盈利模式有望重塑。资产风险的有效识别(资产挖掘)和资产流转销售(产品创设)是兴业银行的核心竞争力。 在“商行+投行”战略的不断推进下,非息收入成为业绩主推器,同时凭借直接持有的众多子公司金融牌照,未来场景生态圈发展下,依托现有母行平台和多个子公司提供综合金融服务,打通投行和投资生态圈,在F/B/G/C端场景建设拓宽各个板块的盈利能力。 绿色金融融资余额占比总贷款已经超过30%,在上市公司中处于前列,未来是公司信用扩张的“第二增长极”。兴业银行在绿色金融领域起步早、创新足,产品体系多元全面。目前,兴业银行已经在绿色金融领域实现了多项创新,形成了涵盖绿色信贷、绿色理财、绿色融资、绿色投资等多品类的集团产品体系,为相关企业提供综合投融资服务,当前绿色融资表外融资占比已经超过50%。 图表:兴业银行绿色金融融资额及占比总贷款 兴业银行盈利保持高增,资产质量大幅夯实,未来增量风险小。转债发行补充资本为后续业绩稳健增长奠定良好基础,公司未来高速增长可期。 公司2021E、2022EPB0.79X/0.70X;PE5.72X/5.14X(股份行 PB0.70X/0.63X;PE5.99X/5.45X),公司基本面稳健,资产端具备较强的资产获取能力,负债端存款基础也在逐步夯实。通过近年来的化解处臵和调整结构,资产质量已经处于较为夯实的水平。未来“商行+投行”战略下,表内净利息收入维持平稳,表外在直接融资发展的大背景下中收增长有望打开空间。公司高ROE低估值,低估值没有包含公司转型升级的期权,投资的安全边际很高,建议积极关注管理层的转型推动。 风险提示:宏观经济面临下行压力,公司存款竞争面临压力,业绩经营不及预期。 图表:兴业银行盈利预测表