人事变动落地,龙头蓄力前行
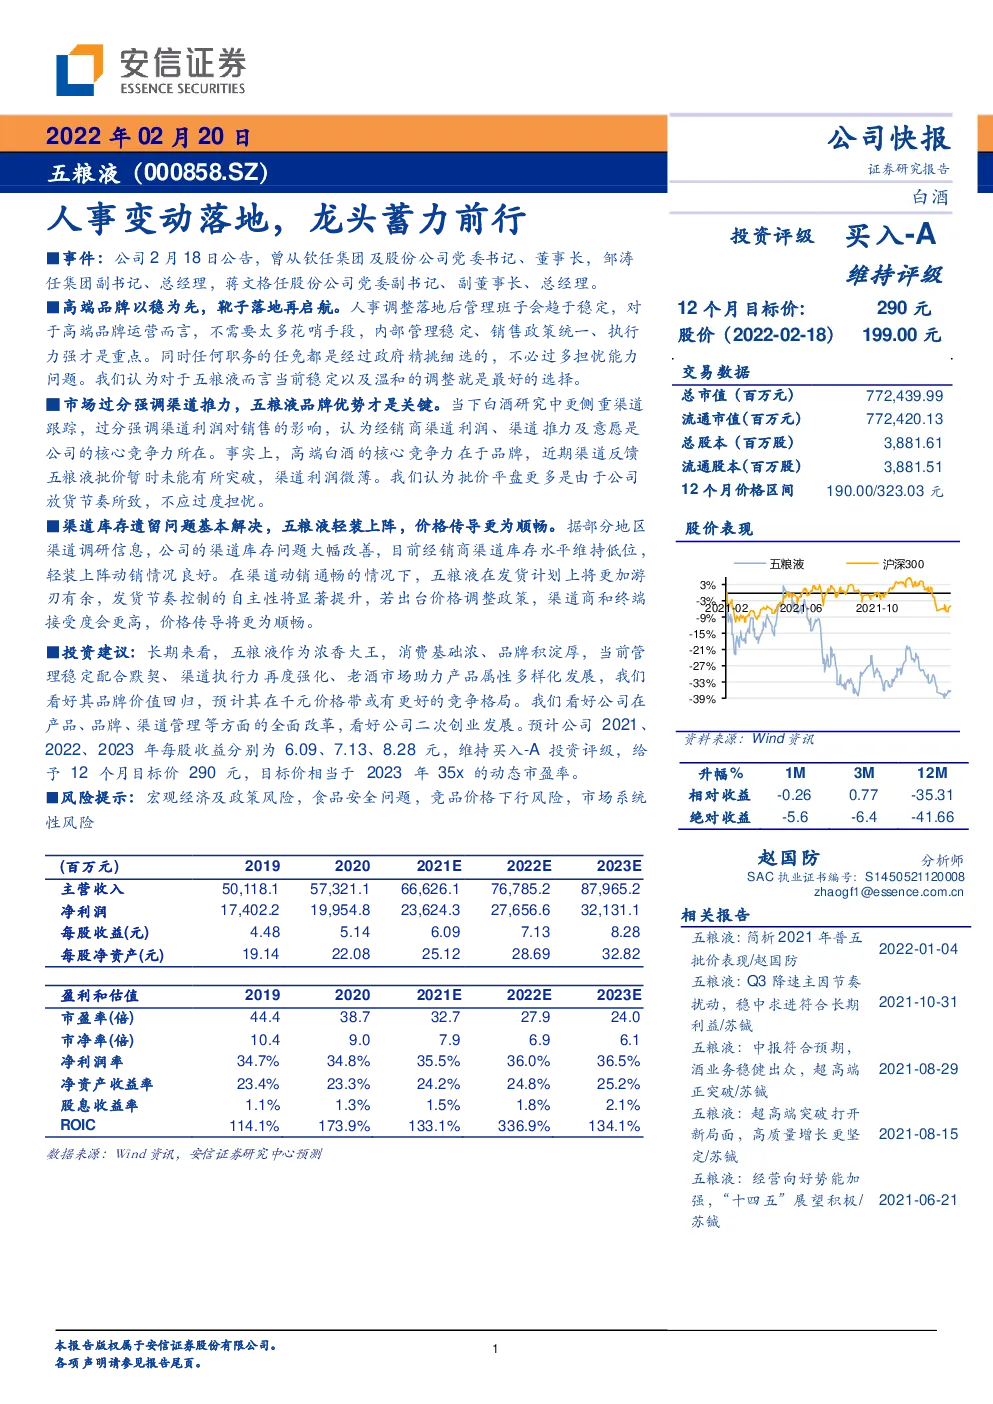
事件:公司2月18日公告,曾从钦任集团及股份公司党委书记、董事长,邹涛任集团副书记、总经理,蒋文格任股份公司党委副书记、副董事长、总经理。 高端品牌以稳为先,靴子落地再启航。人事调整落地后管理班子会趋于稳定,对于高端品牌运营而言,不需要太多花哨手段,内部管理稳定、销售政策统一、执行力强才是重点。同时任何职务的任免都是经过政府精挑细选的,不必过多担忧能力问题。我们认为对于五粮液而言当前稳定以及温和的调整就是最好的选择。 市场过分强调渠道推力,五粮液品牌优势才是关键。当下白酒研究中更侧重渠道跟踪,过分强调渠道利润对销售的影响,认为经销商渠道利润、渠道推力及意愿是公司的核心竞争力所在。事实上,高端白酒的核心竞争力在于品牌,近期渠道反馈五粮液批价暂时未能有所突破,渠道利润微薄。我们认为批价平盘更多是由于公司放货节奏所致,不应过度担忧。 渠道库存遗留问题基本解决,五粮液轻装上阵,价格传导更为顺畅。据部分地区渠道调研信息,公司的渠道库存问题大幅改善,目前经销商渠道库存水平维持低位,轻装上阵动销情况良好。在渠道动销通畅的情况下,五粮液在发货计划上将更加游刃有余,发货节奏控制的自主性将显著提升,若出台价格调整政策,渠道商和终端接受度会更高,价格传导将更为顺畅。 投资建议:长期来看,五粮液作为浓香大王,消费基础浓、品牌积淀厚,当前管理稳定配合默契、渠道执行力再度强化、老酒市场助力产品属性多样化发展,我们看好其品牌价值回归,预计其在千元价格带或有更好的竞争格局。我们看好公司在产品、品牌、渠道管理等方面的全面改革,看好公司二次创业发展。预计公司2021、2022、2023年每股收益分别为6.09、7.13、8.28元,维持买入-A投资评级,给予12个月目标价290元,目标价相当于2023年35x的动态市盈率。 风险提示:宏观经济及政策风险,食品安全问题,竞品价格下行风险,市场系统性风险 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表