2021年年度业绩预增点评:业绩如期增长,费用投入蓄势未来
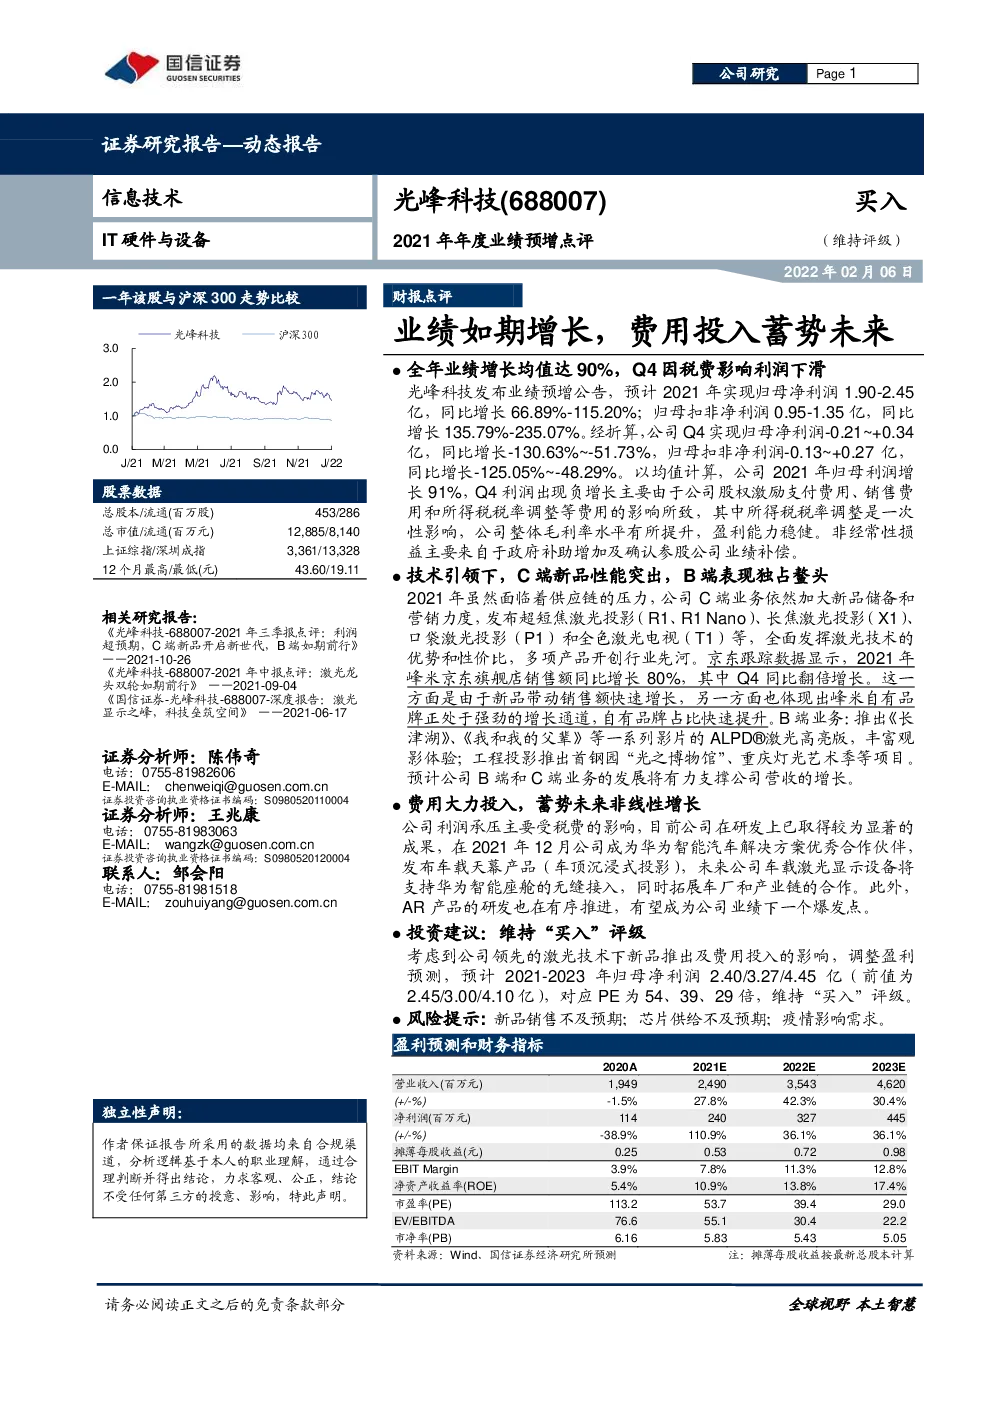
光峰科技发布业绩预增公告,预计2021年实现归母净利润1.90-2.45亿,同比增长66.89%-115.20%;归母扣非净利润0.95-1.35亿,同比增长135.79%-235.07%。经折算,公司Q4实现归母净利润-0.21~+0.34亿,同比增长-130.63%~-51.73%,归母扣非净利润-0.13~+0.27亿,同比增长-125.05%~-48.29%。以均值计算,公司2021年归母利润增长91%,Q4利润出现负增长主要由于公司股权激励支付费用、销售费用和所得税税率调整等费用的影响所致,其中所得税税率调整是一次性影响,公司整体毛利率水平有所提升,盈利能力稳健。非经常性损益主要来自于政府补助增加及确认参股公司业绩补偿。 技术引领下,C端新品性能突出,B端表现独占鳌头 2021年虽然面临着供应链的压力,公司C端业务依然加大新品储备和营销力度,发布超短焦激光投影(R1、R1 Nano)、长焦激光投影(X1)、口袋激光投影(P1)和全色激光电视(T1)等,全面发挥激光技术的优势和性价比,多项产品开创行业先河。京东跟踪数据显示,2021年峰米京东旗舰店销售额同比增长80%,其中Q4同比翻倍增长。这一方面是由于新品带动销售额快速增长,另一方面也体现出峰米自有品牌正处于强劲的增长通道,自有品牌占比快速提升。B端业务:推出《长津湖》、《我和我的父辈》等一系列影片的ALPD®激光高亮版,丰富观影体验;工程投影推出首钢园“光之博物馆”、重庆灯光艺术季等项目。 预计公司B端和C端业务的发展将有力支撑公司营收的增长。 费用大力投入,蓄势未来非线性增长 公司利润承压主要受税费的影响,目前公司在研发上已取得较为显著的成果,在2021年12月公司成为华为智能汽车解决方案优秀合作伙伴,发布车载天幕产品(车顶沉浸式投影),未来公司车载激光显示设备将支持华为智能座舱的无缝接入,同时拓展车厂和产业链的合作。此外,AR产品的研发也在有序推进,有望成为公司业绩下一个爆发点。 投资建议:维持“买入”评级 考虑到公司领先的激光技术下新品推出及费用投入的影响,调整盈利预测,预计2021-2023年归母净利润2.40/3.27/4.45亿(前值为2.45/3.00/4.10亿),对应PE为54、39、29倍,维持“买入”评级。 风险提示:新品销售不及预期;芯片供给不及预期;疫情影响需求。 盈利预测和财务指标 附表:重点公司盈利预测及估值 图1:公司成为华为智能汽车车载天幕合作伙伴 图2:公司为《长津湖》提供高亮版影片 图3:公司营收及增速 图4:公司单季度营收及增速 图5:公司归母净利润及增速 图6:公司单季度归母净利润及增速 图7:公司毛利率及净利率 图8:公司单季度毛利率及净利率 图9:公司研发费用情况 图10:公司期间费用情况 附表:财务预测与估值 资产负债表(百万元)现金及现金等价物应收款项 利润表(百万元)营业收入营业成本 现金流量表(百万元)净利润