深度配置价值凸显,等待业绩增速拐点
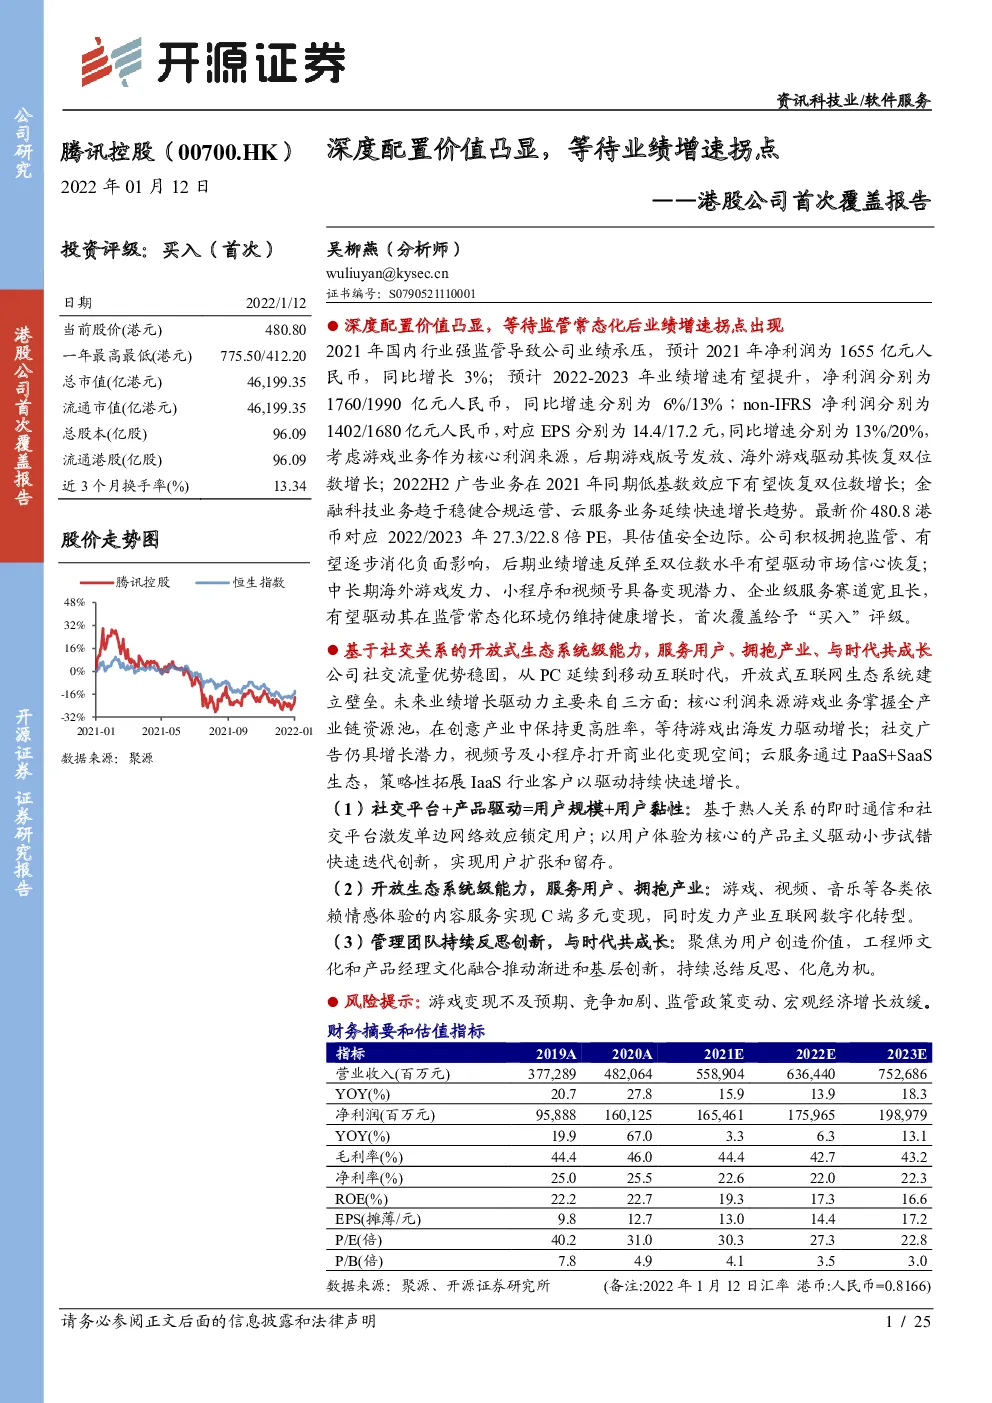
深度配置价值凸显,等待监管常态化后业绩增速拐点出现 2021年国内行业强监管导致公司业绩承压,预计2021年净利润为1655亿元人民币,同比增长3%;预计2022-2023年业绩增速有望提升,净利润分别为1760/1990亿元人民币,同比增速分别为6%/13%;non-IFRS净利润分别为1402/1680亿元人民币,对应EPS分别为14.4/17.2元,同比增速分别为13%/20%,考虑游戏业务作为核心利润来源,后期游戏版号发放、海外游戏驱动其恢复双位数增长;2022 H2 广告业务在2021年同期低基数效应下有望恢复双位数增长;金融科技业务趋于稳健合规运营、云服务业务延续快速增长趋势。最新价480.8港币对应2022/2023年27.3/22.8倍PE,具估值安全边际。公司积极拥抱监管、有望逐步消化负面影响,后期业绩增速反弹至双位数水平有望驱动市场信心恢复; 中长期海外游戏发力、小程序和视频号具备变现潜力、企业级服务赛道宽且长,有望驱动其在监管常态化环境仍维持健康增长,首次覆盖给予“买入”评级。 基于社交关系的开放式生态系统级能力,服务用户、拥抱产业、与时代共成长公司社交流量优势稳固,从PC延续到移动互联时代,开放式互联网生态系统建立壁垒。未来业绩增长驱动力主要来自三方面:核心利润来源游戏业务掌握全产业链资源池,在创意产业中保持更高胜率,等待游戏出海发力驱动增长;社交广告仍具增长潜力,视频号及小程序打开商业化变现空间;云服务通过PaaS+SaaS生态,策略性拓展IaaS行业客户以驱动持续快速增长。 (1)社交平台+产品驱动=用户规模+用户黏性:基于熟人关系的即时通信和社交平台激发单边网络效应锁定用户;以用户体验为核心的产品主义驱动小步试错快速迭代创新,实现用户扩张和留存。 (2)开放生态系统级能力,服务用户、拥抱产业:游戏、视频、音乐等各类依赖情感体验的内容服务实现C端多元变现,同时发力产业互联网数字化转型。 (3)管理团队持续反思创新,与时代共成长:聚焦为用户创造价值,工程师文化和产品经理文化融合推动渐进和基层创新,持续总结反思、化危为机。 风险提示:游戏变现不及预期、竞争加剧、监管政策变动、宏观经济增长放缓。 财务摘要和估值指标 1、腾讯控股:社交之王,连接一切 腾讯控股成立于1998年,是目前中国市值最高、用户最多的互联网公司。截至2021Q3,公司拥有中国用户数最多的社交应用微信(2021年9月微信及Wechat月活跃账户达12.63亿)和QQ(2021年9月QQ移动端月活跃账户达5.74亿)。2021年9月,公司系关联应用共428个,去重总用户数11.05亿。 基于庞大的用户流量,公司依靠多元业务实现变现。(1)用户端:通过微信和QQ,提供增值服务(游戏和娱乐内容等)和生活服务。(2)企业端:以网络广告、金融科技及企业服务助力营销和数字化。截至2021Q3,公司是全球游戏收入最高的公司,拥有中国订阅用户数最多的长视频平台、音乐集团和网文公司;中国日活跃用户数最多的移动支付途径—微信支付;是中国第二大公有云服务商。 图1:以社交为基础,公司依靠多元方式变现 从PC到移动互联网时代,从QQ到微信,公司在即时通讯和社交领域保持王者地位,与此同时主营业务持续进化: 1998-2005年:从虚拟电信运营商到娱乐内容供应商 1999年2月,QQ的原型即时通讯工具OICQ上线;2001年,依靠“移动梦网”,公司成为最早实现盈利的中国互联网公司,此后群聊功能使QQ实现多对多用户关系。2002年,QQ秀(用户付费购买虚拟道具装扮虚拟形象)促使公司向通过内容服务和情感体验变现转变;基于用户情感体验的虚拟商品打破了IM和熟人社交广告加载和展现限制,成为互联网历史上虚拟商品货币化的创新性代表。与通过吸引用户注意力借助广告变现的商业模式不同,公司由此走上通过内容创造情感体验变现的路径,此后QQ会员及游戏等也可视作这一模式的延续。2004年,随着电信增值服务受到运营商牵制,腾讯控股将业务拓展至新闻和网络游戏。 2006-2011年:掌握流量入口,采取后发先至策略实现多元化盈利模式紧盯市场动态,复制既有成功模式、利用流量优势实现后来者居上:2003年公司切入棋牌和休闲类轻度游戏;当时联众占据棋牌游戏约80%的市场份额,2004年底,QQ棋牌游戏借助社交流量优势在用户规模上反超联众,实现整体替代。2008年从代理端游开始,公司进入重度游戏领域,《穿越火线》及《地下城与勇士》上线,游戏营收首度超越网易;2009年,腾讯控股成为国内最大的游戏公司。与此同时,公司掌握QQ、QQ空间、QQ游戏和腾讯网4个亿级流量入口。同时,区别于门户和搜索广告,公司推出效果广告实现差异化,成为公司的又一增长驱动。 图2:当前腾讯控股ForwardPE处于历史低位25.2X 2012-2014年:流量王者地位延续至移动互联时代,由封闭转为开放流量及资本 2012年3月,微信上线433天后用户数破亿,成为互联网史上增速最快的即时通讯工具,公司在PC时代的流量王者地位延续至移动互联网。3Q大战后,公司不再寻求向所有业务全面扩张为用户实现"一站式在线生活",而是转向开放其核心能力--流量和资本,将封闭的公司内部资源向投资对象和第三方合作者开放:平台方面,开放API、社交组件、营销工具和QQ登录等;业务方面,自身聚焦核心社交和内容业务,通过投资进入搜索、电商、本地生活等其他领域扩展流量变现方式。 2014-2018年:全面占领泛文娱产业,微信由社交产品向操作系统演变 2014-2018年间,公司在游戏、长视频、音乐、网络文学、新闻等多个领域陆续占领霸主地位。同时,微信支付为公司金融科技业务打开新的大门,理财、信贷等业务陆续上线。2017年,微信小程序上线,微信由社交产品向操作系统演变。 2019年至今:扎根消费互联网,拥抱产业互联网 2018年微信月活账号数量走向饱和,同时互联网流量红利开始见顶;2019年公司云收入超过170亿,成为中国第二大公有云服务商;金融科技与企业服务成为增长新动力。 2、壁垒:基于社交关系的开放式生态系统 互联网商业模式可划分为用户获取、留存、变现三阶段。公司从即时通讯需求出发,实现低成本用户获取;此后通过产品功能创新,基于熟人社交关系锁定用户;最后通过游戏、音乐、视频等数字内容增强用户黏性同时实现变现。与此同时,公司创始人及管理团队具备持续反思、迭代成长思维,推动组织架构进化以支撑公司战略转型升级。 图3:腾讯控股的壁垒:基于社交关系的开放式生态系统 2.1、社交平台+产品驱动=用户规模+用户黏性 从即时通信出发,基于熟人关系链锁定用户。社交平台按照功能可划分为即时通信、陌生人社交、内容社区,其中即时通信和陌生人社交以用户为出发点;内容社区通过内容聚合拥有不同兴趣的用户群。即时通信满足刚性需求,用户关系和互动性最强同时获客成本最低。此外,即时通信激发单边网络效应,用户越多,网络价值越高,迁移成本越高;当用户规模达到一定水平,由熟人社交关系链所构成的网络会将用户锁定在平台。 表1:即时通讯和熟人社交用户覆盖面最广 以用户体验为核心,依靠产品小步试错快速迭代创新,实现用户扩张和留存。 以微信为例,其诞生初期仅是即时通信产品,满足用户底层通讯需求,1.X版本微信与米聊同为基于通讯录的即时通信产品,并无较大差异;2.X版本增加“查看附近的人”功能;3.X版本,摇一摇、漂流瓶、朋友圈功能上线满足社交需求;4.X版本,公众号上线。5.X版本微信支付开启商业化变现,此后企业微信、小程序、视频号等功能不断完善,微信由通讯到社交到内容搭建生态。根据2021年微信之夜张小龙披露,每天有10.9亿用户打开微信,3.3亿人进行视频通话,7.8亿人会进入朋友圈,1.2亿人发表朋友圈。 图4:微信从即时通信开始叠加产品功能创新向社交、内容和商业生态演进 2.2、开放生态系统级能力,服务用户、拥抱产业 公司的流量来源于即时通信的高频使用场景,锁定庞大用户基数后,依靠游戏、视频、在线音乐等各类内容服务增强用户黏性、同时实现变现。2018年,公司提出“扎根消费互联网,拥抱产业互联网”。消费互联网方面,公司在游戏、在线视频、在线音乐、网络文学等数字内容领域均处于领先地位;产业互联网方面,发力云服务助力数字化转型。 图5:扎根消费互联网,拥抱产业互联网 对外输出流量和资本,扩展变现场景同时进行战略防御。目前公司投资上市企业约100家,投资布局围绕公司战略和主营业务演进,覆盖消费互联网和产业互联网。截至2020年末,恒生科技指数成分股中公司及其投资公司占比近1/3,中国互联网TOP10市值公司中有一半是腾讯控股投资公司(美团、拼多多、快手、京东、贝壳)。 图6:腾讯控股通过投资扩展流量变现方式 2.3、管理团队持续反思创新,与时代共成长 公司创始人和管理团队专注创业初心、持续反思创新、与时代共成长,推动公司战略演进。 (1)创始人团队谦逊低调、专注创业初心。马化腾及创始团队对信息技术和互联网的兴趣促使其创立腾讯控股,受个人兴趣和改造社会的热情驱动,持续沉浸于产品本身。 (2)工程师文化和产品经理文化融合推动创新。公司创始人和管理团队绝大多数为工程师出身,小步迭代试错快跑推动渐进创新;用户驱动的产品经理文化鼓励“一旦做大、独立成军”内部赛马推动自下而上的基层创新。 (3)持续总结反思、化危为机。3Q大战之后,马化腾提出“过去我们总在思考什么是对的,但是现在我们要思考什么是能被认同的”,此后邀请外部专家,召开10场座谈诊断公司,重新调整平台策略和公共属性。 图7:腾讯控股总办成员构成稳定 公司组织和业务架构持续演进,成为推动公司战略落地的有力支撑: (1)2005年BU变革:战略上由虚拟电信运营商变为一站式生活平台,组织架构从职能式转为BU制。 (2)2012年518变革:战略重心从PC转向移动互联网并建立开放生态,组织架构从BU转为BG制;2014年:微信单独成立事业群,撤销电商业务;自身聚焦社交和内容服务,双社交平台+数字内容+互联网金融业务结构形成。 (3)2018年930变革:战略上扎根消费互联网,拥抱产业互联网。新成立CSIG云与智慧产业事业群,社交和内容业务整合成立PCG平台与内容事业群;整合成立广告营销服务线和技术委员会。不同于toC业务的指数增长模式,toB业务呈现线性增长且价值链长,不同客户需求差异较大,需技术、销售、服务等复杂的内部协作。 原有业务架构下各事业群自成封闭体系,“烟囱制”架构造成资源浪费、研发效能低下,故而进行组织架构调整以推动各事业群从各自为战向开放协同转变。 图8:2018年腾讯930变革,加强内部协作 3、增长驱动力:游戏出海、微信商业化、产业互联网 公司主营业务包括游戏、社交网络、广告、金融科技及企业服务。2021Q1-2021Q3公司累计收入4,159亿元,同比增长19.4%。从收入结构看:增值服务收入2,197亿元,同比增长11.4%;金融科技与企业服务收入1,242亿元,同比增长38.7%;网络广告收入671.5亿元,同比增长16.5%。 图9:金融科技与企业服务成为增长新动力(单位:百万元) 未来增长驱动力主要来自海外游戏、微信商业生态、企业服务。(1)游戏:国内游戏进入存量竞争状态,叠加监管影响,未来向精品化和全球化发力。(2)广告:未来有赖微信视频号和小程序打通公私域创造增量。(3)企业服务:通过PaaS和SaaS生态建设以扩展行业客户。 3.1、游戏:掌握全产业链资源池,在创意产业中保持高胜率 公司是中国网页和手机游戏用户最多的公司,也是全球游戏收入最高的公司。 2020年公司手游收入1466亿元(含社交网络,yoy+65.7%),端游收入446亿元(yoy+36.1%)。按收入计算,2020年公司在全球游戏市场份额约13%,移动游戏市场约20%;国内游戏市场份额约为50%。 公司游戏业务始于2003年,由于