信用违约手册(2021年)
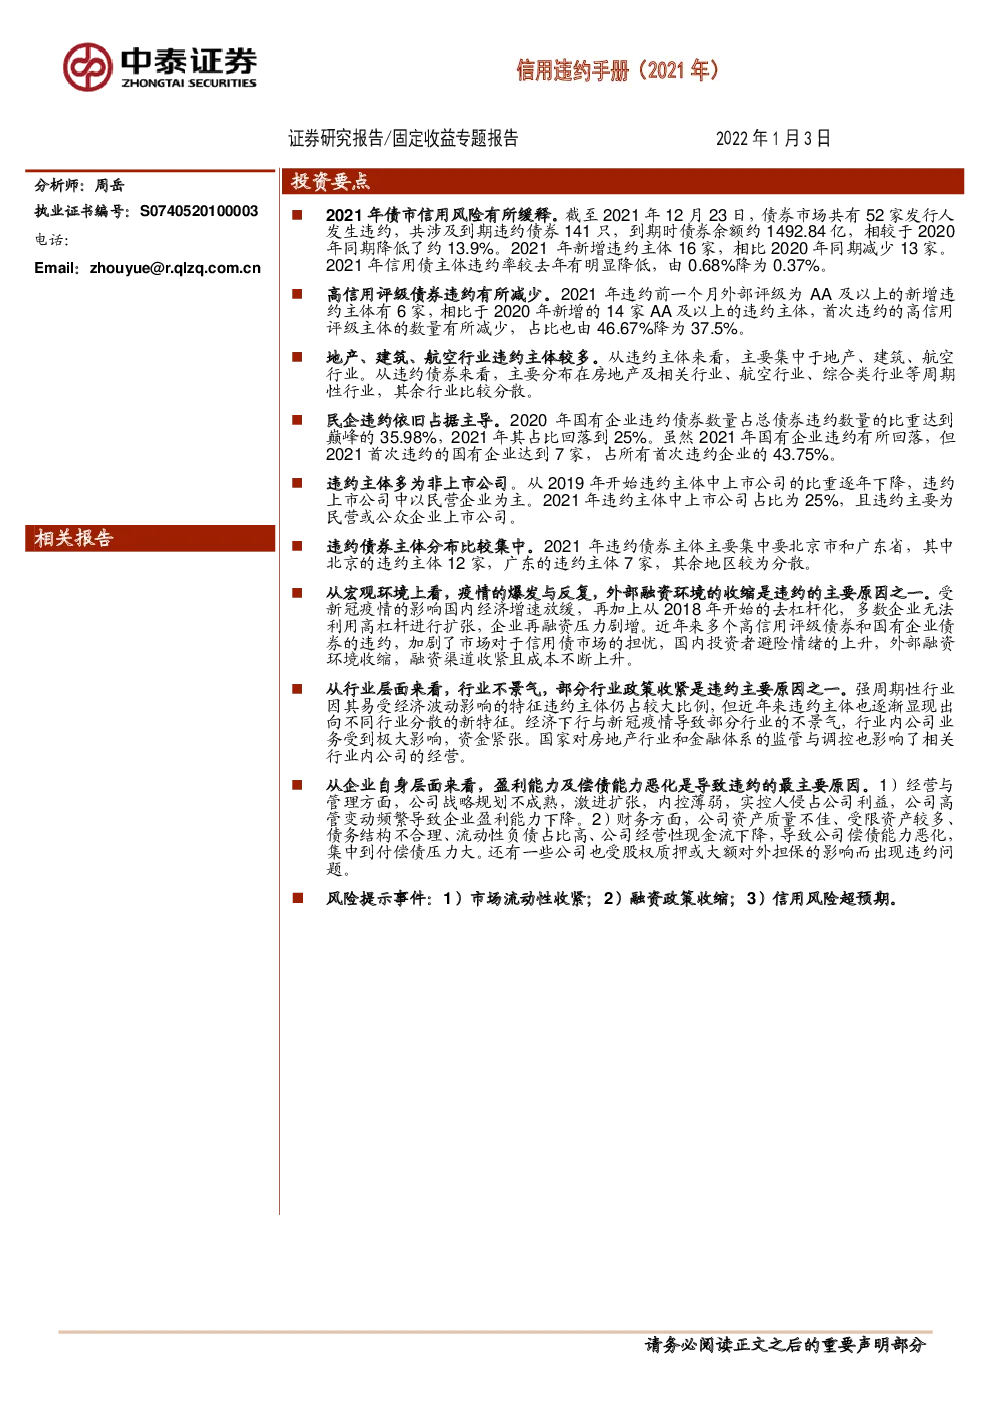
2021年债市信用风险有所缓释。截至2021年12月23日,债券市场共有52家发行人发生违约,共涉及到期违约债券141只,到期时债券余额约1492.84亿,相较于2020年同期降低了约13.9%。2021年新增违约主体16家,相比2020年同期减少13家。 2021年信用债主体违约率较去年有明显降低,由0.68%降为0.37%。 高信用评级债券违约有所减少。2021年违约前一个月外部评级为AA及以上的新增违约主体有6家,相比于2020年新增的14家AA及以上的违约主体,首次违约的高信用评级主体的数量有所减少,占比也由46.67%降为37.5%。 地产、建筑、航空行业违约主体较多。从违约主体来看,主要集中于地产、建筑、航空行业。从违约债券来看,主要分布在房地产及相关行业、航空行业、综合类行业等周期性行业,其余行业比较分散。 民企违约依旧占据主导。2020年国有企业违约债券数量占总债券违约数量的比重达到巅峰的35.98%,2021年其占比回落到25%。虽然2021年国有企业违约有所回落,但2021首次违约的国有企业达到7家,占所有首次违约企业的43.75%。 违约主体多为非上市公司。从2019年开始违约主体中上市公司的比重逐年下降,违约上市公司中以民营企业为主。2021年违约主体中上市公司占比为25%,且违约主要为民营或公众企业上市公司。 违约债券主体分布比较集中。2021年违约债券主体主要集中要北京市和广东省,其中北京的违约主体12家,广东的违约主体7家,其余地区较为分散。 从宏观环境上看,疫情的爆发与反复,外部融资环境的收缩是违约的主要原因之一。受新冠疫情的影响国内经济增速放缓,再加上从2018年开始的去杠杆化,多数企业无法利用高杠杆进行扩张,企业再融资压力剧增。近年来多个高信用评级债券和国有企业债券的违约,加剧了市场对于信用债市场的担忧,国内投资者避险情绪的上升,外部融资环境收缩,融资渠道收紧且成本不断上升。 从行业层面来看,行业不景气,部分行业政策收紧是违约主要原因之一。强周期性行业因其易受经济波动影响的特征违约主体仍占较大比例,但近年来违约主体也逐渐显现出向不同行业分散的新特征。经济下行与新冠疫情导致部分行业的不景气,行业内公司业务受到极大影响,资金紧张。国家对房地产行业和金融体系的监管与调控也影响了相关行业内公司的经营。 从企业自身层面来看,盈利能力及偿债能力恶化是导致违约的最主要原因。1)经营与管理方面,公司战略规划不成熟,激进扩张,内控薄弱,实控人侵占公司利益,公司高管变动频繁导致企业盈利能力下降。2)财务方面,公司资产质量不佳、受限资产较多、债务结构不合理、流动性负债占比高、公司经营性现金流下降,导致公司偿债能力恶化,集中到付偿债压力大。还有一些公司也受股权质押或大额对外担保的影响而出现违约问题。 风险提示事件:1)市场流动性收紧;2)融资政策收缩;3)信用风险超预期。 2021年的信用债市场处于“永煤事件”后的修复期,信用债违约事件整体有所减少,但在违约主体的评级、性质、行业、地区分布等方面也呈现了一些新变化。本文梳理和回顾了2021年信用债违约概况,对新增违约主体逐一进行案例分析,以供投资者参考。 一、2021年信用债违约概况 1、债券违约的界定 对于违约的界定,中国合同法、国内外监管机构、国际三大评级机构看似相似,但是也存在一定的差异。 从国内法律体系看,《中华人民共和国合同法》第七章第一百零七条【违约责任】规定,当事人一方不履行合同义务或者履行合同义务不符合约定的,应当承担继续履行、采取补救措施或者赔偿损失等违约责任。具体到债券违约的界定,通常是由债务融资工具募集说明书中的条款规定,如根据2015年由证监会第113号文《公司债券发行与交易管理办法》第五十七条规定,发行人应当在债券募集说明书中约定构成债券违约的情形、违约责任及其承担方式以及公司债券发生违约后的诉讼、仲裁或其他争议解决机制。 从银行间市场来看,银监会对于违约的定义着重于债务人,适用于银行贷款的信贷管理。而人民银行总行征信管理局2011年发布的《征信数据元信用评级数据元》给出了债券违约的定义。债券违约是指债权发行主体不能按照事先达成的债券协议履行其义务的行为。债券违约分为长期债券违约和短期债券违约。 图表1:中国人民银行征信管理局对于违约的认定条件 国际三大信用评级机构对于越位的界定基本类似,主要有三大类事件: 1)未在到期日偿还本金和利息;2)企业申请破产、清算或被托管;3)企业发生债务臵换或重组计划等三项事件的发生。 图表2:三大信用评级机构对于违约的认定条件 不同的债券产品对违约的界定会有一些差异,但募集说明书中对于债券违约的描述一般会涉及拖欠付款、企业解散和破产三种情况。 1)拖欠付款: 包括未按时支付本金、未足额支付本金、未按时支付利息或未足额支付利息。 2)企业解散: 指公司在所有债券未赎回或清偿前基于一定法定事由而法律人格消灭。 3)企业破产: 指公司破产、全面无力偿债、拖欠到期应付款项、停止/暂停支付所有或大部分债务或终止经营其业务,或公司根据《破产法》规定进入破产程序。 2、2021年债市信用风险有所缓释 新增信用债违约主体下降。截至2021年12月23日,债券市场共有52家发行人发生违约,共涉及到期违约债券141只,到期时债券余额约1492.84亿,相较于2020年同期金额约1733.92亿,降低了约13.9%,并且到期违约债券数量也比2020年的152只减少了11只。其中2021年新增违约主体16家,新增主体首次违约时债券金额129.52亿元,相较于2020年同期,新增违约主体减少13家。 信用债主体违约率下降。违约率方面,用首次违约主体数除以发债主体总数得到信用债主体违约率。2021年信用债主体违约率较去年有明显降低,由0.68%降为0.37%。 图表3:2014-2021年信用债违约发生金额及违约债券数量(亿元、只) 图表4:2014-2021年信用债发债主体数与违约率 3、高评级违约主体有所减少 2021年违约前一个月外部评级为AAA等级的新增违约主体有2家,分别是华夏幸福基业控股股份公司和华夏幸福基业股份有限公司。2021年以来,违约前一个月主体评级相对集中于CCC及以下等级,占比18.75%;B、BBB+、AA、AA+、AAA均为12.5%。2020年,违约前一个月主体评级则相对集中于AA等级,占比32%;AA-等级占比24%; AA+等级占比16%。相比于2020年首次违约主体前一个月隐含评级中枢下降。 图表5:2021年首次违约主体违约前一月隐含评级分布 图表6:2020年首次违约主体违约前一月隐含评级分布 4、地产、建筑、航空行业违约主体较多 从违约债券来看,主要集中在地产行业、航空行业、中药行业、综合行业,其余行业比较分散。2021年地产行业、航空业、中药行业和综合类行业分别拥有31、20、12、11只违约债券,违约行业分布与2020年相比较为集中。从违约主体来看,违约企业还是主要集中在地产、建筑、航空行业,一方面可能是因为这类行业发行人基数较大,另一方面可能是因为行业周期性较强,在经济下行时期比较容易受到冲击。“三条红线”政策与房贷集中度管控政策的出台加剧了房企再融资压力,2021年华夏幸福、泰禾、蓝光等多家房企相继违约除了自身经营不善,也是受到了经济下行、政策收缩的影响。 图表7:2019-2021年违约债券所属行业分布(只) 5、民营企业违约依旧占据主导 民营企业违约依旧占据主导,国有企业(包括央企和地方国有企业)违约经历高峰后有所下降。民营企业一直是主要的违约企业,但从2018年开始国有企业违约数量不断上升,在2020年国有企业违约债券数量占总债券违约数量的比重达到35.98%,2021年其占比为25%有所下降。 虽然2021年国有企业违约有所下降,但首次违约的国有企业达到7家(包括央企2家,地方国有5家),占所有首次违约企业的43.75%。在民企融资难、融资贵未有显著改善之前,叠加公司治理等问题,民企依旧是违约主体中主要构成。 图表8:2014-2021不同性质企业违约次数(次) 6、违约主体多为非上市公司 非上市公司为主要违约主体,上市公司违约比重下降,违约上市公司中以民营企业为主。从2019年开始违约主体中上市公司的比重逐年下降。 2019年、2020年和2021年(截至12月23日)占比分别为36.84%、29.82%和25%。并且2021年违约的上市公司主要为民营或公众企业。 而非上市违约企业中,企业性质则较为分散,国企、民企、公众企业、外资、中外合资均有涉及。2021年前后,上市民企持续收到疫情冲击及流动性冲击,外部再融资环境的不断恶化,国内投资者避险情绪的上升,均使得民企资金链迅速收紧。 图表9:2019-2021违约主体上市情况(个) 7、违约主体地区分布比较集中 2021年违约债券主体主要集中要北京市和广东省,其中北京的违约主体12家,广东的违约主体7家,其余地区较为分散。截至12月23号,新增违约主体16家,北京市和海南市都为3家,其余分散在各个地区。 综合来看,近年来北京、广东省和山东省的违约主体较多,其原因可能是发行人基数较大。 图表10:2021年违约债券主体地区分布(个) 二、违约案例梳理 截至2021年12月23日,新增违约主体16家,其中国有企业7家,民营企业8家,中外合资企业1家。新增违约主体中上市公司4家,非上市公司12家,地区与行业分布较为分散。 新增违约主体主要违约原因可以大致总结为三类: 宏观环境:受新冠疫情的影响国内经济增速放缓,再加上从2018年开始的去杠杆化,多数企业无法利用高杠杆进行扩张,企业再融资压力剧增。近年来多个高信用评级债券和国有企业债券的违约,加剧了市场对于信用债市场的担忧,国内投资者避险情绪的上升。今年受外部融资环境收缩影响的新增违约主体有7家,主要集中在房地产企业。三条红线政策和房地产贷款集中度管控政策,导致地产公司融资渠道收紧且成本不断上升,引发华夏幸福、蓝光、协信等房地产公司违约,而山东岚桥、蓝光发展等本身面临融资较难、债务续作依赖外部净融资的问题,易受到外部融资环境影响。同时山东岚桥也受到2018-2019年山东违约潮的影响,导致净融资困难且银行授信下降,引发公司资金链紧张。 行业状况:强周期性行业因其易受经济波动影响的特征违约主体仍占较大比例,但近年来违约主体也逐渐显现出向不同行业分散的新特征。经济下行与新冠疫情导致部分行业的不景气,行业内公司业务受到极大影响,资金紧张。今年受行业景气度影响的公司共10家,主要是航空及地产行业,疫情冲击下,人员流动性大大降低,客流量持续减少,引发航空公司资金链断裂。国家对房地产行业的监管与调控也极大影响了华夏幸福、蓝光、协信等房地产公司。而国家对于医药的调控也影响了同济堂医药的业务经营。 由于合规原因,本文重点分析15家。 企业自身原因:盈利能力及偿债能力恶化是导致违约的最主要原因。 1)经营与管理:公司战略规划不成熟,激进扩张加重了公司债务和现金流负担,紫光通信、山东岚桥、隆鑫控股、海航集团等10家企业都存在这个问题。公司内控薄弱,报表质量存疑,实控人侵占公司利益,公司高管变动频繁也会导致企业盈利能力下降,隆鑫控股、同济堂医药、宜华生活、海南航空等6家公司的企业内部控制都出现问题。 2)财务:国广控股、山东岚桥、宣华生活、蓝光发展等7家公司的资产质量比较一般,包括非流动性资产占比高、受限资产较多、项目质量不佳等等。宣华生活、华夏控股、华夏幸福、同济堂医药的运营能力大幅下滑。蓝光发展、紫光通信、协信远创等10家企业现金流出现问题,经营性现金流下降和投资性现金流上升对于融资现金流依赖程度高,但融资受限使资金更加紧张。另外几乎所有新增违约主体的都受到了盈利能力和偿债能力大幅下降的影响。企业盈利能力下降、业务亏损、流动性差、债务结构不合理,流动性负债占比高,债