你可能感兴趣
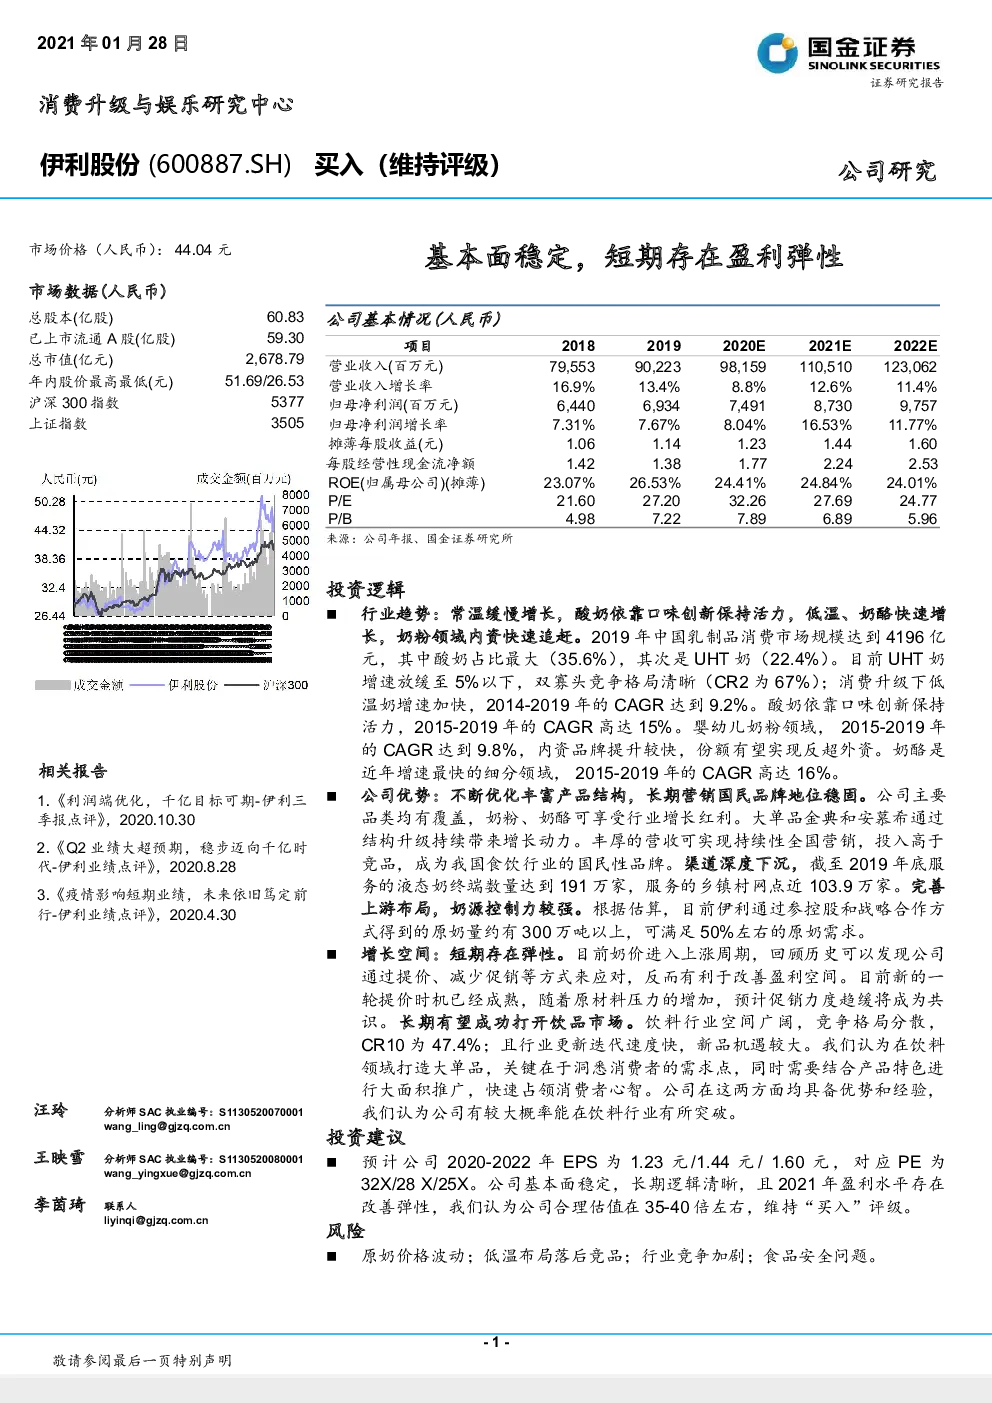
2021伊利股份-基本面稳定,短期存在盈利弹性
金融国金证券2021-03-02
供给受限带动盈利弹性,估值存在修复空间
兴证国际2018-08-15
员工持股计划目标稳定盈利预期,但情绪过剩依然存在
招银国际2023-03-31
红枣周报:现货维持稳定新枣存在变数,新旧合约逻辑不同,短期郑枣主力震荡运行,资金流出节前效应凸显
华融融达期货2023-06-26
持有:FY15e的盈利稳定;存量股仍然存在
汇丰银行2016-02-17
商业空头套保带来供应增量 铜供应短期弹性是存在的
华泰期货2016-11-30
棉系周报:新季皮棉成本基本稳定 短期上行存在压力
中辉期货2025-10-25
1H15盈利预警:基本面与同行之间存在分歧,削减成本的工作可能会滞后
信息技术瑞信银行2015-07-24
棉花专题:基本面偏弱,短期宏观影响偏乐观但存在不确定性
五矿期货2024-11-11