猜你想问
这份研报主要讲了什么内容?
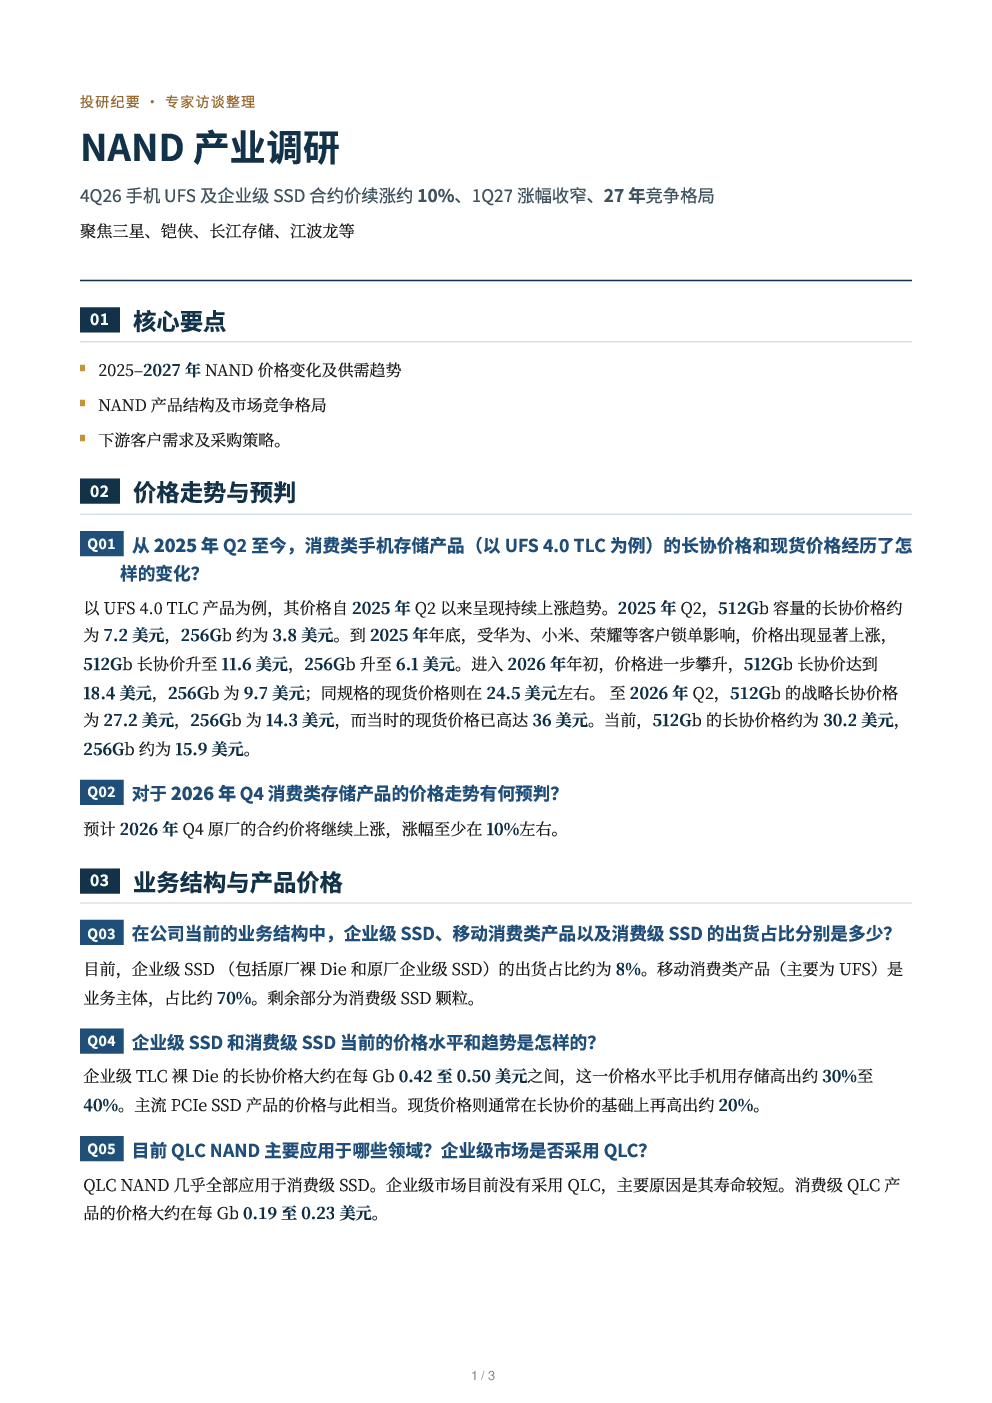
这份研报主要分析了2025-2027年NAND产业的价格变化及供需趋势,重点关注了手机UFS和企业级SSD的合约价走势。报告显示,以UFS4.0 TLC为例,价格经历了显著上涨,2025年Q2 512Gb长协价约7.2美元,到2026年Q2已涨至27.2美元。报告还预判2026年Q4原厂合约价将继续上涨,涨幅至少10%。此外,报告分析了产品结构,企业级SSD出货占比约8%,移动消费类产品约70%,消费级SSD颗粒占剩余部分。供需趋势方面,市场需求未变化,扩产计划按原规划推进。
NAND赛道未来发展趋势如何?
NAND赛道未来发展趋势显示,2026年Q4原厂合约价预计将继续上涨,涨幅至少10%。企业级SSD价格环比增长,2026年Q2至Q3涨幅约10%,预计Q4延续上涨趋势,涨幅约10%;2027年Q1涨幅预计收窄至5%,主要因价格已过高,市场接受度有限。消费级SSD价格未来走势预计2027年年中或下半年可能开始下降,尽管供应端价格仍在上涨,但市场呈现“有价无市”。
研报重点分析了哪些方向?
研报重点分析了NAND价格走势与预判、业务结构与产品价格、涨价节奏与2027年展望、相对三星、铠侠的定价、供需与扩产、客户结构与产品形态、设备采购与手机合作等多个方向。其中,价格走势分析了UFS4.0 TLC从2025年Q2到2026年Q2的价格变化,预判2026年Q4合约价将继续上涨。业务结构方面,企业级SSD约8%,移动消费类产品约70%,消费级SSD颗粒占剩余部分。
当前NAND市场现状如何判断?
当前NAND市场现状表现为价格持续上涨,以UFS4.0 TLC为例,价格从2025年Q2的7.2美元上涨至2026年Q2的27.2美元。企业级SSD价格环比增长,2026年Q2至Q3涨幅约10%,预计Q4延续上涨趋势,涨幅约10%。消费级SSD市场呈现“有价无市”,尽管供应端价格仍在上涨,但预计2027年年中或下半年价格可能开始下降。市场需求未变化,扩产计划按原规划推进。
研报提示了哪些风险?
研报提示的风险包括:企业级SSD价格已过高,市场接受度有限可能导致2027年Q1涨幅收窄至5%;美国政局变化可能影响市场增速;消费级SSD市场呈现“有价无市”,预计2027年年中或下半年价格可能开始下降;国产化比例将提升,但整体份额预计无太大变化。此外,报告还指出消费级业务占比显著下降,以往曾高达75%。