猜你想问
这份报告主要分析了什么内容?
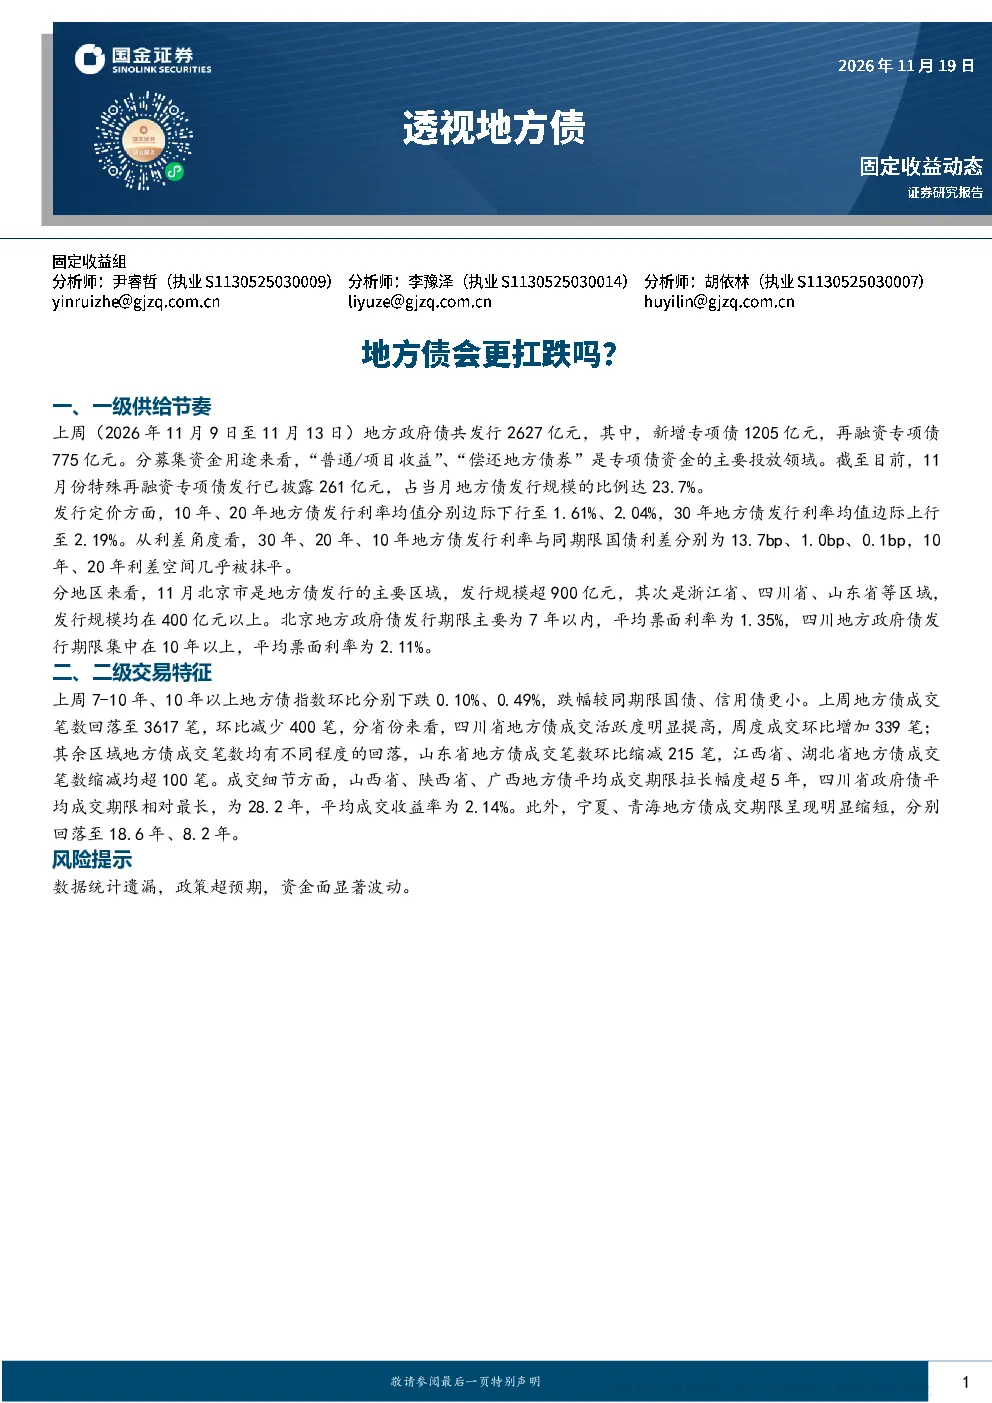
本报告主要分析了2026年11月9日至11月13日地方政府债的一级供给节奏和二级交易特征。一级供给方面,上周地方债发行2627亿元,其中新增专项债1205亿元,再融资专项债775亿元,主要用于偿还地方债券和项目收益。特殊再融资专项债占比23.7%。二级交易方面,7-10年、10年以上地方债指数环比下跌0.10%、0.49%,跌幅小于同期限国债、信用债。成交笔数降至3617笔,环比减少400笔。地区分布显示,北京发行规模超900亿元,期限主要为7年以内,平均利率1.35%;四川发行规模超400亿元,期限集中在10年以上,平均利率2.11%。
地方债市场未来发展趋势如何?
从报告数据看,地方债市场呈现分化趋势。一级供给中,新增专项债和再融资专项债规模稳定,但特殊再融资专项债占比提升,显示部分地区偿债压力加大。二级交易中,地方债指数跌幅小于国债、信用债,显示其相对抗跌。成交笔数减少,但四川等地区成交活跃度提升,可能反映市场对部分地区债权的偏好。地区间利率差异明显,北京期限短、利率低,四川期限长、利率高,显示区域信用风险分化。未来需关注地方财政状况和偿债能力,以及市场对区域信用的评估变化。
报告重点分析了哪些方面?
报告重点分析了地方债的一级供给和二级交易特征。在供给端,聚焦了上周地方债发行规模、结构(新增与再融资)、资金用途、发行定价(利率变化及利差收窄)以及地区分布差异(如北京与四川的对比)。在交易端,关注了地方债指数表现、成交笔数变化、地区成交活跃度差异(如四川提升、山东等地回落)以及成交期限变化(如山西、陕西期限拉长,四川期限显著延长)。通过这些数据,评估了地方债市场的供需状况和区域信用风险特征。
当前地方债市场现状如何?
当前地方债市场呈现供需两弱但结构分化的特点。供给端,上周地方债发行规模2627亿元,相对平稳,但特殊再融资专项债占比提升,暗示部分地方政府偿债压力。交易端,地方债指数跌幅小于国债、信用债,显示其相对抗跌性,但成交笔数减少,市场活跃度有所降温。地区间表现差异显著,四川等地区成交活跃度提升,而山东、江西等地回落,利率也呈现分化。整体看,市场对地方债的信用风险更为敏感,区域差异成为影响市场表现的重要因素。
投资地方债需注意哪些风险?
投资地方债需关注多重风险。首先,区域信用风险是关键,不同地区财政状况差异导致偿债能力不同,需关注地方政府的债务水平和收入来源稳定性。其次,政策风险需考虑,中央对地方债的发行管理和使用政策可能影响市场供需和利率水平。再次,宏观经济环境变化也会影响地方财政能力和市场整体利率预期。此外,市场流动性风险需评估,成交笔数减少可能意味着部分券种的流动性下降。最后,利率波动风险依然存在,尽管地方债相对抗跌,但利率变化仍会影响投资收益,需结合自身风险偏好进行配置。