猜你想问
这份研报的核心内容是什么?
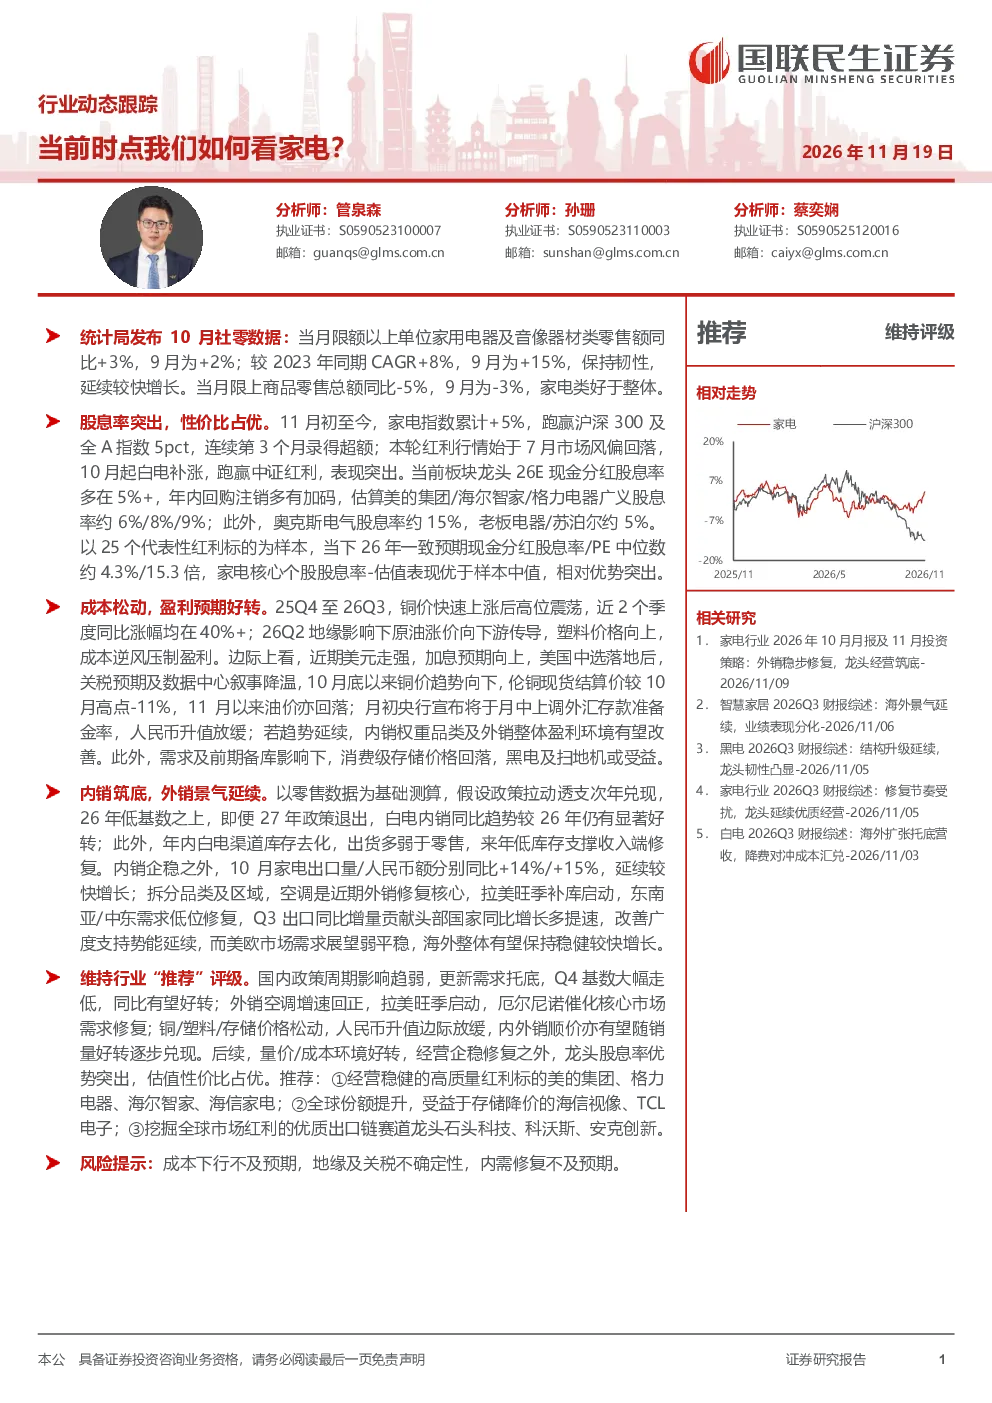
研报显示10月社零数据显示限额以上单位家用电器及音像器材类零售额同比增长3%,保持韧性。家电指数连续3个月跑赢沪深300及全A指数,超额收益显著。板块龙头股息率突出,美的集团/海尔智家/格力电器广义股息率约6%-9%,奥克斯电气约15%。家电核心个股股息率-估值表现优于样本中值。
家电行业未来发展趋势如何?
家电行业成本端铜价、原油、塑料价格近期趋势向下,成本逆风压制盈利的边际影响减弱。若趋势延续,内销权重品类及外销整体盈利环境有望改善。消费级存储价格回落或受益黑电及扫地机。内销筑底,白电渠道库存去化,来年低库存支撑收入端修复。外销景气延续,10月出口量/额分别同比增长14%/15%,空调是外销修复核心,拉美旺季补库启动,东南亚/中东需求低位修复。
研报重点分析了哪些方向?
研报重点分析了行业动态、成本与盈利、内销与外销三个方向。行业动态方面关注零售额增长及指数表现,成本与盈利方面关注价格松动对盈利环境的影响,内销与外销方面分析政策拉动透支次年兑现对白电内销的影响,以及外销空调增速回正和拉美旺季启动等。
当前家电市场现状如何判断?
当前家电市场现状表现为零售额保持韧性,指数跑赢大盘,股息率优势明显。成本端压力减弱,盈利环境有望改善。内销处于筑底阶段,渠道库存去化,外销景气度高,出口量额双增,空调是修复核心。整体来看行业保持韧性,内外销均有积极因素支撑。
研报提示了哪些风险?
研报提示了成本下行不及预期、地缘及关税不确定性、内需修复不及预期三个风险。成本端若趋势反转,盈利改善可能不及预期。地缘政治及关税变化可能影响出口。内需若修复不及预期,将影响白电内销表现。需关注这些风险因素对行业的影响。
你可能感兴趣
家用电器行业专题研究:当前时点如何看家电?
家用电器国联证券2024-10-21
长江家电 点亮思维第149期当前时点如何看家电确定性机会
未知机构2026-07-27
长江家电 点亮思维第156期 当前时点如何看美的集团投资机会
未知机构2026-08-04
长江家电 点亮思维第154期当前时点如何看白电龙头确定性红利价值
未知机构2026-07-29
长江家电 点亮思维第157期 当前时点如何看安克创新投资机会
未知机构2026-08-05
中信建投家电 当前时点如何看电动两轮车行业
未知机构2026-10-14
当前时点我们如何看减水剂:混凝土减水剂:产业链地位提升下的行业价值重估
建筑建材东兴证券2020-08-04
长江煤炭 热点跟踪 当前时点如何看煤炭板块
未知机构2026-08-06
通信行业跟踪周报-本周专题:当前时点如何看新基建、运营商和5G应用?
信息技术东吴证券2021-02-28
家电行业动态报告:当前时点怎么看铜价上行的成本冲击?
家用电器民生证券2024-03-29