猜你想问
中通快递最新业绩表现如何?
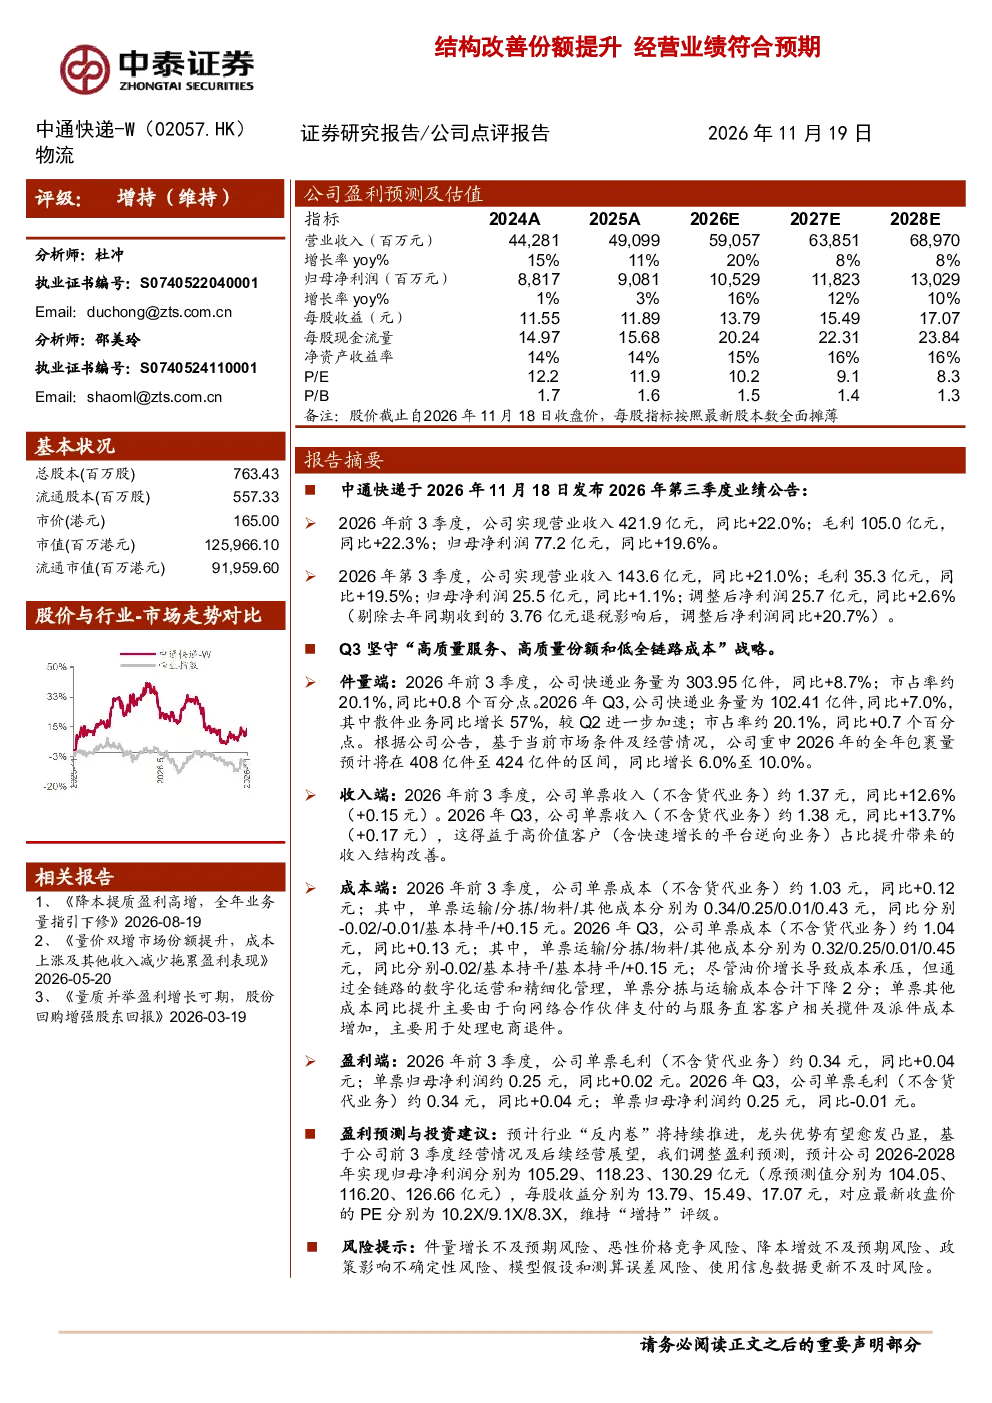
中通快递2026年前三季度业绩强劲,营收和利润均实现同比增长。营收达421.9亿元,同比增长22.0%;毛利105.0亿元,同比增长22.3%;归母净利润77.2亿元,同比增长19.6%。单票收入和毛利均有所增长,市场份额持续提升,市占率达约20.1%。尽管成本端受油价上涨影响,但通过精细化管理,单票分拣与运输成本合计下降。
快递行业发展趋势如何?
快递行业正经历“反内卷”趋势,龙头企业的优势愈发凸显。中通快递坚守“高质量服务、高质量份额和低全链路成本”战略,市场份额持续提升。行业预计2026年全年包裹量在408亿件至424亿件之间,同比增长6.0%至10.0%。龙头企业通过精细化管理降本增效,推动行业向规模化、高质量方向发展。
研报重点分析了哪些方面?
研报重点分析了中通快递2026年前三季度的经营情况及后续展望。核心数据包括营收、利润、快递业务量、市占率、单票收入/成本/毛利等关键指标。分析师基于前三季度经营情况调整盈利预测,2026-2028年归母净利润预测分别为105.29亿元、118.23亿元、130.29亿元,对应每股收益13.79元、15.49元、17.07元,PE分别为10.2倍、9.1倍、8.3倍。维持“增持”评级。
当前快递市场现状如何?
当前快递市场呈现龙头企业在市场份额和盈利能力上持续领先的趋势。中通快递作为行业龙头,市场份额达约20.1%,单票收入和毛利均有所增长。行业整体面临成本上涨压力,但头部企业通过精细化管理实现降本增效。市场竞争格局稳定,龙头企业优势进一步巩固,行业“反内卷”趋势持续。
研报提示哪些风险?
研报提示的主要风险包括:件量增长不及预期风险、恶性价格竞争风险、降本增效不及预期风险、政策影响不确定性风险、模型假设和测算误差风险、使用信息数据更新不及时风险。这些风险可能影响公司业绩表现和行业发展趋势,投资者需关注相关动态。
你可能感兴趣
中通快递2021一季报点评:业绩符合预期,份额持续提升
中泰证券2021-05-23
中通快递(ZTO):业绩符合预期,经营优势持续凸显
安信证券2020-11-30
【中金交运】中通快递:1Q23利润超预期,聚焦份额提升与成本优化1Q23
未知机构2023-05-18
中通快递-W:持续提升收入质量,单票盈利表现优异
东兴证券2024-08-22
中通快递:价格战导致收入端承压,份额增长依旧是经营重心
东兴证券2025-05-22
中通快递-W公司点评:逆向件高增推升单票价格,量价双升驱动业绩增长
国金证券2026-08-19
中通快递-W:内幕消息 - 2025年第二季度未经审计财务业绩公告
港股财报2025-08-20
中通快递-W:截至2025年6月30日止六个月的中期业绩公告
港股财报2025-08-20
中通快递-W(2057.HK)2025年四季报及2025年业绩点评:龙头优势扩大,股东回报增强
国联民生证券2026-03-22
中通快递-W:内幕消息 - 2024年第四季度及2024财政年未经审计财务业绩公告
港股财报2025-03-19