猜你想问
这份研报的核心内容是什么?
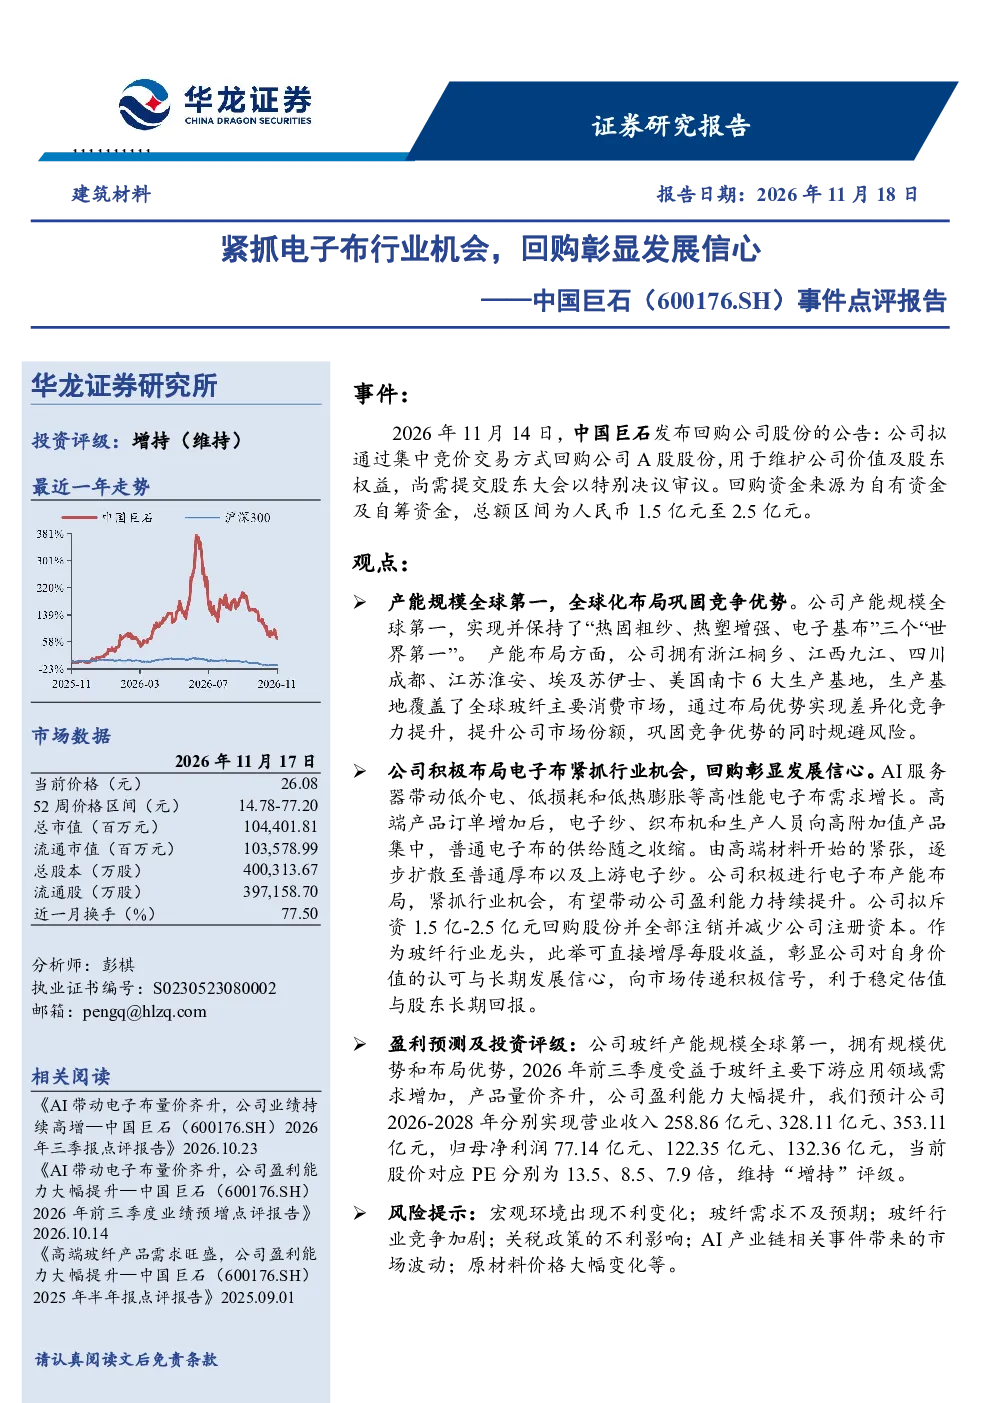
华龙证券研究所发布的中国巨石(600176.SH)事件点评报告指出,公司拟通过集中竞价交易方式回购A股股份,用于维护公司价值及股东权益,回购资金总额区间为1.5亿元至2.5亿元,尚需提交股东大会以特别决议审议。报告维持“增持”评级,核心观点包括中国巨石产能规模全球第一,实现“热固粗纱、热塑增强、电子基布”三个“世界第一”,积极布局电子布行业机会,AI服务器带动低介电、低损耗和低热膨胀等高性能电子布需求增长,以及公司拟斥资1.5亿-2.5亿元回购股份并全部注销,彰显对自身价值的认可与长期发展信心。
电子布行业的发展趋势如何?
电子布行业正受益于AI服务器等应用需求增长,推动低介电、低损耗和低热膨胀等高性能电子布需求提升。中国巨石积极进行电子布产能布局,有望带动盈利能力持续提升。普通电子布供给收缩,高端产品订单增加,推动行业向高附加值产品集中。公司通过全球化布局,覆盖全球玻纤主要消费市场,提升差异化竞争力,巩固市场份额并规避风险。
研报重点分析了哪些方向?
研报重点分析了中国巨石的产能规模与全球化布局,公司在热固粗纱、热塑增强、电子基布等领域均实现全球领先,拥有浙江桐乡、江西九江、四川成都、江苏淮安、埃及苏伊士、美国南卡6大生产基地。此外,报告分析了公司积极布局电子布行业机会,以及通过股份回购彰显的发展信心,并预测了公司未来三年营业收入和归母净利润增长情况。
当前市场对电子布行业的现状判断是什么?
当前市场判断电子布行业正经历结构性变化,高性能电子布需求增长迅速,AI服务器等领域带动低介电、低损耗和低热膨胀等特性产品需求提升。同时,普通电子布供给收缩,高端产品订单增加,推动行业向高附加值产品集中。中国巨石凭借其产能规模和全球化布局优势,在电子布领域具备竞争优势,有望受益于行业趋势。
研报提到了哪些风险提示?
研报提示了多项风险,包括宏观环境不利变化可能影响行业需求,玻纤需求不及预期可能导致公司业绩波动,行业竞争加剧可能压缩利润空间,关税政策不利影响可能增加成本,AI产业链市场波动可能影响下游需求,以及原材料价格大幅变化可能影响生产成本。这些因素需关注,以全面评估行业和公司发展前景。