猜你想问
碳酸锂日报核心内容有哪些?
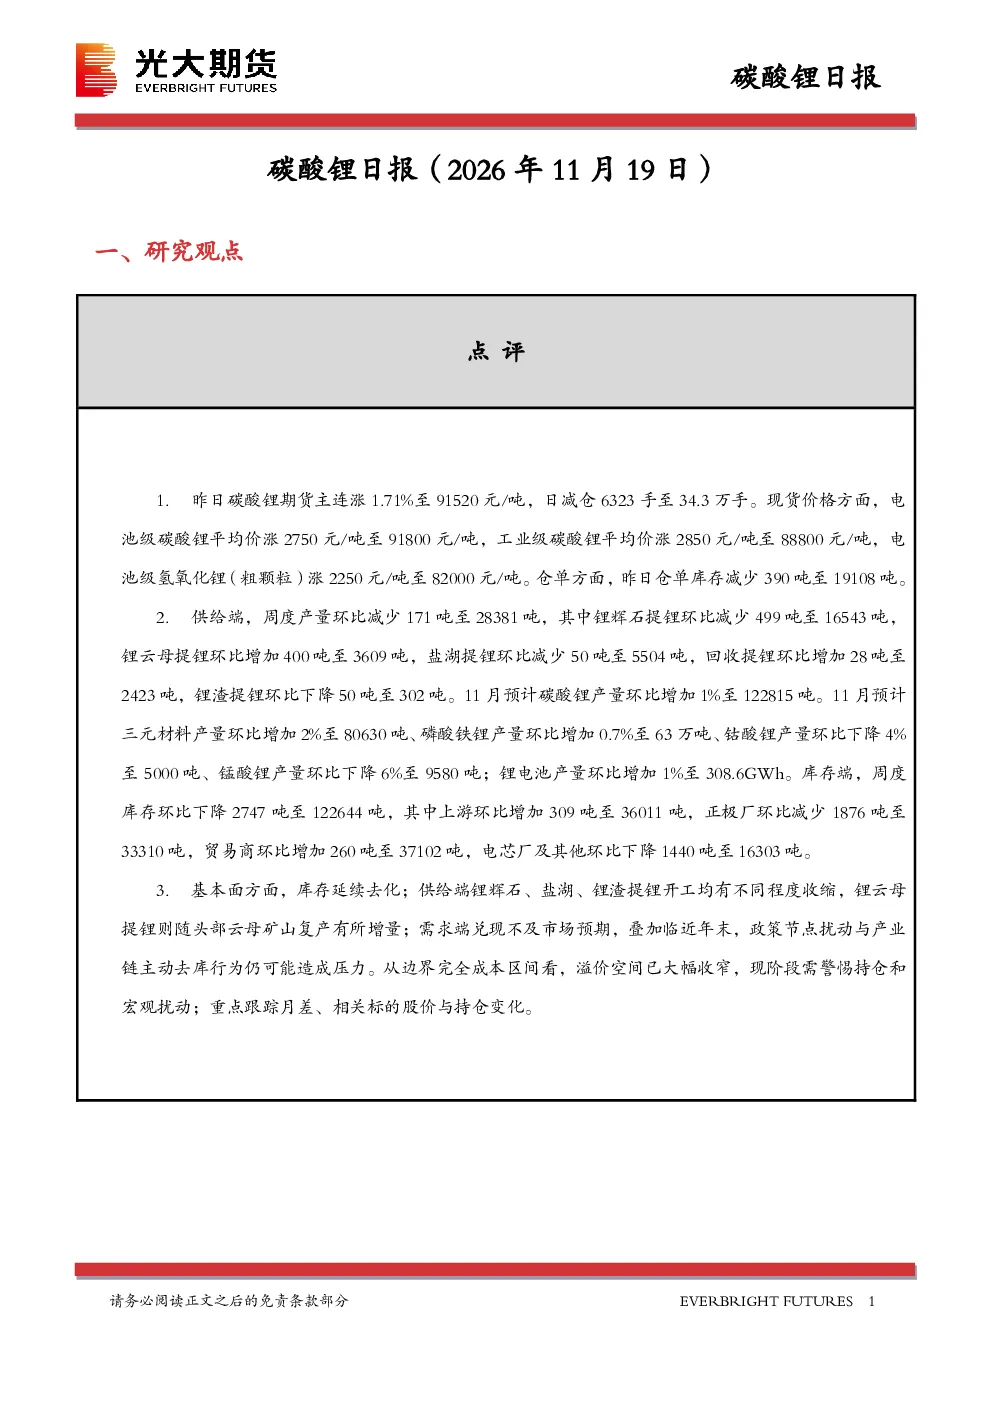
本报告分析了碳酸锂期货及现货价格变动,指出期货主连涨1.71%至91520元/吨,现货价格电池级涨2750元/吨至91800元/吨。报告还监测了仓单库存减少390吨至19108吨的情况,并指出供给端锂辉石、盐湖提锂开工收缩,锂云母提锂增量;需求端兑现不及预期,政策节点扰动与产业链主动去库可能造成压力。
碳酸锂赛道未来发展趋势如何?
报告显示供给端锂辉石、盐湖、锂渣提锂开工收缩,锂云母提锂增量,11月预计碳酸锂产量环比增加1%至122815吨。需求端三元材料、磷酸铁锂产量环比增加,锂电池产量环比增加1%至308.6GWh。库存端周度库存环比下降2747吨至122644吨,但上游环比增加309吨,正极厂环比减少1876吨。这些数据显示供给端存在收缩趋势,需求端保持增长,但库存变化复杂,整体趋势需持续关注。
报告重点分析了哪些方向?
报告重点分析了碳酸锂期货现货价格变动、仓单库存变化、供给端各提锂方式产量变化、需求端主要材料产量变化以及库存分布情况。此外,报告还关注了溢价空间收窄的问题,指出需警惕持仓和宏观扰动,并建议重点跟踪月差、相关标的股价与持仓变化。
当前碳酸锂市场现状如何判断?
当前碳酸锂市场现状表现为期货现货价格上涨,仓单库存减少,但供给端部分提锂方式开工收缩,需求端兑现不及预期,政策节点扰动与产业链主动去库可能造成压力。供给端锂辉石、盐湖提锂开工收缩,锂云母提锂增量;需求端三元材料、磷酸铁锂产量环比增加,锂电池产量环比增加1%至308.6GWh。库存端周度库存环比下降2747吨至122644吨,但上游环比增加309吨,正极厂环比减少1876吨。这些数据显示市场存在多空因素交织的情况。
研报提示了哪些风险?
报告提示需警惕持仓和宏观扰动,关注月差、相关标的股价与持仓变化。基本面方面,库存延续去化,但供给端锂辉石、盐湖、锂渣提锂开工收缩,锂云母提锂增量;需求端兑现不及预期,政策节点扰动与产业链主动去库可能造成压力。溢价空间大幅收窄,这些因素可能对市场造成影响,需持续关注。