猜你想问
天奈科技单壁碳纳米管出货量占比提升情况如何?
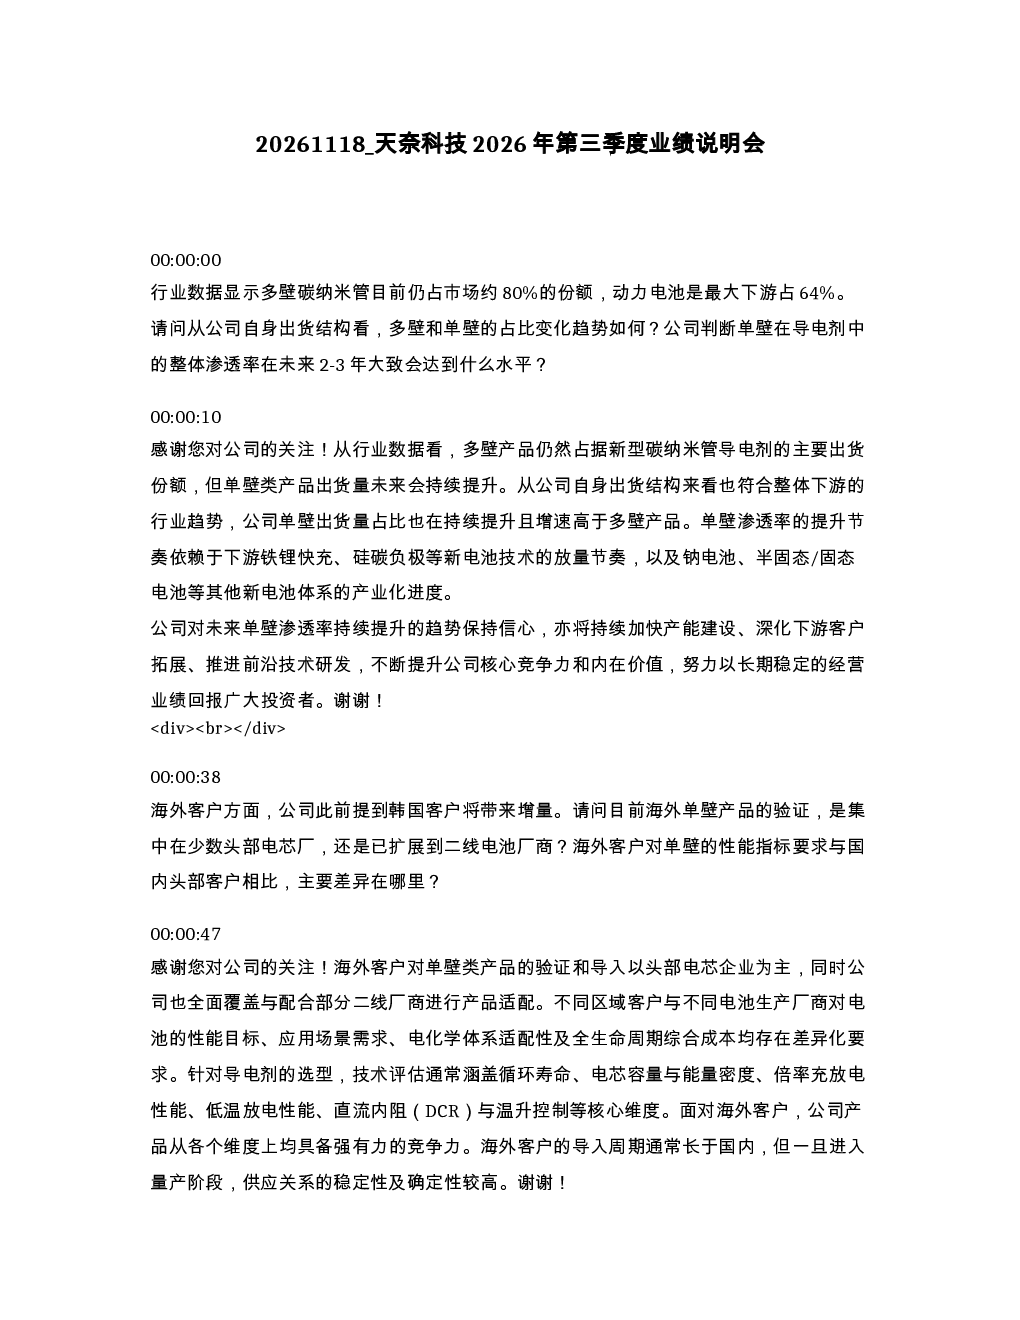
天奈科技单壁碳纳米管出货量占比持续提升且增速高于多壁产品,多壁碳纳米管仍占市场约80%份额,动力电池是最大下游(占64%)。公司单壁出货量占比提升主要得益于多壁产品代际结构优化调整和单壁类产品出货量快速增加,头部客户对单壁产品应用反馈良好,出货量逐步攀升。
单壁碳纳米管未来渗透率如何预测?
公司判断单壁在导电剂中的整体渗透率未来2-3年大致会达到一定水平,提升节奏依赖于下游铁锂快充、硅碳负极等新电池技术的放量节奏,以及钠电池、半固态/固态电池等其他新电池体系的产业化进度。海外客户验证以头部电芯企业为主,同时覆盖部分二线厂商,海外客户对性能指标要求与国内头部客户存在差异化,但公司产品具备强竞争力。
天奈科技产能建设情况如何?
三季报在建工程比半年报增加近5000万元,主要用于满足国内外市场对单壁和多壁碳纳米管持续增长的需求的扩产建设。总规划450吨单壁项目分三期建设(每期150吨),一期已基本完工,产能陆续爬坡中,预计2026年年化产能80-100吨。公司根据实际情况规划调整项目进度。
天奈科技未来发展方向有哪些?
公司未来发展方向包括固态电池与复合材料研发,开发两维复合体和三维复合体产品,目前正与下游电池公司客户合作研发与验证中。碳纳米管在固态电池中的用量将显著增加。此外,公司关注低空经济领域对碳纳米管需求,主要来自飞行器电池和轻量化结构件。同时,公司关注硅基负极与半导体领域进展,并致力于维护毛利率水平,主要依靠产品结构优化和高性能产品占比提升。
天奈科技研报是否存在风险提示?
研报中提示公司产品渗透率提升依赖于下游新电池技术的放量节奏和新电池体系的产业化进度,存在技术路线变化或产业化不及预期的风险。此外,海外客户导入周期通常长于国内,且对性能指标要求与国内头部客户存在差异化,可能影响公司海外市场拓展进度。公司资金主要用于保障项目进度和日常运营,未来资本投入和股东回报安排需综合考虑多因素。
你可能感兴趣
天奈科技2026年半年度业绩说明会纪要
天奈科技2026-09-27
天奈科技2026年半年度业绩说明会
未知机构2026-09-23
奥比中光2026年第三季度业绩说明会
未知机构2026-10-27
广汇物流2026年第三季度业绩说明会
未知机构2026-10-21
中国巨石2026年第三季度网上业绩说明会
未知机构2026-10-23
国机重装2026年第三季度业绩说明会
未知机构2026-10-23
中铝国际2026年第三季度业绩说明会
未知机构2026-10-23
博隆技术2026年第三季度业绩说明会
未知机构2026-10-26
萤石网络2026年第三季度业绩说明会
未知机构2026-10-26
中煤能源2026年第三季度业绩说明会
未知机构2026-10-26