猜你想问
圣泉集团第三季度业绩报告有哪些关键信息?
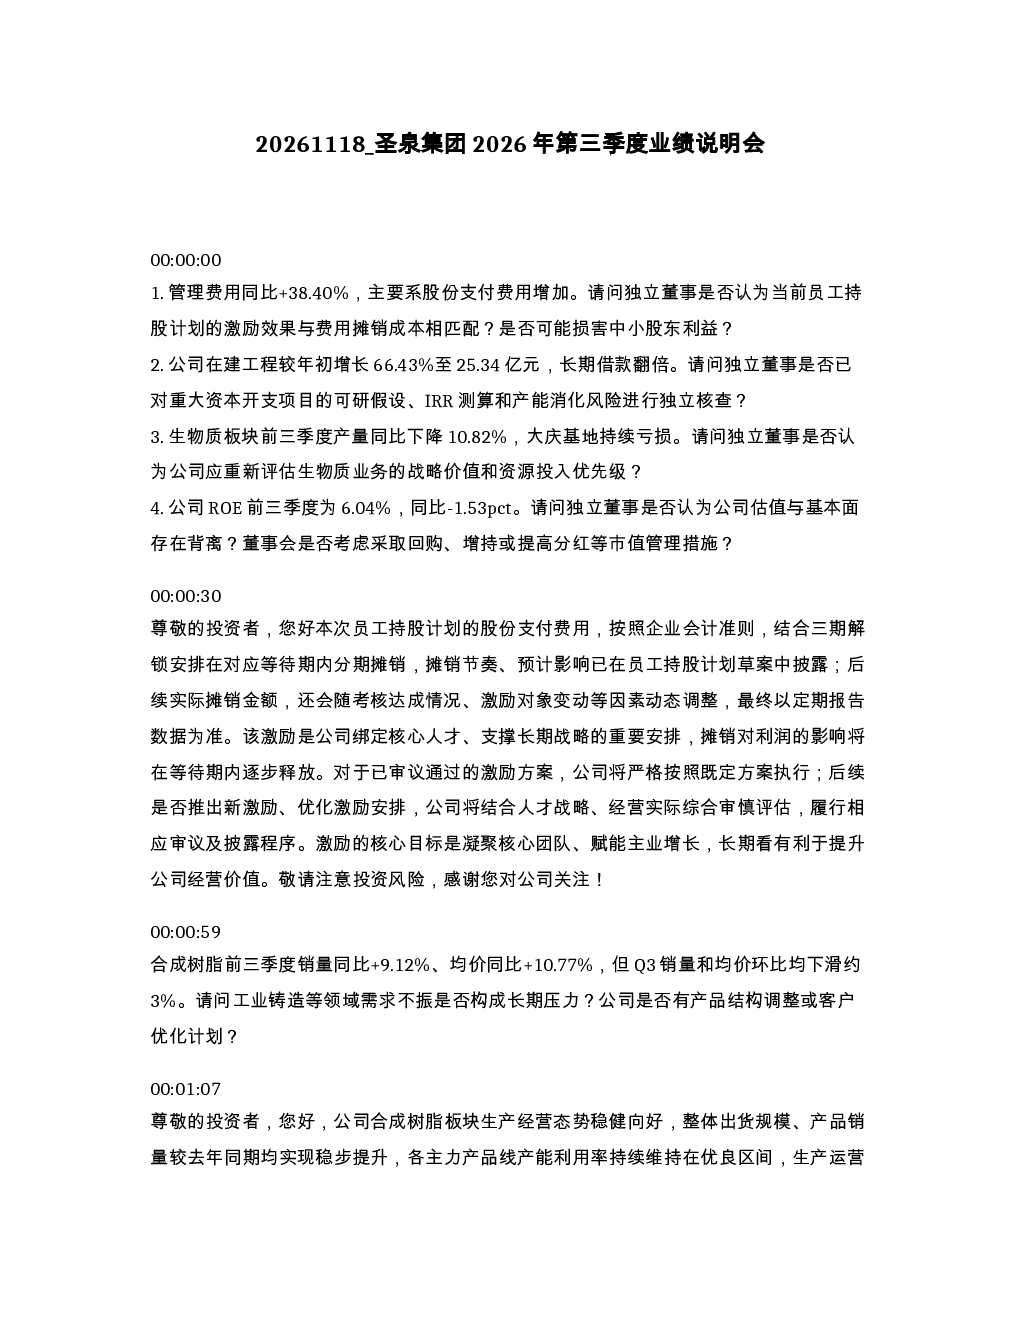
圣泉集团2026年第三季度业绩说明会披露了公司多板块经营数据。管理费用同比增加38.40%主要来自股份支付费用,独立董事需关注激励效果与费用匹配度。在建工程增长66.43%伴随长期借款翻倍,需核查资本开支项目风险。生物质板块产量下降10.82%且大庆基地持续亏损,公司正通过技改改善盈利。ROE为6.04%同比下滑,董事会考虑市值管理措施。合成树脂板块销量环比下滑,工业铸造需求疲软构成压力。先进电子材料Q3销量大增,PPO/OPE满产满销,在建产能达产正常。大庆生物质基地销量增长但产量下降,公司正努力扭亏。应收账款增长33.57%,主要因规模扩大,客户信用良好。收购菏泽科信形成上下游协同,PPO与碳氢树脂产能规划明确。风电项目推进顺利,有助于生物质基地扭亏。股份支付费用摊销压制盈利,财务费用大幅增加主要因汇兑损益及利息。经营活动现金流净额为-13.33亿元,主要因不主动贴现票据。新增应付债券大幅增加利息费用,财务杠杆可控。先进电子材料成为增长主引擎,但资源投入将动态调整。Q3单季净利润下滑,核心原因包括下游需求变化、产品组合及费用压力。实际控制人部分质押但控制权稳定,公司关注治理结构优化。营收增长但扣非净利润下降主要因股份支付费用,剔除后盈利具备可持续性。
圣泉集团所在赛道的发展趋势如何?
圣泉集团所处赛道主要为先进电子材料、电池材料及生物质综合利用。先进电子材料板块增长强劲,PPO/OPE产品满产满销,硅碳负极与多孔碳随下游渗透率提升放量,硬碳受益钠电市场增长。电池材料方面,硅碳负极技术路线持续验证,与下游需求匹配度高。生物质板块虽产量下降但销量增长,公司通过技改、产品增值改善盈利,风电项目助力扭亏。合成树脂板块面临工业铸造等领域需求疲软压力,公司计划调整产品结构。整体来看,公司战略重心向先进电子材料及电池材料倾斜,各板块资源投入将动态调整以匹配市场趋势。
圣泉集团报告重点分析了哪些方向?
圣泉集团报告重点分析了管理费用增长、资本开支与负债、生物质板块盈利改善、ROE下滑与市值管理、合成树脂板块需求疲软、先进电子材料放量、大庆基地扭亏、应收账款增长、菏泽科信收购协同效应、PPO与碳氢树脂产能规划、风电项目推进、股份支付费用摊销、财务费用增长、现金流状况、可转债与财务杠杆、战略重心调整、Q3业绩下滑、股权质押稳定性及“增收不增利”现象。报告详细披露了各板块经营数据、财务指标及未来规划,并强调激励方案已定、财务杠杆可控、盈利具备可持续性。
当前市场对圣泉集团有何判断?
当前市场对圣泉集团的判断主要围绕其多板块经营表现及未来增长潜力。公司先进电子材料板块表现亮眼,成为增长主引擎,但管理费用增长、ROE下滑引发关注。生物质板块持续亏损但销量增长,公司正努力改善盈利。合成树脂板块面临需求疲软压力,公司计划调整策略。市场关注公司战略重心调整、资源投入动态变化、财务费用增长及现金流状况。整体来看,市场对圣泉集团未来发展方向及盈利改善能力持观察态度,认为其多赛道布局具备长期潜力,但短期经营压力需持续关注。
圣泉集团研报存在哪些风险提示?
圣泉集团研报提示的主要风险包括:管理费用持续增长可能影响盈利能力,独立董事需评估激励方案效果与费用匹配度;在建工程大幅增加伴随长期借款翻倍,需关注重大资本开支项目的可研假设、IRR测算及产能消化风险;生物质板块产量下降且持续亏损,战略价值与资源投入优先级需重新评估;合成树脂板块面临下游需求疲软压力,产品结构或客户优化效果不确定;财务费用大幅增加主要因汇兑损益及可转债利息,财务杠杆上升;经营活动现金流净额为负,主要因不主动贴现票据,需关注现金流稳定性;原材料价格上涨对毛利率冲击已通过提价传导,但客户接受度存在不确定性。