猜你想问
上海电力Q3业绩大幅下滑的原因是什么?
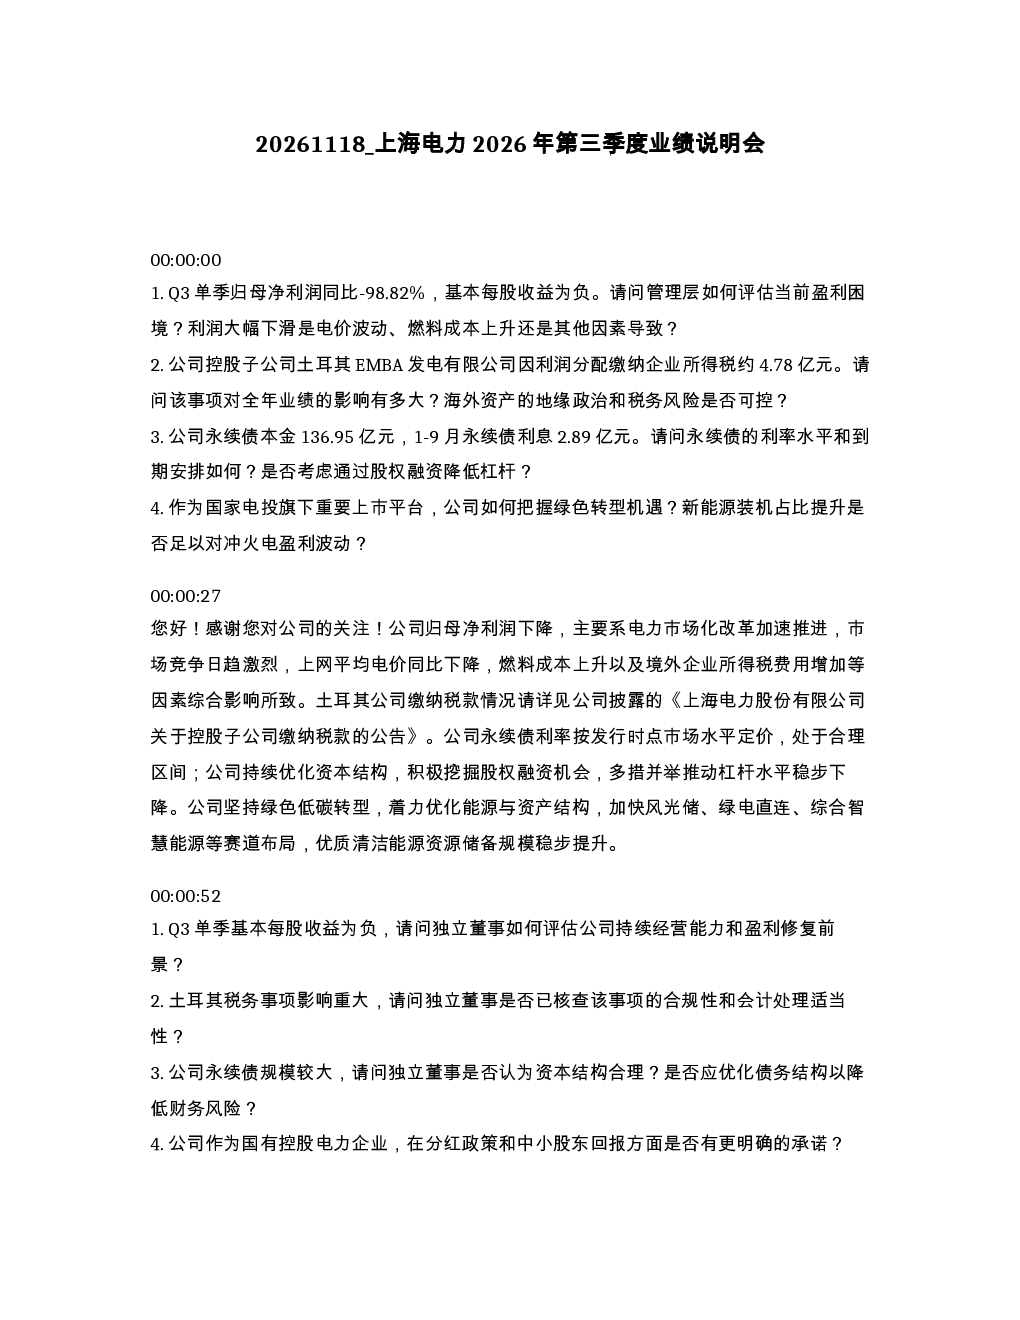
Q3单季归母净利润同比-98.82%,主要受电力市场化改革加剧、上网平均电价下降、燃料成本上升及境外企业所得税增加等因素影响。管理层认为这些因素共同导致盈利困境,但独立董事未明确评估持续经营能力和盈利修复前景。
电力行业未来发展趋势如何?
作为国家电投旗下平台,上海电力着力优化能源结构,加快风光储、绿电直连等布局。公司强调坚持绿色低碳转型,但新能源装机占比提升能否对冲火电盈利波动尚未明确,需关注后续新能源项目溢价水平及并网进度。
报告最关注的分析方向是什么?
报告最关注盈利困境评估、永续债与资本结构优化、绿色转型与新能源布局。管理层表示通过债务置换、ABS等方式优化债务结构,并积极挖掘股权融资机会降低杠杆,但独立董事未明确建议优化债务结构。
当前电力市场现状如何判断?
前三季度营收下降6.85%,利润总额下降41.90%,收入与利润非对称下滑反映单位盈利能力恶化。经营活动现金流净额同比-31.50%,主要因售电量减少、电价下降及燃料成本上升。火电调峰收益主要来自华东区域市场,但整体市场面临电力市场化改革加剧等挑战。
研报提示哪些风险?
报告提示的主要风险包括电力市场化改革加剧、上网平均电价下降、燃料成本上升、境外企业所得税增加等盈利困境因素,以及土耳其税务事项的地缘政治和税务风险。海外资产风险通过政策性保险、合规体系及治理架构管理,但独立董事未明确是否需加强风险提示。
你可能感兴趣
海尔生物2026年第三季度业绩说明会
未知机构2026-10-23
广汇物流2026年第三季度业绩说明会
未知机构2026-10-21
国机重装2026年第三季度业绩说明会
未知机构2026-10-23
中国巨石2026年第三季度网上业绩说明会
未知机构2026-10-23
中铝国际2026年第三季度业绩说明会
未知机构2026-10-23
中煤能源2026年第三季度业绩说明会
未知机构2026-10-26
博隆技术2026年第三季度业绩说明会
未知机构2026-10-26
萤石网络2026年第三季度业绩说明会
未知机构2026-10-26
寒武纪2026年第三季度业绩说明会
未知机构2026-10-26
秦安股份2026年第三季度业绩说明会
未知机构2026-10-26