猜你想问
中航重机第二增长曲线具体布局哪些领域?
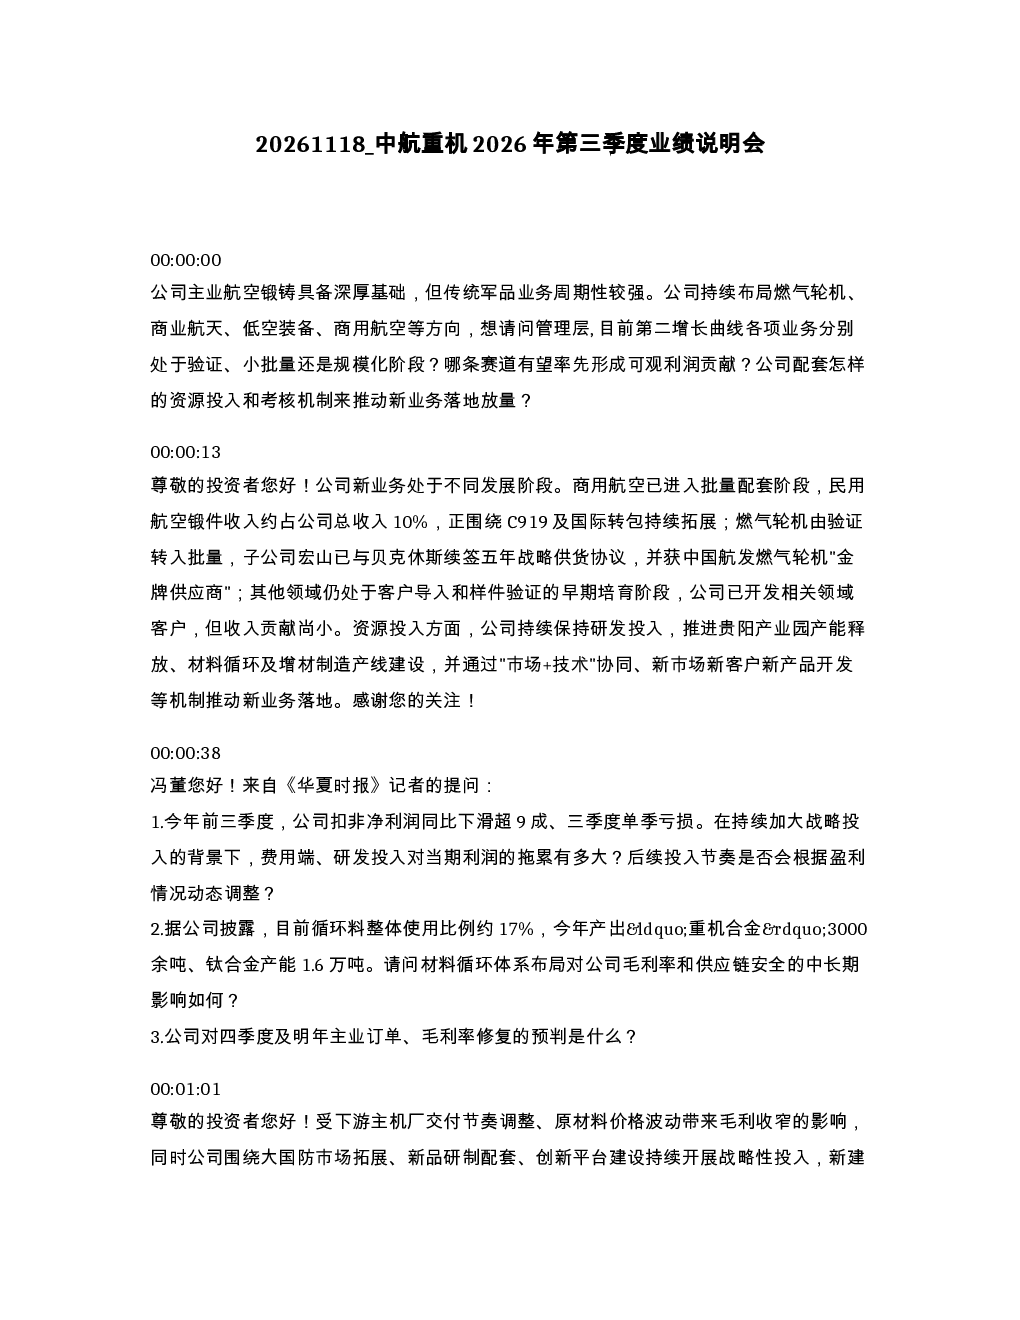
公司正布局燃气轮机、商业航天、低空装备、商用航空等第二增长曲线。商用航空进入批量配套阶段,民用航空锻件收入约占总收入10%,围绕C919及国际转包拓展;燃气轮机由验证转入批量,子公司宏山已与贝克休斯续签五年战略供货协议;其他领域仍处于早期培育阶段,客户导入和样件验证为主。公司持续保持研发投入,推进贵阳产业园产能释放、材料循环及增材制造产线建设,通过“市场+技术”协同、新市场新客户新产品开发等机制推动新业务落地。
航空锻铸行业未来发展趋势如何?
“十五五”期间航空锻铸整体订单规模预计将总量扩容、结构优化,主要增量来自持续保障国家重点型号任务,以及商用航空(C919等)、燃气轮机、散热等高端民用领域。公司围绕这些领域深化与主机单位联合研发,拓展民用增量业务,加快产能爬坡,积极应对经营压力。材料循环体系布局将对公司毛利率和供应链安全产生中长期积极影响。
报告重点分析了哪些经营问题?
2023年前三季度公司扣非净利润同比下滑超9成,三季度单季亏损,主要受下游交付节奏调整、原材料价格波动、新建产能折旧增加及战略性投入影响。公司将持续平衡战略投入与经营质量,动态优化资源配置,严控非必要开支,落实降本增效举措,包括工艺优化、材料循环利用、深化联合研发、拓展增量业务等。公司面临新增产能亏损,将平衡战略投入与经营质量,动态优化资源配置,严控非必要开支;同时落实降本增效,拓展增量业务,努力改善经营质量。
当前航空锻铸市场现状如何?
公司航空锻铸主业基础深厚,但传统军品业务周期性强。目前公司正积极应对经营压力,深化与主机单位联合研发,拓展民用增量业务,加快产能爬坡。商用航空进入批量配套阶段,民用航空锻件收入约占总收入10%,围绕C919及国际转包拓展;燃气轮机由验证转入批量,子公司宏山已与贝克休斯续签五年战略供货协议。但具体订单端、收入端回暖时间窗口尚不明确。
研报提示了哪些风险?
公司面临下游交付节奏调整、原材料价格波动、新建产能折旧增加及战略性投入等多重经营压力。新增产能亏损导致公司将持续平衡战略投入与经营质量,动态优化资源配置,严控非必要开支。材料循环体系虽对毛利率和供应链安全产生中长期积极影响,但完善材料回收再生能力时,公司将坚持自主研发为根基,同时兼顾与产业伙伴、科研院所的协同合作,存在一定不确定性。定增计划的投资收益率展望及对中小投资者的负责体现将依赖于后续经营改善。