猜你想问
华润啤酒被重点推荐的核心逻辑是什么?
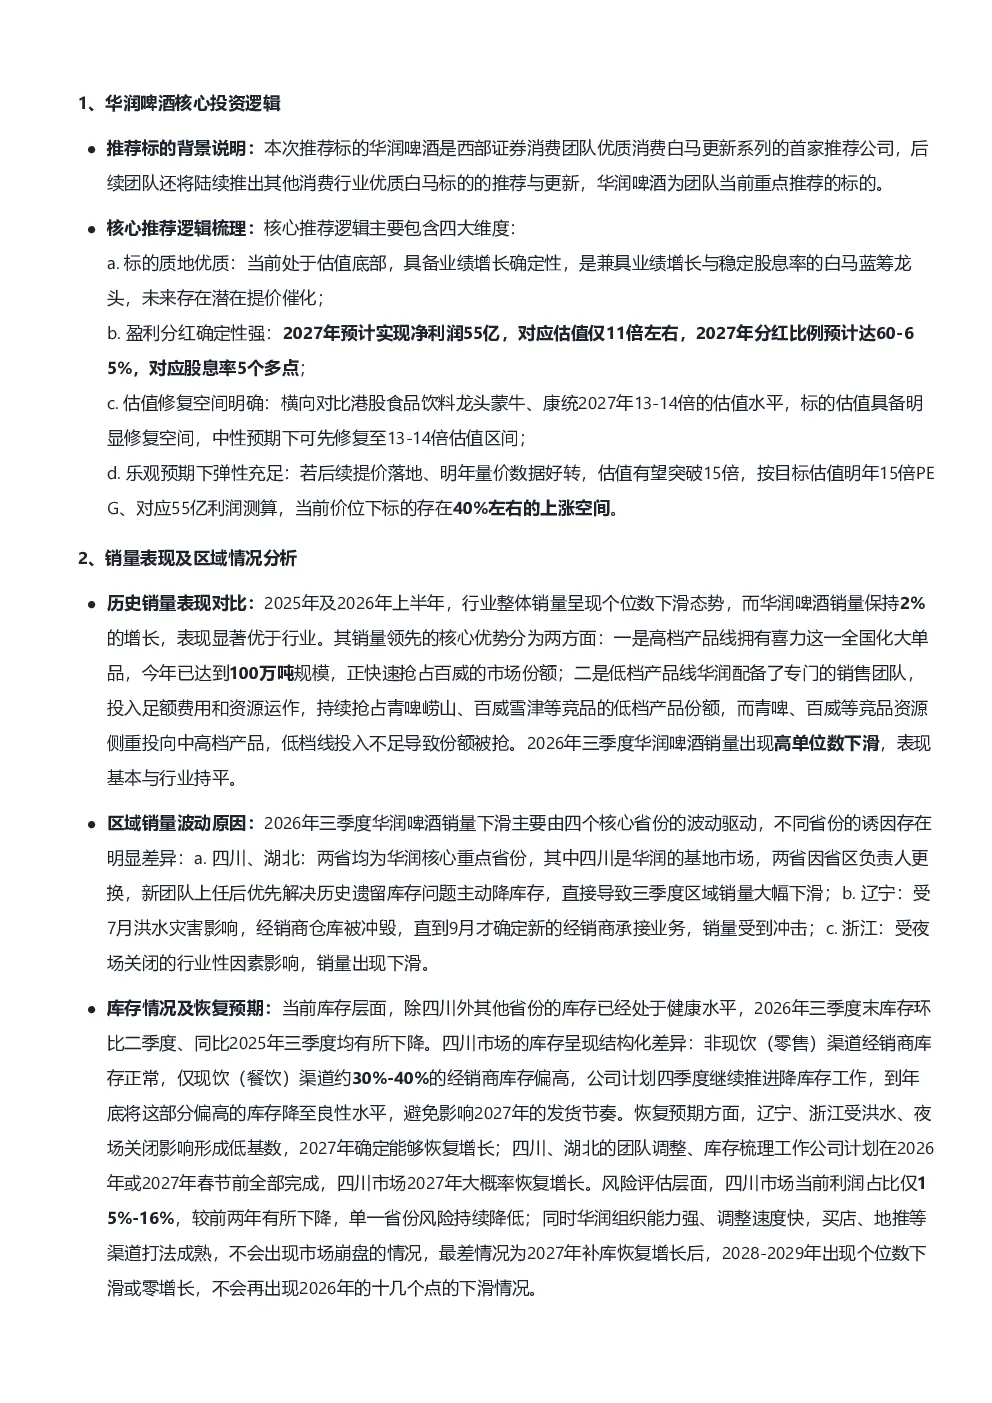
华润啤酒被西部证券消费团队重点推荐,核心逻辑包含四大维度:估值修复空间明确,当前估值11倍低于港股龙头,具备明显修复空间;销量表现优于行业,2025-2026年保持2%增长,核心优势在于高档产品线(喜力)和低档产品线市场份额的持续抢占;产品结构优化,喜力销量预计2026年超100万吨,老雪对标大乌苏销量2026年预计20多万吨,中低档产品通过抢占竞品空白市场实现增长;财务表现稳健,2026年吨价提升1-2个百分点,销量下滑1%左右,2027年销量增长2%,吨价提升1-2个百分点,收入预计增长4%,毛利率有望企稳修复,费用率持续下降贡献利润弹性。
啤酒行业未来发展趋势如何?
啤酒行业未来发展趋势呈现结构性分化,行业整体销量预计2025-2026年个位数下滑,但高端产品线增长强劲。喜力作为核心增长引擎,销量预计2025年80万吨,2026年超100万吨,三五年内目标150万吨,通过抢占红百威份额实现增长。其他高端产品如老雪对标大乌苏,2026年销量预计20多万吨,目标40-50万吨。中低档产品通过抢占竞品未投入足够精力的市场份额实现增长。行业竞争格局持续优化,龙头企业市场份额提升。
报告重点分析了华润啤酒的哪些方面?
报告重点分析了华润啤酒的估值修复空间、销量增长表现、产品结构优化及财务稳健性。估值方面,当前11倍估值低于港股龙头,具备明显修复空间,中性预期下可修复至13-14倍,乐观预期下若提价落地,估值有望冲击15倍。销量方面,2025-2026年行业销量个位数下滑,华润啤酒保持2%增长,核心优势在于高档产品线(喜力)和低档产品线市场份额的持续抢占。产品结构方面,喜力销量预计2025年80万吨,2026年超100万吨,老雪对标大乌苏销量2026年预计20多万吨,中低档产品通过抢占竞品空白市场实现增长。财务方面,2026年吨价提升1-2个百分点,销量下滑1%左右,2027年销量增长2%,吨价提升1-2个百分点,收入预计增长4%,毛利率有望企稳修复,费用率持续下降贡献利润弹性。
当前啤酒市场现状如何判断?
当前啤酒市场现状呈现结构性分化,行业整体销量预计2025-2026年个位数下滑,但高端产品线增长强劲。喜力作为核心增长引擎,销量预计2025年80万吨,2026年超100万吨,三五年内目标150万吨。其他高端产品如老雪对标大乌苏,2026年销量预计20多万吨,目标40-50万吨。中低档产品通过抢占竞品未投入足够精力的市场份额实现增长。区域方面,2026年三季度销量高单位数下滑,主要由四川团队调整降库存、辽宁洪水影响经销商、浙江夜场关闭驱动,除四川外库存健康,公司计划四季度降库存,2027年大概率恢复增长。单一省份风险降低,四川利润占比仅15%-16%,公司组织能力强,最差情况为2028-2029年个位数下滑。
报告提示了哪些风险?
报告提示的主要风险包括销量偶发因素影响、单一省份依赖风险及原材料成本波动。销量方面,2026年三季度销量高单位数下滑,主要由四川团队调整降库存、辽宁洪水影响经销商、浙江夜场关闭驱动,四川现饮渠道库存偏高,公司计划四季度降库存,2027年大概率恢复增长,但四川利润占比仅15%-16%,最差情况为2028-2029年个位数下滑。原材料成本方面,铝罐成本高位上涨,大麦麦芽成本个位数上涨,整体2027年原材料成本涨幅低单位数到中单位数,但需关注成本波动风险。此外,行业关注度相对较低可能导致估值修复不及预期。