猜你想问
研报核心内容是什么?
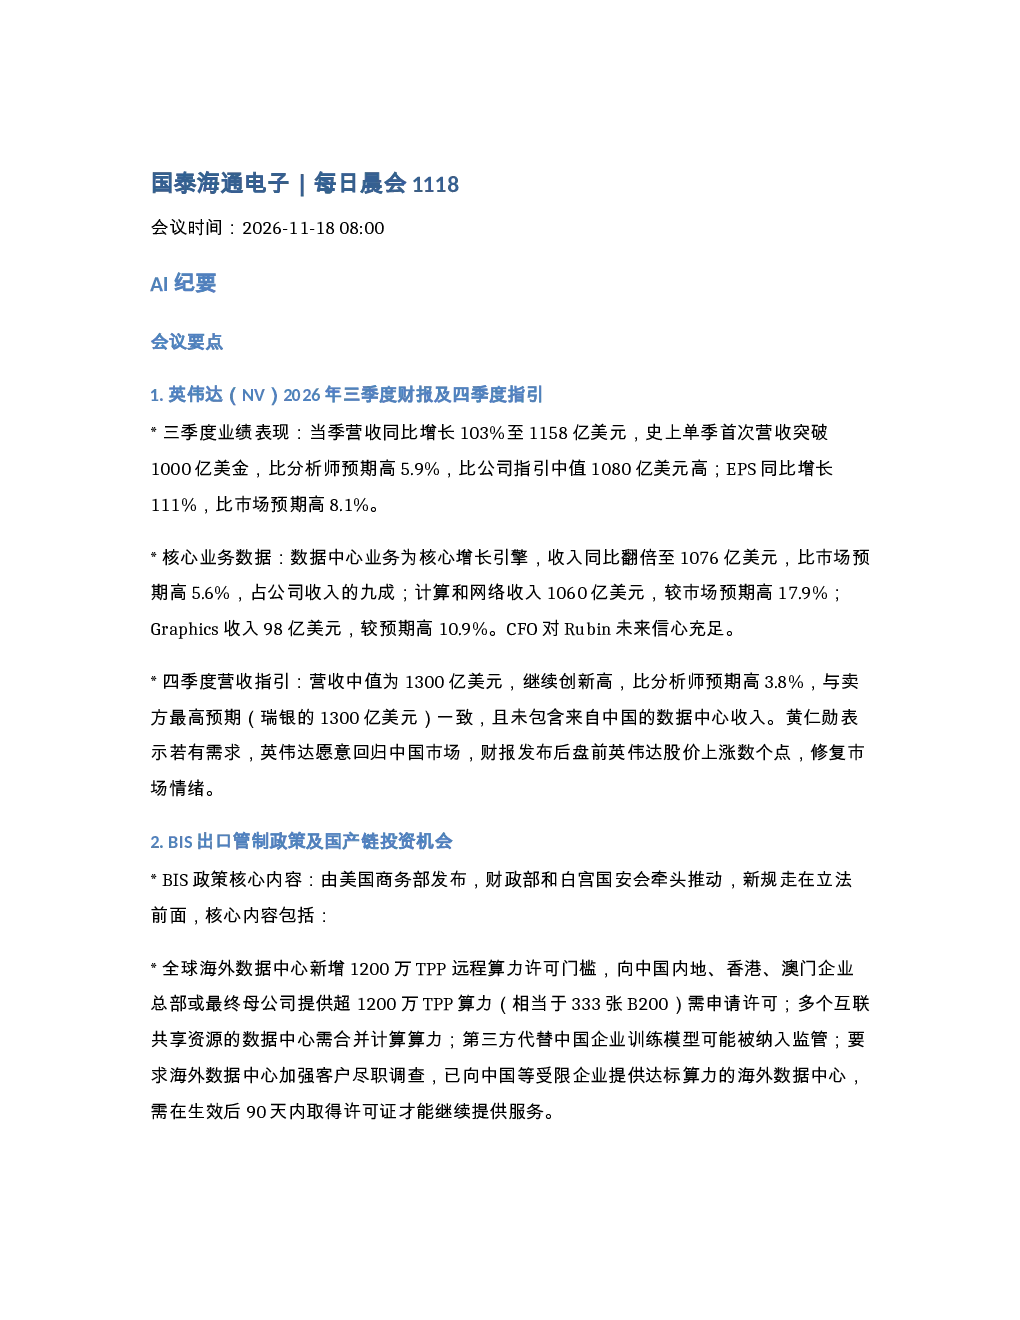
研报主要分析了英伟达2026年三季度财报及四季度指引,BIS出口管制政策对国产链的影响,利扬芯片的投资逻辑,消费电子行业趋势及推荐标的,视涯科技的投资逻辑,玻璃基行业动态及国内发展逻辑,AI制药行业动态,以及机器人行业观点及推荐标的。
报告关注哪些赛道/行业发展趋势?
报告重点关注半导体芯片设计、制造与设备、封测,特别是国产链投资机会;消费电子行业趋势,特别是NAND价格变化和果链备货情况;AI芯片测试领域,特别是利扬芯片的业务升级方向;XR行业发展趋势,特别是视涯科技的技术卡位优势;玻璃基行业发展趋势,特别是国内发展逻辑;AI制药行业发展趋势,特别是Isomorphic的融资及估值;机器人行业发展趋势,特别是特斯拉Optimus的量产计划。
报告重点分析了哪些方向?
报告重点分析了英伟达的业绩表现和四季度营收指引,BIS政策对国产链的影响及投资标的,利扬芯片的行业需求驱动和产能布局进展,消费电子行业NAND价格趋势及推荐标的,视涯科技的技术卡位优势和股价催化因素,玻璃基行业的国内发展逻辑,AI制药行业的融资及估值和管线进展,以及机器人行业的长期产业进展和短期动态。
市场现状如何判断?
报告指出英伟达业绩表现强劲,国产链面临BIS政策挑战但存在投资机会,消费电子行业NAND价格预计下滑,AI制药行业融资总额达232亿美元,机器人行业长期趋势不悲观但短期量能不足。
研报有哪些风险提示?
报告提到BIS政策可能对国产链企业造成合规难度,消费电子行业NAND价格下滑可能影响毛利率,AI制药行业资本向少数巨头集中可能存在竞争风险,机器人行业短期量能不足可能影响板块表现。
你可能感兴趣
国泰海通电子每日晨会1118
未知机构2026-11-18
国泰海通电子 每日晨会1013
未知机构2026-10-13
国泰海通电子每日晨会0923
未知机构2026-09-23
国泰海通电子每日晨会0916
未知机构2026-09-16
国泰海通电子每日晨会1019
未知机构2026-10-19
国泰海通电子每日晨会0909
未知机构2026-09-09
261027-国泰海通电子 每日晨会1027
未知机构2026-10-28
国泰海通电子每日晨会1020
未知机构2026-10-20
国泰海通电子每日晨会1021
未知机构2026-10-21
261102-国泰海通电子每日晨会1102
未知机构2026-11-03