原油市场分析总结
市场新闻与价格变化
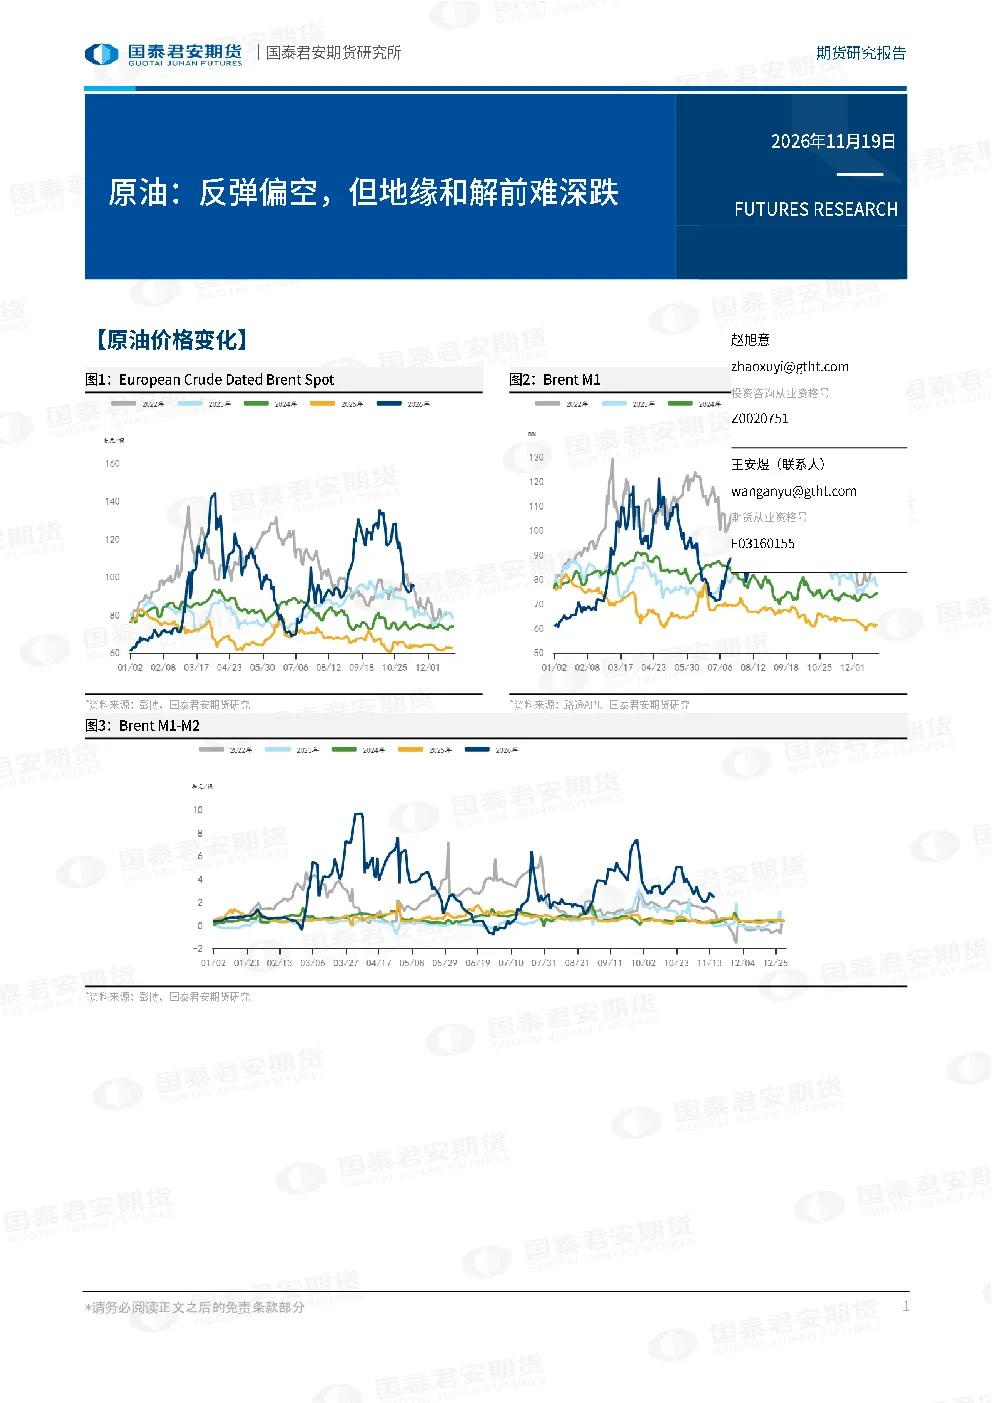
11月18日,国际原油期货收跌,ICE2027年1月布伦特原油下跌1.19美元/桶至91.95美元/桶,NYMEX2026年12月WTI原油下跌2.75美元/桶至83.26美元/桶,Platts即期布伦特实货评估价降至92.11美元/桶。主要原因是美国能源信息署(EIA)数据显示,截至11月13日当周商业原油库存增加338万桶至4.178亿桶,连续第二周上升;美国原油产量升至1,403万桶/日,供应增加及库存累积导致市场关注点从地缘冲突风险转向供应过剩。同时,伊拉克联邦管道恢复输油、部分中东出口路线逐步恢复及运费回落增加了原油可获得性,但霍尔木兹海峡通行量降至15艘,袭船事件持续,外运风险未完全消除。
原油现货市场
- 亚洲现货价差:2027年1月现货迪拜、阿曼原油较同月迪拜期货升水0.11美元/桶,Murban升水3.20美元/桶;成交17笔迪拜部分货,未形成整船交割申报。
- 北海原油:一船Forties原油以较即期布伦特升水1.15美元/桶成交,计划12月4-8日抵达鹿特丹。
- 加拿大WCS:相对WTI月均价的贴水收窄1美元/桶至24美元/桶。
- 地中海CPCBlend:十二月中旬装船货的市国泰君安期货场指示水平约为较即期布伦特贴水4-5.50美元/桶。
- 中东出口:波斯湾、阿曼湾和红海港口合计原油装船量降至1,410万桶/日,约为战前水平的76%;不含伊朗的中东出口约1,600万桶/日,接近参照期的九成。
- 中东现货升水:1月现货迪拜和阿曼相对同月迪拜期货的升水均为0.11美元/桶,较前一日增加0.05美元/桶,Murban升水升至3.20美元/桶。
- 卡塔尔原油招标:结束一项原油招标,提供1月装船或1-2月转运的Al-Shaheen、QatarLand及QatarMarine货物,报价有效期至11月19日。
- 马来西亚原油售价差:12月马来西亚原油官方售价差较Platts即期布伦特升水18.35美元/桶,比11月下调1.15美元/桶;MiriLight相对该官方售价的贴水收窄至3.65美元/桶,Tapis贴水扩大至8.46美元/桶。
- 北海Forties原油:维多向嘉能可售出一船Forties原油,价格为较即期布伦特升水1.15美元/桶;JohanSverdrup原油卖方报价较即期布伦特贴水1美元/桶,但未见成交。
- 地中海CPCBlend价格分歧:交易员对拟于12月中旬装载的CPCBlend原油给出不同价值判断,部分认为贴水4美元/桶,也有人指示贴水5-5.50美元/桶;市场评论指出,轻质成品油裂解利润转弱、黑海至地中海运费高可能抑制买家接受较高报价。
- 西非市场:尼日利亚BonnyLight和Escravos此前出现较高的十二月装船卖方指示价,但缺乏新成交;安哥拉2027年1月初步装船计划为2,500万桶,较12月最终计划减少678.5万桶。
- 加拿大西部重油:WCS原油在Hardisty相对WTI月均价的贴水收窄1美元/桶至24美元/桶;库欣和Nederland的相应贴水各收窄1.50美元/桶,至16.80和15.25美元/桶。美国从加拿大进口原油降至353万桶/日。Westridge离岸的PacificColdLake相对2027年3月ICE布伦特期货的贴水扩大0.50美元/桶至20.50美元/桶,同期温哥华至中国运费上升。
- 阿根廷原油:未来数月有望达到100万桶/日原油产量,增长主要来自VacaMuerta页岩油;常规油田产量下降削弱炼厂重油供应。Medanito相对拉美布伦特期货价格带的贴水收窄至5美元/桶;一船80万桶、明年1月装载的Medanito原油在ICE布伦特期货贴水约2.50-2.60美元/桶的区间交易。
美国库存与产量数据
- 商业原油库存:截至11月13日当周增加338万桶至4.178亿桶,达到六周高位,但仍比同期五年平均水平低3.7%。
- 库欣库存:减少121万桶至2,615万桶。
- 战略石油储备:减少317万桶至2.7636亿桶,为1982年9月以来最低。
- 原油产量:升至约1,403万桶/日。
- 出口:环比增长约30%至449万桶/日。
- 进口:下降约17%至558万桶/日。
- 炼厂开工率:提高至95.7%,但原油净投入反而下降约13万桶/日至1,692万桶/日。
霍尔木兹海峡通行量
11月17日霍尔木兹海峡通行15艘船,少于修订后的前一日17艘,其中仅三艘为原油油轮。英国海事贸易行动办公室收到一艘油轮在阿曼海岸附近遭空中袭击的报告,船上火情已扑灭;阿布扎比国家石油公司旗下航运企业称,其一艘船11月17日晚过境时受击,造成11名船员受伤。
中东出口路线
伊拉克联邦管道恢复输油,初期输送速度为12万桶/日,库尔德地区管线输油已将杰伊汉港10月出口推至42.2万桶/日的多年高位,为杰伊汉港增加一条避开霍尔木兹的出口路径。
趋势强度
原油趋势强度:0(中性)
研究结论
当前原油市场反弹偏空,但地缘和解前难以深跌。主要支撑因素包括中东出口逐步恢复、伊拉克联邦管道输油增加以及运费回落,但美国库存增加、产量再创新高、进口下降、出口增加等因素导致供应过剩压力。霍尔木兹海峡通行量减少及袭船事件持续仍构成风险。中东出口流量恢复与直接过境受扰并存,炼厂利润差异及运费高影响买盘。总体来看,市场处于供需博弈阶段,短期内价格或震荡偏弱,但地缘政治风险仍是重要变量。