猜你想问
亚玛芬三季度业绩表现如何?
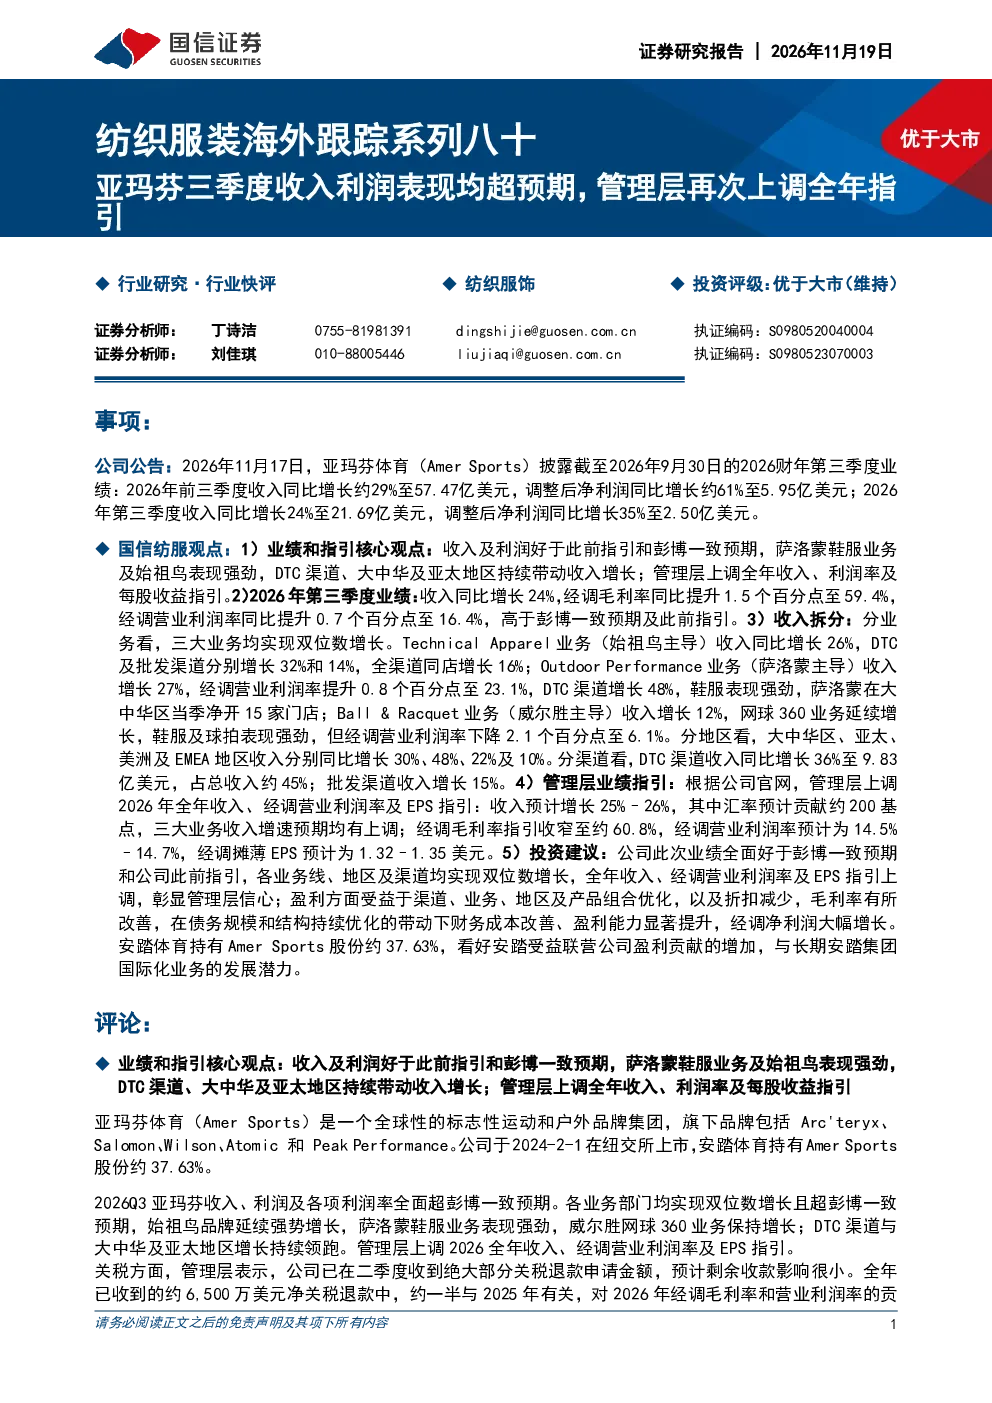
亚玛芬体育2026财年第三季度业绩全面超预期,收入同比增长24%至21.69亿美元,经调毛利率提升1.5个百分点至59.4%,经调营业利润率提升0.7个百分点至16.4%,经调净利润同比增长35%至2.50亿美元。始祖鸟和萨洛蒙品牌表现强劲,DTC渠道、大中华及亚太地区持续带动收入增长。
纺织服装行业发展趋势如何?
纺织服装行业呈现多渠道发展态势,DTC渠道增长显著,大中华和亚太地区成为重要增长引擎。品牌集中度提升,产品创新和可持续发展成为行业关注焦点。技术面料和户外运动装备需求持续增长,数字化和智能化助力企业提升运营效率。
报告重点分析了哪些方面?
报告重点分析了亚玛芬体育三大业务板块(始祖鸟、萨洛蒙、威尔胜)的收入和利润表现,以及各业务在不同地区的增长情况。报告还详细拆解了DTC渠道和批发渠道的收入贡献,并对比了公司业绩与市场预期的差异。
当前市场对纺织服装行业的判断是什么?
当前市场认为纺织服装行业竞争激烈,但头部企业凭借品牌优势和渠道布局仍保持良好增长。消费者需求日益多元化,对产品品质和个性化需求提升。疫情后,线上渠道占比持续提高,企业需加强数字化转型以适应市场变化。
研报提示了哪些风险?
研报提示的主要风险包括下游需求不及预期,海外经济衰退可能影响消费支出,以及国际政治经济风险可能对供应链和市场需求造成冲击。此外,行业竞争加剧和原材料价格波动也可能对企业盈利能力产生影响。
你可能感兴趣
纺织服装海外跟踪系列七十七亚玛芬二季度收入利润表现均超预期,管理层上调全年指引
纺织服装国信证券2026-08-20
纺织服装海外跟踪系列七十七:亚玛芬二季度收入利润表现均超预期,管理层上调全年指引
纺织服装国信证券2026-08-19
纺织服装海外跟踪系列五十九:亚玛芬一季度收入盈利均超彭博一致预期,管理层上调全年指引
纺织服装国信证券2025-05-22
纺织服装海外跟踪系列六十七:亚玛芬三季度业绩增长强劲,管理层再次上调全年指引
纺织服装国信证券2025-11-20
纺织服装海外跟踪系列七十四:亚玛芬一季度业绩超彭博一致预期,管理层上调全年指引
纺织服装国信证券2026-05-20
纺织服装海外跟踪系列六十六:阿迪达斯品牌三季度收入增长12%,管理层再次上调全年业绩指引
纺织服装国信证券2025-11-06
纺织服装海外跟踪系列六十三:亚玛芬二季度萨洛蒙所在业务收入和利润增长领先,管理层上调全年指引
纺织服装国信证券2025-08-21
纺织服装海外跟踪系列五十二:亚玛芬三季度大中华区收入增长56%,上调全年指引
纺织服装国信证券2024-11-21
纺织服装海外跟踪系列五十一:阿迪达斯品牌三季度收入增长14%,管理层连续三次上调全年指引
纺织服装国信证券2024-11-01
亚玛芬发布26Q2业绩 收入利润均超预期 再度上调全年指引庆祝庆祝玫瑰业绩表现 26Q2公司收入
未知机构2026-08-19