猜你想问
中小银行存款压力的具体表现是什么?
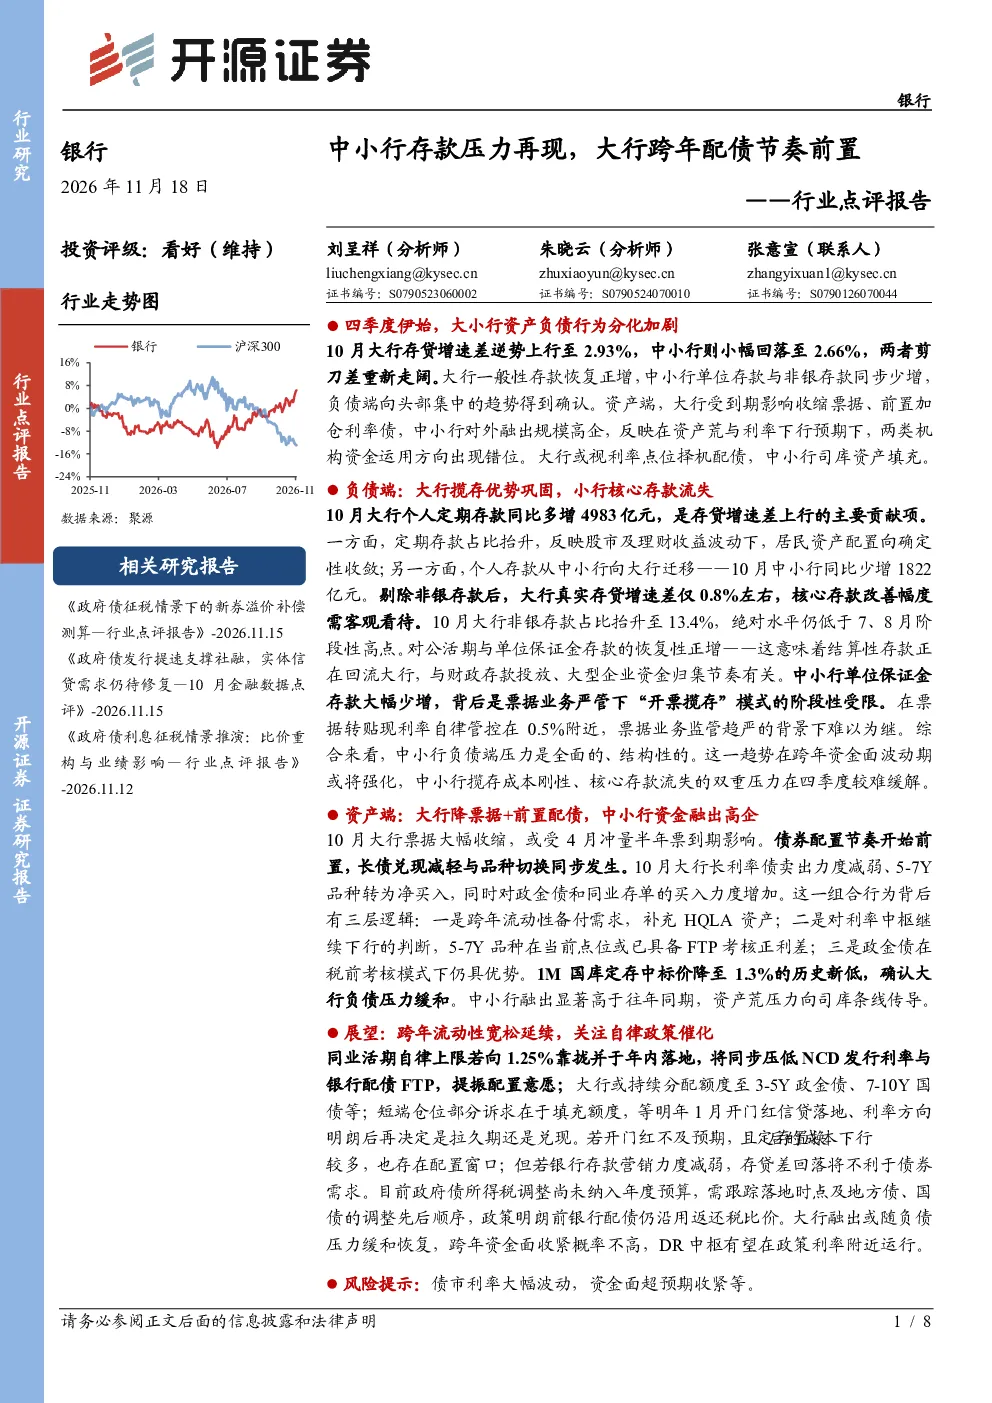
中小银行存款压力主要表现为核心存款流失,居民资产配置向大行迁移,10月中小行个人存款同比少增1822亿元。同时,票据业务严管限制了“开票揽存”模式,单位保证金存款大幅少增。此外,中小行负债端压力全面且结构性,跨年资金面波动期压力或将强化。
大行在资产端的操作策略有哪些?
大行在资产端主要采取降票据和前置配债策略。10月票据大幅收缩,受4月冲量半年票到期影响。债券配置节奏前置,长债兑现减轻与品种切换同步发生。大行长利率债卖出力度减弱,5-7Y品种转为净买入,对政金债和同业存单买入力度增加。大行或视利率点位择机配债,政金债在税前考核模式下仍具优势。
报告对跨年流动性的展望如何?
报告展望跨年流动性将延续宽松态势。同业活期自律上限若向1.25%靠拢并于年内落地,将压低NCD发行利率与银行配债FTP,提振配置意愿。大行或持续分配额度至3-5Y政金债、7-10Y国债等。短端仓位部分诉求在于填充额度,等明年1月开门红信贷落地、利率方向明朗后再决定是拉久期还是兑现。大行融出或随负债压力缓和恢复,跨年资金面收紧概率不高,DR中枢有望在政策利率附近运行。
银行行业目前面临的主要市场现状是什么?
银行行业目前面临的主要市场现状是分化加剧。负债端,大行揽存优势巩固,小行核心存款流失。资产端,大行降票据+前置配债,中小行资金融出高企。1M国库定存中标价降至1.3%的历史新低,确认大行负债压力缓和,但中小行融出显著高于往年同期,资产荒压力向司库条线传导。
研报提示的主要风险有哪些?
研报提示的主要风险包括债市利率大幅波动和资金面超预期收紧。例如,若债市利率大幅波动可能影响银行配债决策;若资金面超预期收紧可能加剧银行跨年资金面压力。此外,政府债所得税调整尚未纳入年度预算,其落地时点及调整顺序也需关注,政策明朗前银行配债仍沿用返还税比价。
你可能感兴趣
银行5月央行信贷收支表点评:存款客户难留,中小行配债收缩、“开票揽存”
金融开源证券2026-06-16
银行行业深度报告:中小行配债走弱:成因与趋势判断
金融开源证券2026-09-30
6月央行信贷收支表要点解读:短贷提振货币派生,中小行腾退高息存款影响配债
金融开源证券2025-07-15
银行1月金融数据点评:信贷节奏前置,非银存款继续收缩
金融开源证券2025-02-16
2月信贷收支表点评:存款格局重塑,大行延续较强配债力度
金融开源证券2026-03-17
银行业二级资本债与TLAC点评:中小行不受TLAC约束,大行权益不会被摊薄
金融民生证券2018-02-28
银行:央行定向降准点评-支持大行落地债转股,引导中小行加强小微
金融民生证券2018-06-25
银行业11月央行信贷收支表要点解读:存款搬家股市放缓,中小行储蓄回流大行
金融开源证券2025-12-18
行业深度报告:存贷节奏错位下的银行配债持续性探讨
金融开源证券2026-03-08
银行行业点评报告:大行票据高增,存款脱媒延续
金融开源证券2024-09-18