猜你想问
华东医药2026年三季报主要业绩表现如何?
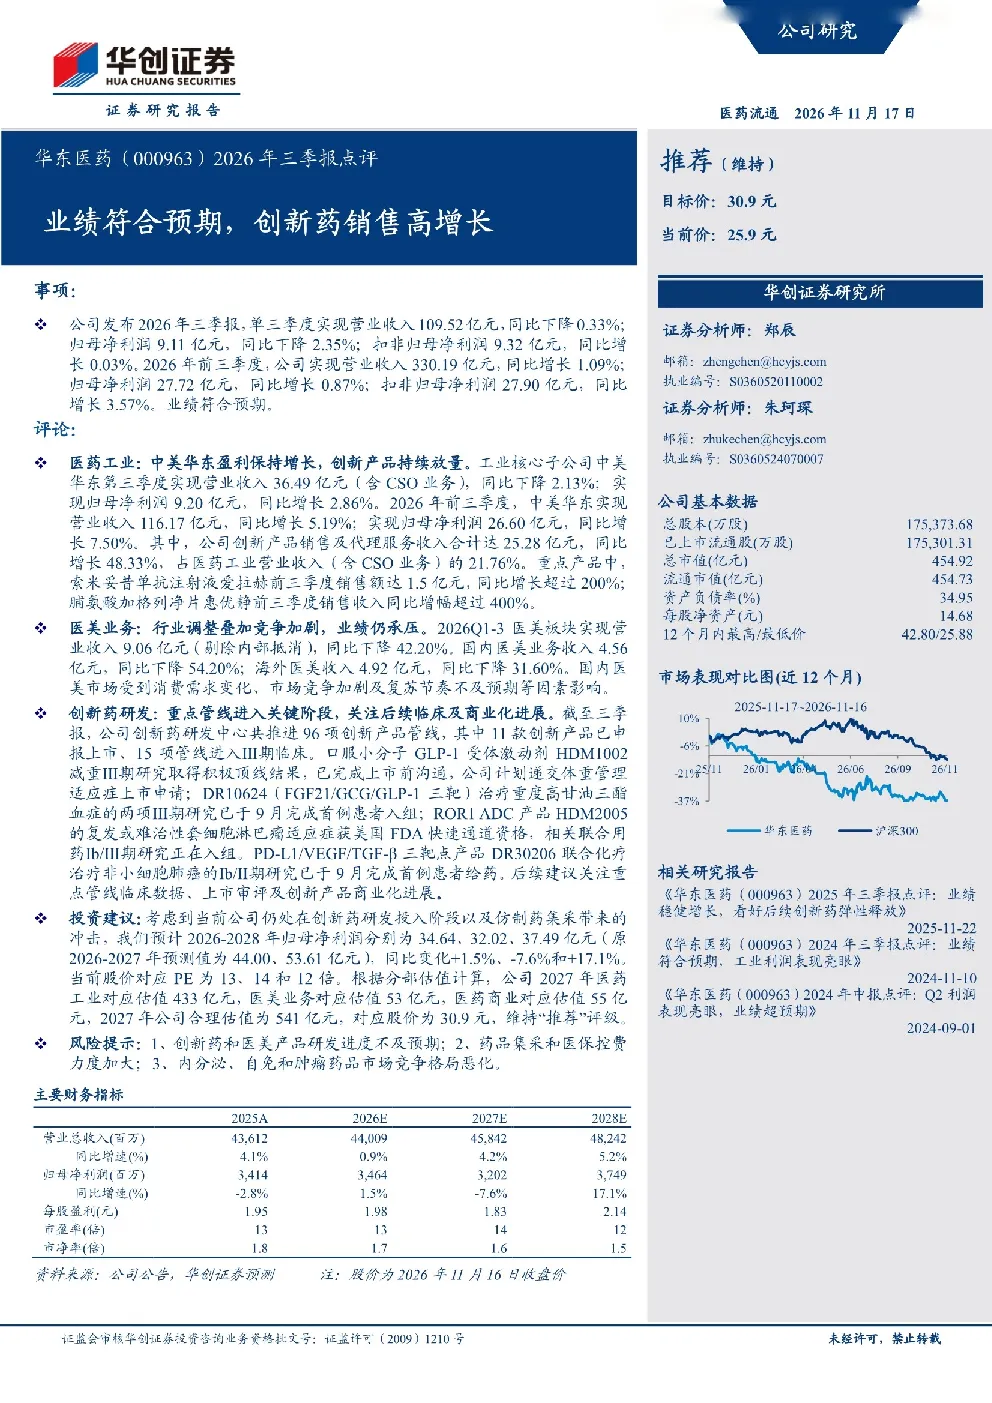
2026年前三季度,华东医药实现营业收入330.19亿元,同比增长1.09%;归母净利润27.72亿元,同比增长0.87%;扣非归母净利润27.90亿元,同比增长3.57%。业绩符合预期。医药工业分部表现突出,创新产品销售及代理服务收入同比增长48.33%,重点产品索米妥昔单抗注射液和脯氨酸加格列净片销售大幅增长。医美业务受市场环境变化影响收入下降,医药商业整体稳健。
华东医药创新药研发进展及重点产品情况?
华东医药创新药研发管线共96项,其中11款已申报上市,15项进入III期临床。重点产品包括口服小分子GLP-1受体激动剂HDM1002在减重II期研究中取得积极结果,计划递交体重管理适应症上市申请;DR10624治疗高甘油三酯血症的两项I期研究已完成首例入组;ROR1ADC产品HDM2005获FDA快速通道资格,联合用药Ib/III期研究正在入组;PD-L1/VEGF/TGF-β三靶点产品DR30206的Ib/II期研究已完成首例给药。
医药行业创新药发展趋势如何?
医药行业创新药发展趋势聚焦于高精度靶点研发和联合用药策略。口服小分子GLP-1受体激动剂等减重领域产品表现亮眼,适应症拓展成为重要方向。多靶点ADC药物和联合用药方案成为研发热点,如ROR1ADC和PD-L1/VEGF/TGF-β三靶点产品。行业整体加速向创新驱动转型,管线储备和临床进展成为核心竞争力。
华东医药当前市场竞争力及行业地位分析?
华东医药在创新药领域竞争力显著提升,创新产品管线丰富,重点产品临床进展迅速。医药工业分部创新产品销售高增长,索米妥昔单抗注射液和脯氨酸加格列净片表现突出。医美业务受市场波动影响但仍是重要板块。公司在内分泌、自免和肿瘤等热门领域布局深入,管线进展和FDA认可显示其研发实力。
华东医药投资风险提示有哪些?
华东医药面临的主要风险包括创新药研发进度不及预期,部分重点产品如HDM1002和HDM2005可能存在临床或注册挑战。医美业务持续下滑可能影响整体业绩表现。行业政策风险需关注,药品集采和医保控费力度加大可能影响药品定价和市场份额。此外,内分泌、自免和肿瘤药品市场竞争加剧,可能压缩公司发展空间。