猜你想问
藏格矿业2026年三季报核心内容是什么?
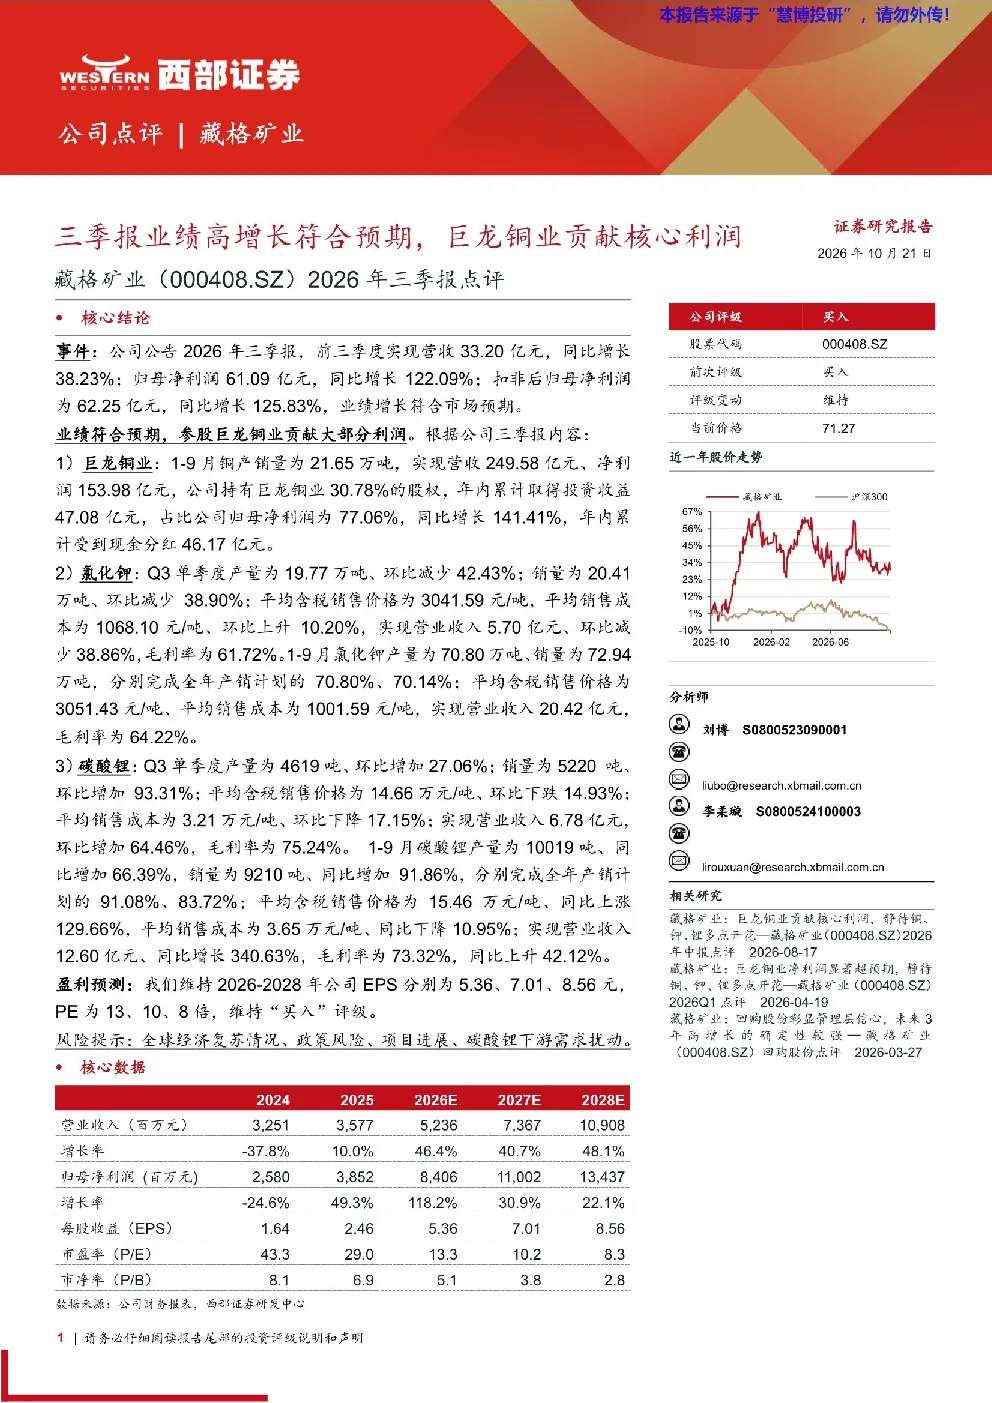
藏格矿业2026年三季报显示业绩高增长,营收33.20亿元同比增长38.23%,归母净利润61.09亿元同比增长122.09%。巨龙铜业贡献核心利润,公司持有其30.78%股权,年内投资收益47.08亿元占比归母净利润77.06%,同比增长141.41%。氯化钾Q3产量环比减少42.43%,销量环比减少38.90%,但碳酸锂产量环比增加27.06%,销量环比增加93.31%,营收6.78亿元环比增加64.46%
氯化钾和碳酸锂的行业发展趋势如何?
氯化钾方面,Q3产量环比减少42.43%,销量环比减少38.90%,但1-9月产量和销量分别完成全年计划的70.80%和70.14%,显示行业需求稳定。碳酸锂方面,Q3产量环比增加27.06%,销量环比增加93.31%,1-9月产量同比增加66.39%,销量同比增加91.86%,价格同比上涨129.66%,显示行业需求强劲,但价格环比下跌14.93%
报告重点分析了哪些方向?
报告重点分析了巨龙铜业的贡献,其1-9月铜产销量为21.65万吨,实现营收249.58亿元、净利润153.98亿元,是公司核心利润来源。同时分析了氯化钾和碳酸锂的产销情况及价格变化,Q3碳酸锂产量环比增加27.06%,销量环比增加93.31%,营收6.78亿元环比增加64.46%,毛利率75.24%,显示碳酸锂业务增长强劲。
当前市场现状如何判断?
藏格矿业2026年三季报显示公司整体业绩高增长,巨龙铜业贡献核心利润,但氯化钾业务Q3产量环比减少42.43%,销量环比减少38.90%,显示部分传统业务面临压力。碳酸锂业务表现强劲,Q3产量环比增加27.06%,销量环比增加93.31%,营收6.78亿元环比增加64.46%,毛利率75.24%,显示新能源相关业务增长迅速。公司整体盈利能力提升,但需关注不同业务板块的周期性波动。
研报提示了哪些风险?
研报提示的风险包括全球经济复苏情况、政策风险、项目进展以及碳酸锂下游需求扰动。全球经济复苏情况可能影响公司产品需求,政策风险可能影响行业监管环境,项目进展可能影响未来产能释放,碳酸锂下游需求扰动可能影响产品价格和销量。这些风险需持续关注,但研报未提供具体影响程度分析。