猜你想问
这份研报主要分析了什么内容?
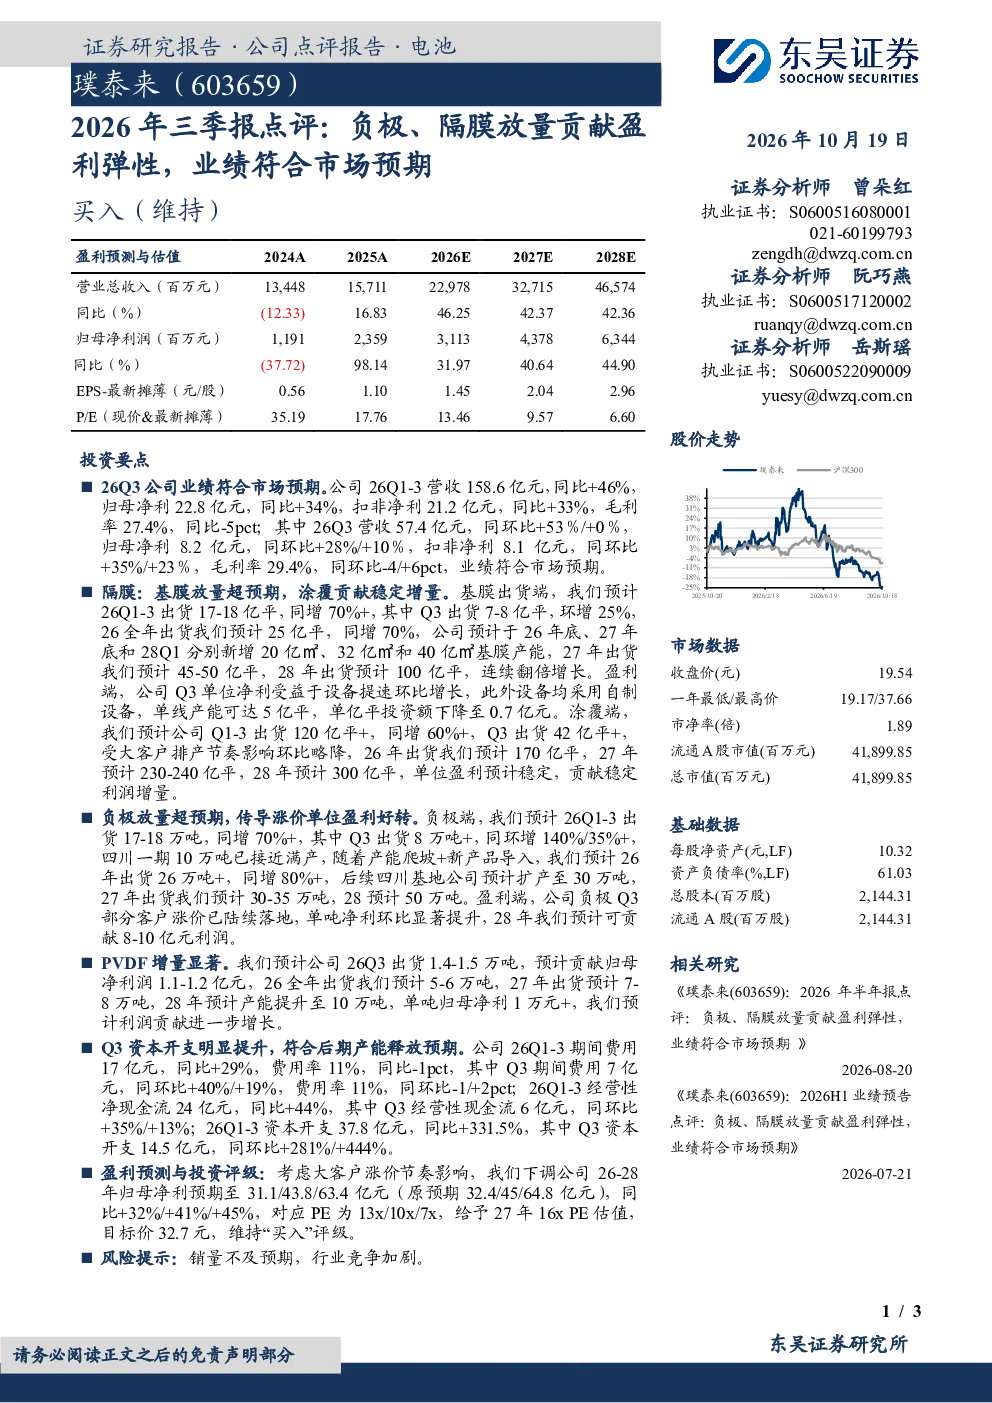
这份研报主要点评了2026年第三季度的业绩表现,指出负极和隔膜业务放量贡献了盈利弹性,整体业绩符合市场预期。报告详细分析了营收和净利润的同比环比增长情况,以及各业务板块如隔膜(基膜和涂覆)、负极、PVDF的业务量和盈利能力。同时,还披露了资本开支情况、未来几年的业绩预测和投资评级。
隔膜业务的发展趋势如何?
隔膜业务呈现高速增长趋势。基膜业务在2026年Q1-3出货量同比增长70%以上,预计全年出货25亿平,未来几年将连续翻倍增长,单线产能和投资效率也在提升。涂覆隔膜业务在2026年Q1-3出货量同比增长60%以上,预计全年出货170亿平,未来几年保持稳定增长,单位盈利稳定。
报告重点分析了哪些业务板块?
报告重点分析了隔膜和负极两大业务板块。隔膜业务包括基膜和涂覆,基膜出货量和产能持续提升,涂覆隔膜出货量稳定增长。负极业务出货量在2026年Q1-3同比增长70%以上,预计全年出货26万吨以上,未来几年保持高速增长,盈利能力逐步提升。
当前市场对该公司有何判断?
当前市场认为该公司业绩符合预期,隔膜和负极业务是主要的增长引擎。隔膜业务出货量和产能持续扩张,负极业务出货量和盈利能力同步提升。公司未来几年业绩有望保持增长态势,但需关注行业竞争和销量不及预期的风险。
研报提示了哪些风险因素?
研报提示的主要风险因素包括销量不及预期和行业竞争加剧。销量不及预期可能导致业绩增长放缓,行业竞争加剧可能影响产品定价和市场份额。此外,资本开支的大幅增加也可能对公司短期盈利能力产生影响。
你可能感兴趣
2026H1业绩预告点评 负极 隔膜放量贡献盈利弹性 业绩符合市场预期
未知机构2026-07-21
2026H1业绩预告点评负极、隔膜放量贡献盈利弹性,业绩符合市场预期
东吴证券2026-07-20
2026年半年报点评:负极、隔膜放量贡献盈利弹性,业绩符合市场预期
建筑建材东吴证券2026-08-20
璞泰来 负极 隔膜放量贡献盈利弹性 估值低位持续看好
未知机构2026-07-20
璞泰来负极隔膜放量贡献盈利弹性估值低位持续看好 202
未知机构2026-07-20
2023年三季报点评:Q3负极盈利触底,业绩基本符合市场预期
东吴证券2023-10-26
2024年中报业绩点评:隔膜涂覆盈利稳定基膜放量,负极静待改善
建筑建材东吴证券2024-08-20
2024年三季报业绩点评:隔膜涂覆盈利稳定负极静待改善
建筑建材东吴证券2024-10-18
2026年一季报点评:六氟涨价盈利弹性明显业绩符合市场预期
建筑建材东吴证券2026-04-28
2023年三季报点评:业绩符合市场预期,特高压订单落地增厚未来盈利弹性
东吴证券2023-10-28