猜你想问
青岛啤酒2026年业绩说明会主要披露了哪些内容?
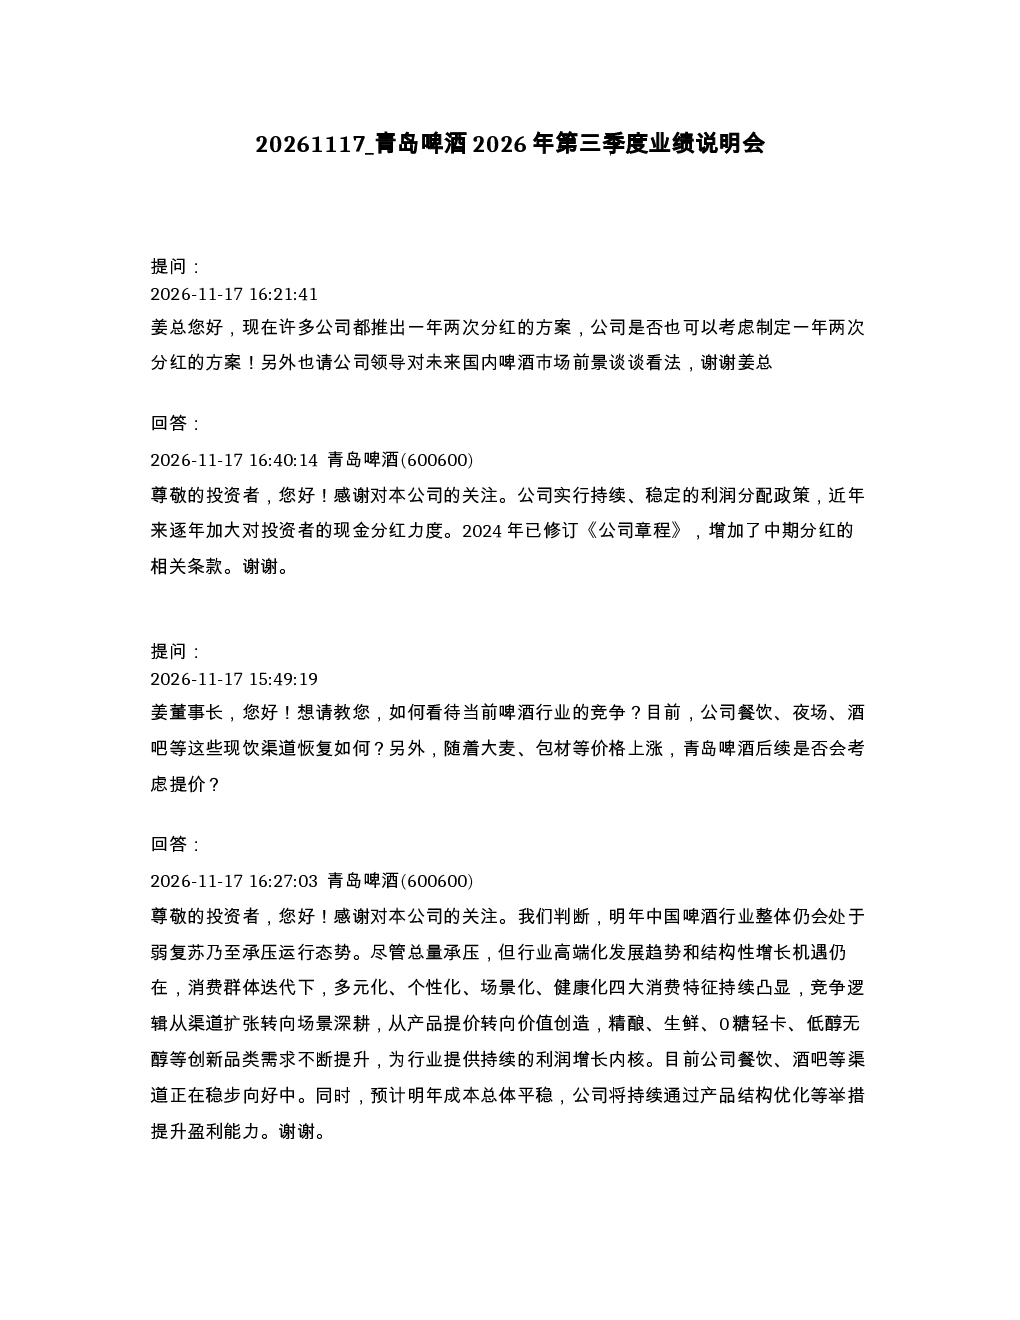
本次业绩说明会主要披露了青岛啤酒的分红政策、市场前景、渠道恢复情况、成本与提价策略、市值管理举措、独立董事职责以及生物科技发展计划。公司实行持续且稳定的利润分配政策,近年来逐年加大现金分红力度,2023至2025年度每股派发现金红利分别为2.00元、2.20元、2.35元。预计2026年中国啤酒行业整体仍处弱复苏或承压运行态势,但高端化、多元化、个性化、健康化趋势明显,精酿、0糖轻卡、低醇无醇等创新品类需求提升。餐饮、酒吧等现饮渠道正在稳步恢复。公司通过产品结构优化等提升盈利能力,但原材料上涨对毛利率有影响。控股股东青啤集团及其一致行动人累计增持公司A股及H股股份,未来将持续通过加强与投资者沟通、加大现金分红等维护股东利益。独立董事将督促公司夯实基本面、做强啤酒主业,完善常态化市值管理机制。公司积极推进生物科技产品的自主研发,并视情况择机考虑与外部产业伙伴合作。
中国啤酒行业未来的发展趋势是什么?
中国啤酒行业未来发展趋势呈现高端化、多元化、个性化、健康化特点。预计2026年行业整体仍处弱复苏或承压运行态势,但结构性机会存在。精酿啤酒、0糖轻卡、低醇无醇等创新品类需求持续提升,推动竞争逻辑转向场景深耕和价值创造。高端化趋势明显,消费者对品质和品牌的要求提高。同时,即时零售等新业态发展迅速,销量创历史新高。但行业仍面临成本上涨压力,原材料如铝材涨价导致易拉罐成本上升,公司正通过优化产品包装结构等方式对冲。此外,渠道方面,餐饮、酒吧等现饮渠道正在稳步恢复,但受经济环境影响仍需谨慎观察。
报告对青岛啤酒的哪些方面进行了重点分析?
报告重点分析了青岛啤酒的分红政策、市场竞争力、渠道策略、成本控制以及市值管理。在分红政策方面,公司实行持续、稳定的利润分配政策,近年来逐年加大现金分红力度,2023至2025年度每股派发现金红利分别为2.00元、2.20元、2.35元,2025年度分红率达69%。市场竞争力方面,公司通过产品结构优化提升盈利能力,并积极发展高端化和创新品类。渠道策略方面,餐饮、酒吧等现饮渠道正在稳步恢复,即时零售等新业态发展迅速。成本控制方面,原材料上涨对毛利率有影响,公司正通过优化产品包装结构等方式对冲。市值管理方面,公司高度关注资本市场表现,综合运用现金分红、信息披露、投资者关系管理及其他举措,控股股东青啤集团及其一致行动人累计增持公司A股及H股股份。
当前啤酒市场的现状如何?
当前啤酒市场整体仍处于弱复苏或承压运行态势,但结构性机会存在。高端化、多元化、个性化、健康化趋势明显,精酿啤酒、0糖轻卡、低醇无醇等创新品类需求提升,推动竞争逻辑转向场景深耕和价值创造。餐饮、酒吧等现饮渠道正在稳步恢复,但受经济环境影响仍需谨慎观察。即时零售等新业态发展迅速,销量创历史新高。然而,行业仍面临成本上涨压力,原材料如铝材涨价导致易拉罐成本上升,对毛利率造成影响。公司正通过优化产品包装结构等方式对冲,但整体仍需关注市场竞争和消费需求变化。
报告提示了哪些风险?
报告提示了青岛啤酒和啤酒行业面临的风险。首先,原材料成本上涨对毛利率有影响,特别是铝材涨价导致易拉罐成本上升,可能对盈利能力造成压力。其次,市场竞争激烈,行业整体仍处于弱复苏或承压运行态势,高端化和创新品类虽是增长点,但市场份额仍需进一步拓展。此外,现饮渠道恢复虽稳步进行,但受经济环境影响存在不确定性。即时零售等新业态发展迅速,但需关注其可持续性和盈利模式。最后,公司市值管理举措虽包括控股股东增持和持续分红,但投资者对股价表现和港股分红预期仍有提升空间,需关注资本市场情绪变化。