猜你想问
东吴宏观第181期报告核心内容是什么?
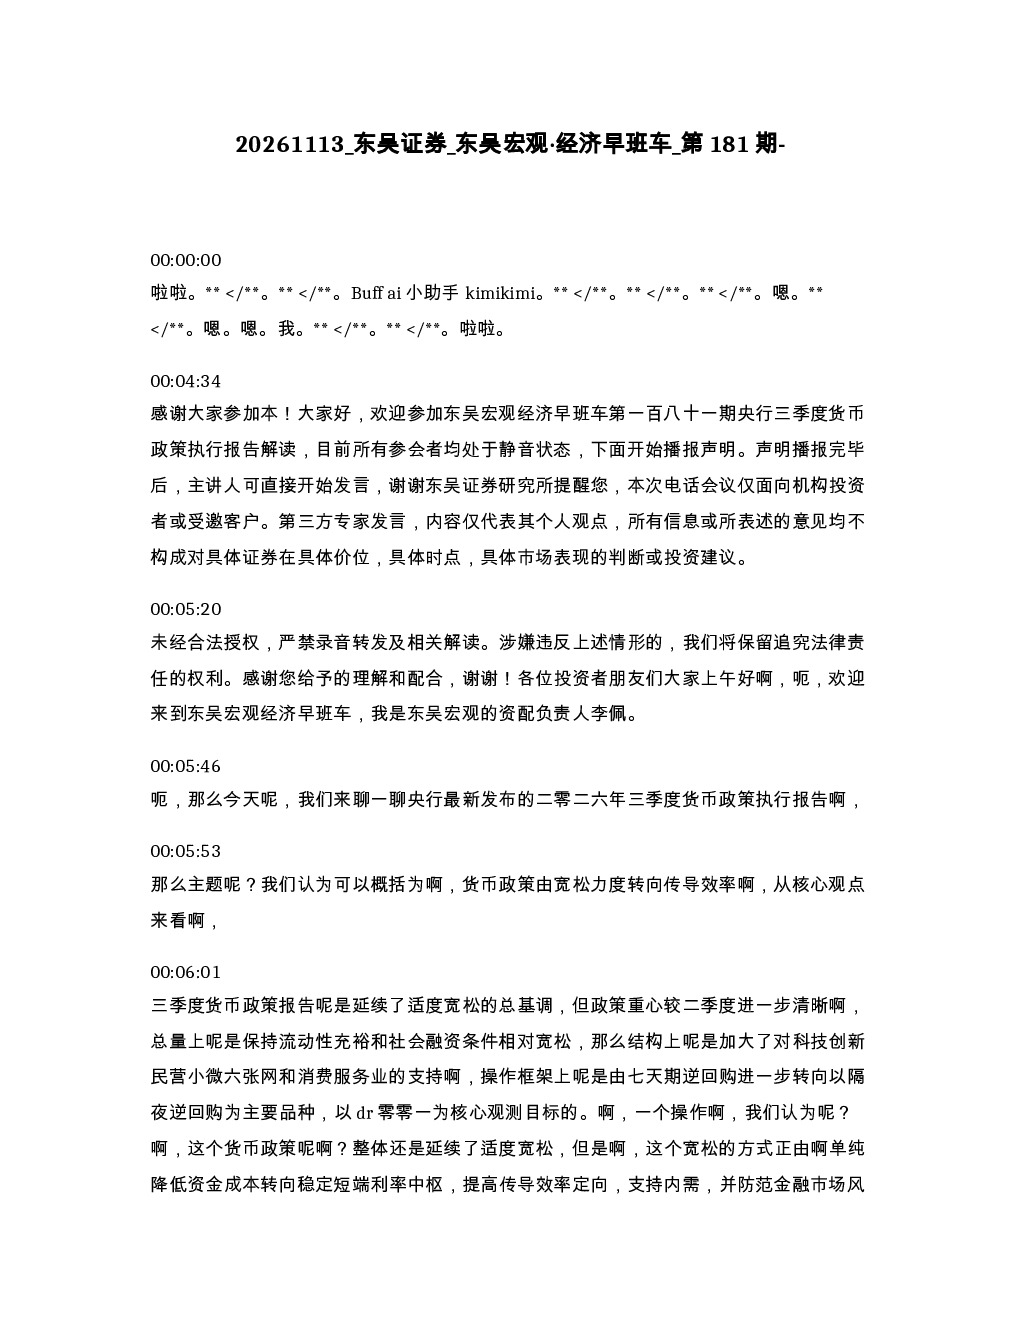
东吴宏观第181期报告指出货币政策延续适度宽松,更强调力度和节奏以稳定市场。操作框架由七天期逆回购转向以隔夜逆回购为主,DR001成为核心观测指标。结构性工具加码支持科技创新、民营小微、六张网和消费服务业。同时重视非银机构流动性风险,推出债市非银大额赎回互换便利(BNSF)。
报告对债市中期走势有何分析?
报告认为弱基本面和宽松流动性仍将构成债市中期支撑,但短期利率下行可能更趋震荡。换锚后短端下行预期已被充分定价,税期、政府债缴款等因素可能导致短端调整。配置建议对债券维持美条买基思路,关注DR001相对政策利率的偏离、央行中长期流动性续作规模等因素。
报告如何解读当前货币政策操作框架?
报告指出货币政策操作框架由七天期逆回购转向以隔夜逆回购为主,DR001成为核心观测指标。这表明央行更注重短期流动性稳定,DR001均值和与DR007利差保持个位数反映了政策利率体系的平稳运行。结构性工具方面,支农支小再贷款额度增5000亿,民营企业再贷款增3000亿,科技创新再贷款增200亿,旨在精准支持重点领域。
报告对当前市场现状有何判断?
报告显示9月末社融存量增7.1%,M2增7.2%,人民币贷款增4.9%,金融数据表现稳健。政策利率DR001均值为1.38%,9月末为1.36%,显示流动性环境整体宽松。但短期利率下行可能更趋震荡,税期、政府债缴款等因素可能带来短端调整压力。
研报提示哪些风险因素需要注意?
报告提示需关注海外通胀和主要央行加息超预期风险,这可能影响国内货币政策空间。正负债供给超预期可能对债市形成压力。资金面理财赎回波动也需警惕,特别是BNSF推出后对非银机构流动性的潜在影响。此外,结构性工具的规模和效果仍需持续观察。
你可能感兴趣
东吴证券 东吴宏观 经济早班车 第106期-
未知机构2026-07-20
东吴证券 东吴宏观 经济早班车 第102期-
未知机构2026-07-14
东吴证券 东吴宏观·经济早班车 第97期-
未知机构2026-07-07
东吴证券 东吴宏观 经济早班车 第164期-
未知机构2026-10-21
东吴证券 东吴宏观 经济早班车 第163期-
未知机构2026-10-20
东吴证券 东吴宏观·经济早班车 第99期-
未知机构2026-07-09
东吴证券 东吴宏观 经济早班车 第158期-
未知机构2026-10-13
东吴证券 东吴宏观 经济早班车 第176期-
未知机构2026-11-06
东吴证券 东吴宏观 经济早班车 第177期-
未知机构2026-11-09
东吴证券 东吴宏观 经济早班车 第100期-
未知机构2026-07-10