猜你想问
小鹏汽车2026Q3业绩交流会核心内容是什么?
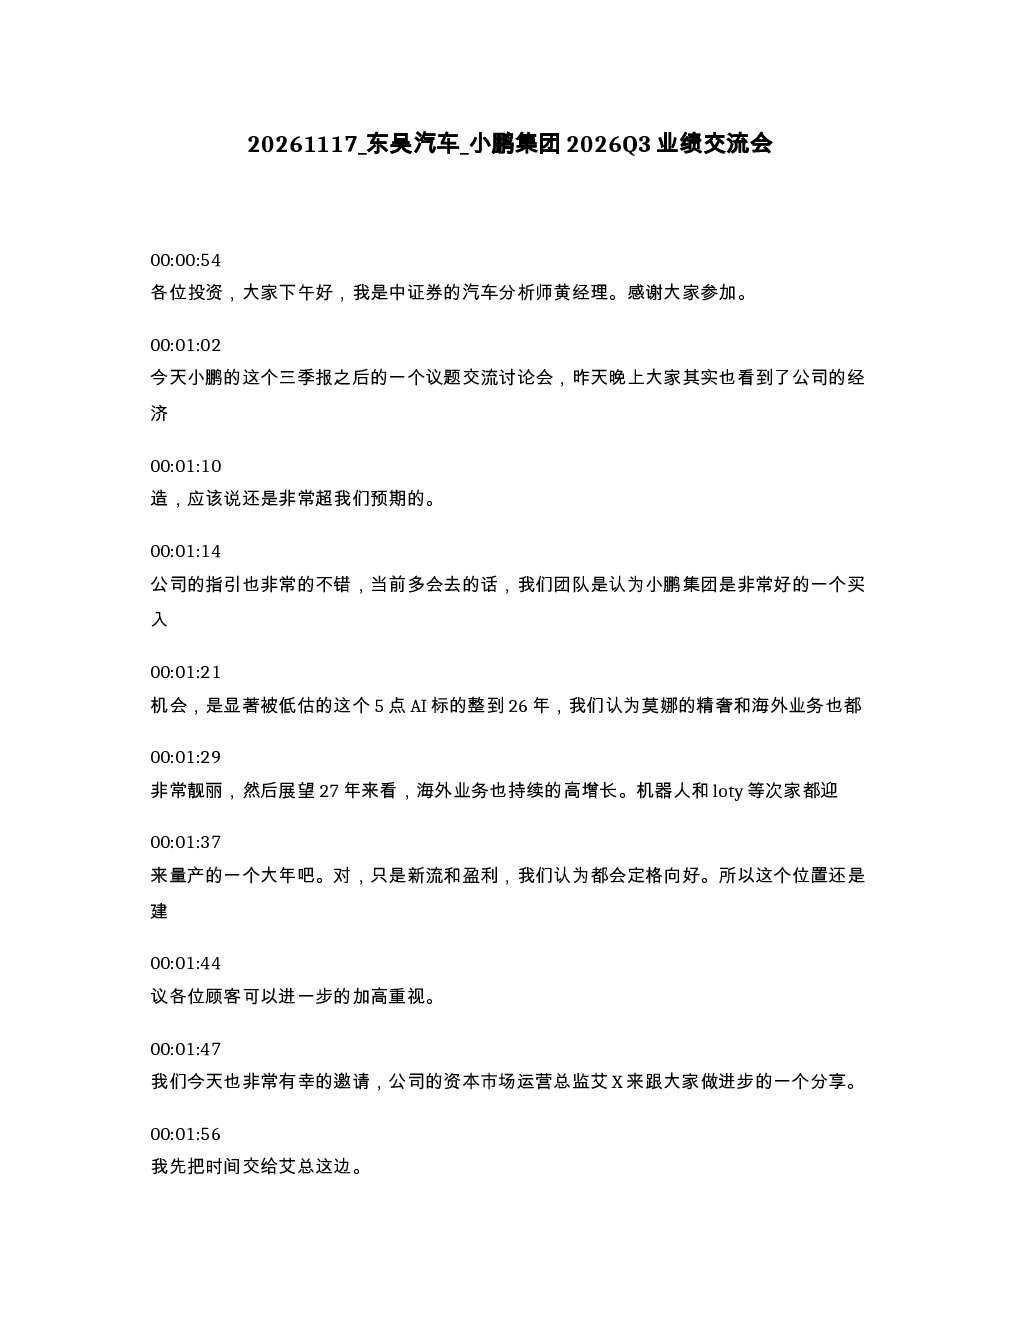
小鹏汽车2026Q3业绩交流会主要介绍了公司汽车业务、自动驾驶、人形机器人等核心业务的规划和展望。会议指出,预计2027年国内和海外销量将超过20万台,海外业务利润率将大幅高于国内,2027年汽车业务毛利率将同比显著改善,进入规模盈利的新阶段。此外,小鹏汽车每1-2个季度进行一次自动驾驶大版本升级迭代,计划2027年开始探索海外Robotaxi业务,2028年实现规模化运营。人形机器人方面,2023年9月启动产线,2024年年底完成硬件量产,计划一季度开启部分门店商用,二季度正式发布对外销售,机器人单价和毛利贡献优于高端车型。公司经营目标为2024年实现亏损大幅收窄,全年正向的自由现金流。
小鹏汽车所在赛道/行业的发展趋势如何?
小鹏汽车所在的新能源汽车赛道持续快速发展,市场竞争激烈但机遇并存。小鹏汽车在汽车业务方面,预计2027年销量将超过20万台,海外业务利润率将大幅高于国内,毛利率也将显著改善,进入规模盈利的新阶段。自动驾驶技术方面,小鹏汽车每1-2个季度进行一次大版本升级迭代,进一步拉开与竞争对手的差异化优势,并计划2027年开始探索海外Robotaxi业务,2028年实现规模化运营。人形机器人业务方面,小鹏汽车2023年9月启动产线,2024年年底完成硬件量产,计划一季度开启部分门店商用,二季度正式发布对外销售,机器人单价和毛利贡献优于高端车型。这些规划显示小鹏汽车在多个业务领域均有明确的发展路径和竞争优势。
小鹏汽车2026Q3业绩交流会的重点分析方向有哪些?
小鹏汽车2026Q3业绩交流会重点分析了公司汽车业务、自动驾驶和人形机器人三个核心业务板块的发展规划和展望。汽车业务方面,会议预计2027年国内和海外销量将超过20万台,海外业务利润率将大幅高于国内,2027年汽车业务毛利率将同比显著改善,进入规模盈利的新阶段,并计划推出多款新车型和改款车型,销量保持高增速。自动驾驶方面,会议指出小鹏汽车每1-2个季度进行一次大版本升级迭代,进一步拉开与竞争对手的差异化优势,并计划2027年开始探索海外Robotaxi业务,2028年实现规模化运营。人形机器人方面,会议介绍了2023年9月启动的产线,2024年年底完成硬件量产,计划一季度开启部分门店商用,二季度正式发布对外销售,机器人单价和毛利贡献优于高端车型。此外,会议还分析了公司2024年的经营目标,包括实现亏损大幅收窄,全年正向的自由现金流。
当前小鹏汽车的市场现状如何?
当前小鹏汽车的市场现状显示公司在新能源汽车领域持续快速发展,新车发布成功,海外业务进展快。根据2026Q3业绩交流会,小鹏汽车预计2027年国内和海外销量将超过20万台,海外业务利润率将大幅高于国内,2027年汽车业务毛利率将同比显著改善,进入规模盈利的新阶段。自动驾驶技术方面,小鹏汽车每1-2个季度进行一次大版本升级迭代,进一步拉开与竞争对手的差异化优势。人形机器人业务方面,小鹏汽车2023年9月启动产线,2024年年底完成硬件量产,计划一季度开启部分门店商用,二季度正式发布对外销售,机器人单价和毛利贡献优于高端车型。公司经营目标为2024年实现亏损大幅收窄,全年正向的自由现金流。这些数据表明小鹏汽车在多个业务领域均有明确的发展路径和竞争优势,市场表现积极。
小鹏汽车2026Q3业绩交流会存在哪些风险提示?
小鹏汽车2026Q3业绩交流会中提到的风险提示主要集中在以下几个方面:首先,新能源汽车市场竞争激烈,技术更新迅速,公司需要持续投入研发以保持竞争优势。其次,海外业务发展存在不确定性,虽然预计2027年海外销量将超过20万台,但海外业务利润率将大幅高于国内,需要关注市场风险和运营风险。第三,人形机器人业务尚处于早期阶段,虽然计划2024年年底完成硬件量产,但市场需求和商业化进程存在不确定性。第四,公司2024年的经营目标为实现亏损大幅收窄,全年正向的自由现金流,但实现这些目标存在一定挑战。此外,自动驾驶和算力方面,与阿里云的合作虽然保障了算力,但未来主要投入机器人业务,仍需关注技术风险和运营风险。最后,下一代芯片的研发进展尚未透露,也存在一定的不确定性。这些风险提示表明公司未来发展仍面临诸多挑战,投资者需关注市场变化和公司应对措施。