猜你想问
绿联科技2026Q3业绩交流会核心内容有哪些?
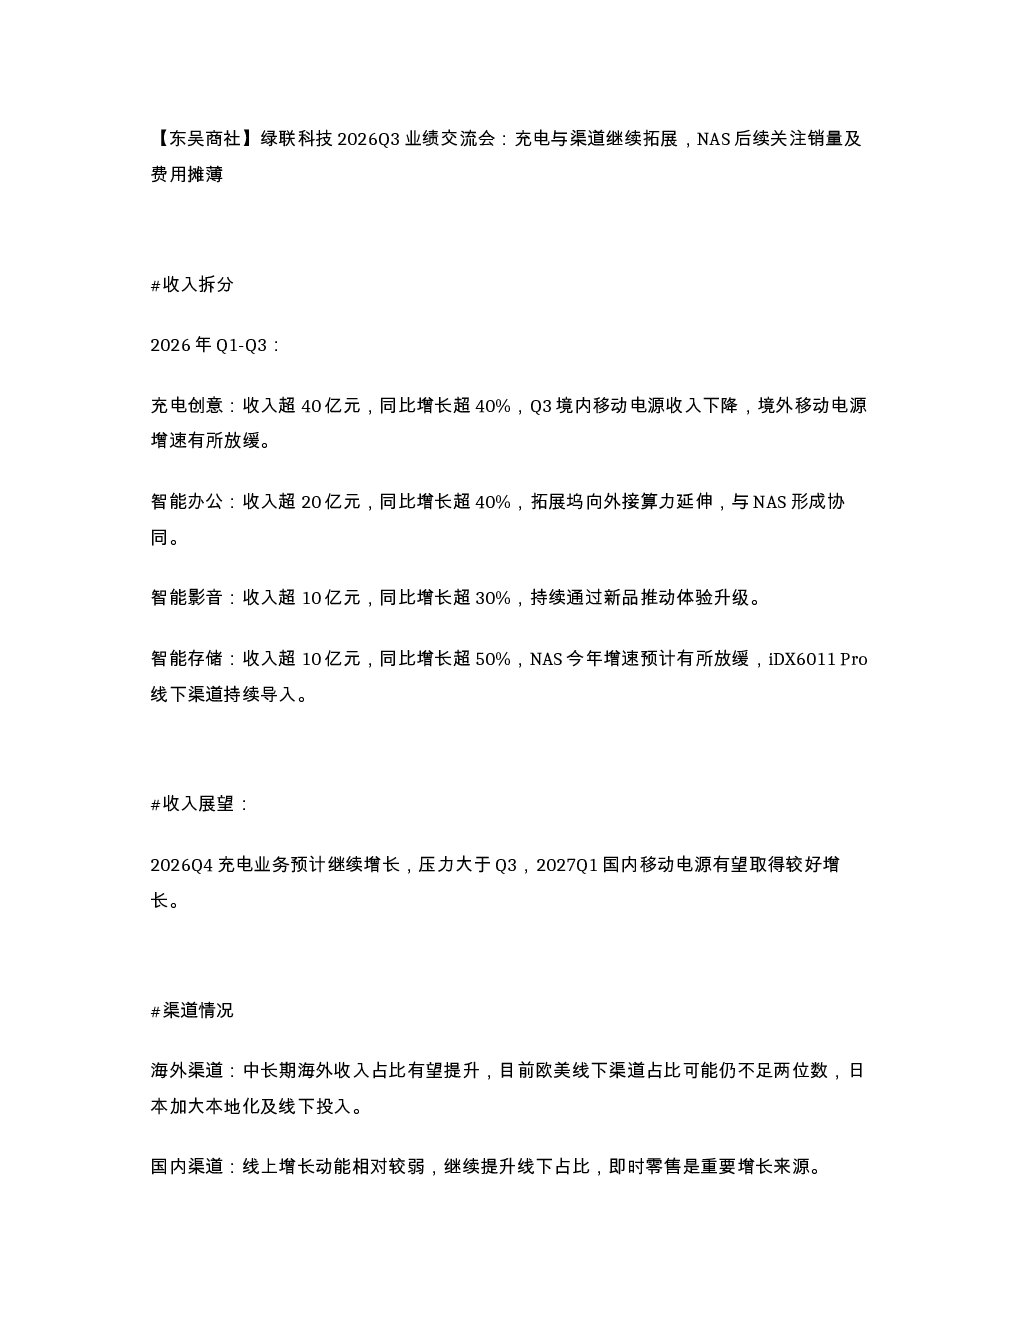
绿联科技2026Q3业绩交流会主要围绕充电业务和渠道拓展展开,重点关注NAS后续销量增长及费用摊薄问题。会议披露了公司各业务板块收入表现,充电创意收入超40亿元同比增长超40%,但Q3境内移动电源收入下降;智能办公收入超20亿元同比增长超40%,智能影音收入超10亿元同比增长超30%,智能存储收入超10亿元同比增长超50%。会议还展望了2026Q4充电业务增长压力及2027Q1国内移动电源增长预期,并分析了海外渠道占比提升、国内渠道线上线下结构优化等情况。
智能存储赛道发展趋势如何?
智能存储赛道发展趋势呈现多元化发展态势。从技术角度看,随着数据量的爆炸式增长,NAS产品在数据存储、备份和共享方面的需求持续提升,智能化、高性能化成为产品升级方向。市场竞争方面,消费级NAS新进入者增加,推动市场认知扩大,但长期竞争关键在于数据安全、系统成熟度、持续维护及生态积累。企业需通过技术创新、成本控制和渠道优化提升竞争力。绿联科技智能存储业务收入超10亿元同比增长超50%,未来将面临存储成本上涨挑战,需通过提价和产品结构优化应对。
报告重点分析了哪些方面?
报告重点分析了绿联科技各业务板块收入表现、渠道拓展策略及NAS产品成本与竞争格局。收入方面,充电创意、智能办公、智能影音、智能存储业务均实现高速增长,但部分产品线增速放缓。渠道方面,公司正积极拓展海外市场,提升海外收入占比,同时优化国内渠道结构,提升线下占比和即时零售比重。NAS产品方面,报告关注其销量增长对费用摊薄的作用,分析了成本压力、行业竞争及盈利能力变化,指出销量增长是摊薄研发及中后台费用的关键,公司将持续改善产品体验和用户黏性,毛利率维持相对可控水平。
当前智能存储市场现状如何?
当前智能存储市场呈现供需两旺但竞争加剧的态势。需求端,企业数字化转型和消费者数据存储需求持续增长,推动NAS市场规模扩大。供给端,消费级NAS新进入者增加,市场竞争日趋激烈,但行业整体仍处于发展初期,市场渗透率有待提升。绿联科技作为行业领先企业,在智能存储领域表现亮眼,收入超10亿元同比增长超50%,但同时也面临存储成本上涨、新进入者冲击等挑战。未来市场格局将取决于企业技术创新能力、成本控制能力及生态构建能力。
研报提示了哪些风险?
研报提示的主要风险包括:1)存储成本上涨风险,2027Q2至Q3可能进一步体现较高采购成本,公司需通过提价及产品、渠道结构优化应对;2)竞争加剧风险,消费级NAS新进入者增加,可能压缩行业利润空间;3)渠道拓展风险,海外渠道占比提升和国内渠道结构优化面临挑战;4)费用控制风险,Q4预计有众筹费用影响及国标切换带来的成本增加。此外,汇率波动也可能对净利润产生拖累,但Q3汇兑损失已较Q2下降。公司需通过提升产品竞争力、优化成本结构和加强费用管理来应对上述风险。