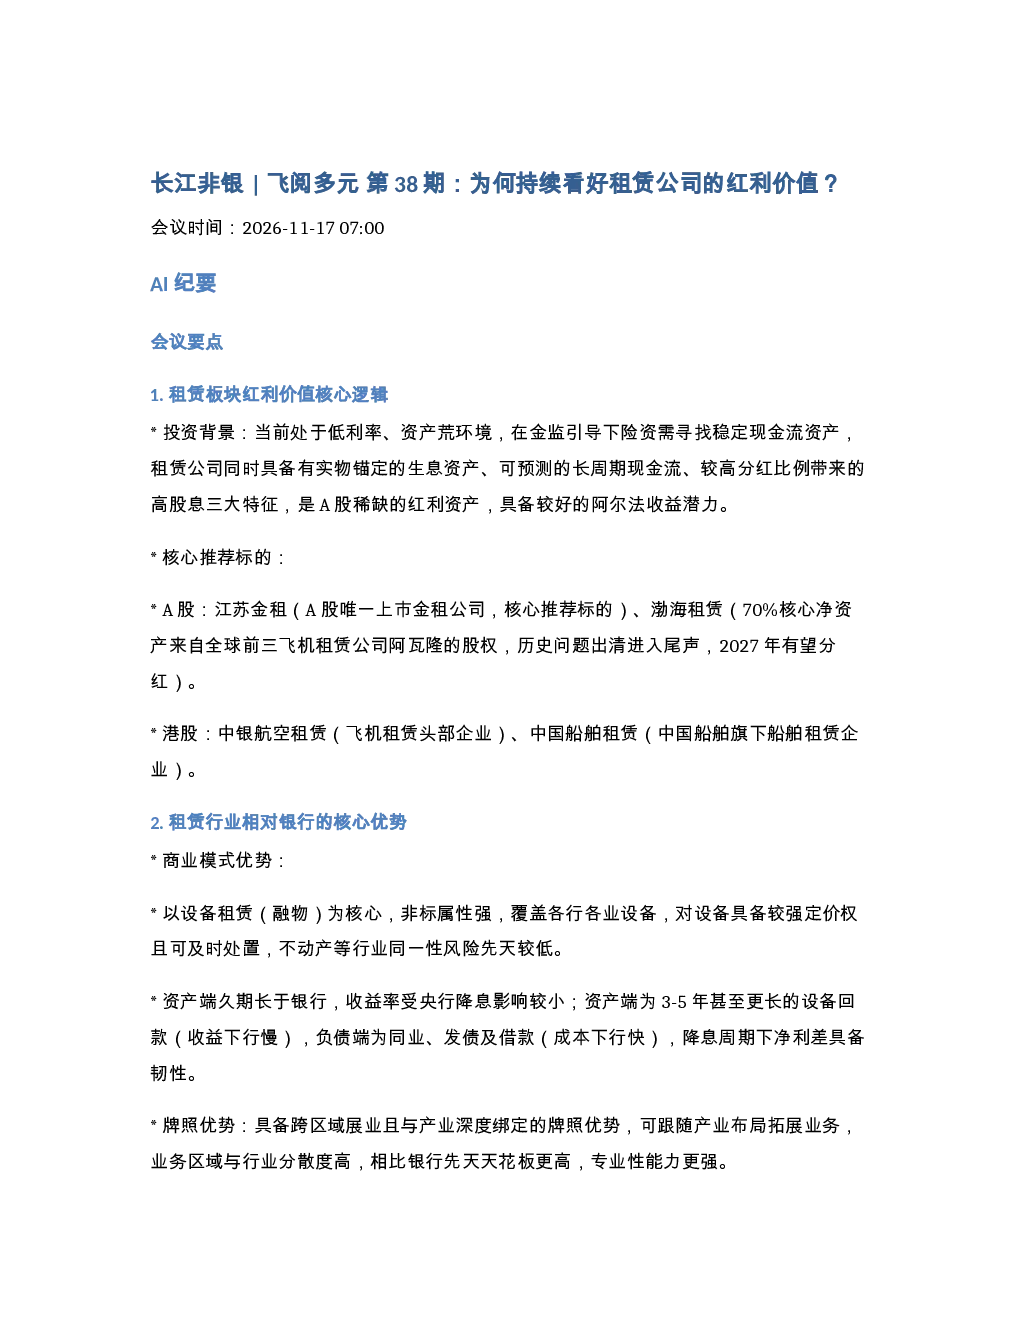
猜你想问
租赁公司有哪些核心优势?
租赁公司具备实物锚定、长周期现金流、高分红三大特征,商业模式非标属性强,资产端久期长于银行且受降息影响较小,负债端成本下行快,净利差具备韧性。此外,跨区域展业、与产业深度绑定、业务区域与行业分散度高,组织架构扁平化、团队年轻化,激励机制更市场化,这些优势使其成为A股稀缺的红利资产。
租赁行业发展趋势如何?
当前处于低利率、资产荒环境,租赁公司凭借其商业模式和牌照优势,具备阿尔法收益潜力。行业发展趋势显示,租赁公司将持续受益于经济结构转型和产业升级,非标属性强,覆盖各行各业,对设备具备定价权且可及时处置,不动产风险低,未来发展空间广阔。
报告重点分析了哪些租赁公司?
报告重点分析了江苏金租、中银航空租赁和中国船舶租赁。江苏金租作为唯一上市金租公司,客户结构分散,不良率低,兼具高增长与高股息;中银航空租赁拥有稀缺的飞机租赁资产,现金流长期锁定,资金成本低,高派息;中国船舶租赁依托中船集团背景,业务模式独特,具备航运价格弹性,高股息,抗周期能力强。
当前租赁市场现状如何?
当前租赁市场处于低利率、资产荒环境,租赁公司成为稀缺的红利资产。市场现状显示,租赁公司具备实物锚定、长周期现金流、高分红三大特征,商业模式优势明显,非标属性强,资产端久期长,负债端成本下行快,净利差具备韧性,跨区域展业,业务区域与行业分散度高,组织架构扁平化,团队年轻化,激励机制更市场化。
租赁板块投资需注意哪些风险?
租赁板块投资需注意宏观经济波动风险、行业政策变化风险、资产质量风险等。宏观经济波动可能影响租赁需求和企业偿债能力;行业政策变化可能影响租赁公司的业务范围和发展空间;资产质量风险需关注租赁资产的质量和回收情况。投资者需谨慎评估风险,合理配置投资组合。
你可能感兴趣
长江非银 飞阅多元 第38期为何持续看好租赁公司的红利价值
未知机构2026-11-17
长江非银 飞阅多元第31期聚焦经营性租赁如何看飞机船舶租赁业绩趋势
未知机构2026-09-15
长江非银 飞阅多元 第32期聚焦金控平台如何看待高股息配置价值
未知机构2026-09-22
长江非银飞阅多元第30期:金租行业资产负债端趋势分析
未知机构2026-09-08
261027-长江非银 飞阅多元第35期如何看待互联网券商三季报变化
未知机构2026-10-28
261110-长江非银 飞阅多元第37期聚焦江苏金租如何展望基本面与估值趋势
未知机构2026-11-11
长江非银 飞阅多元第33期如何展望多元金融板块三季报趋势
未知机构2026-10-13
长江非银 飞阅多元 第35期如何看待互联网券商三季报变化
未知机构2026-10-27
长江非银 飞阅多元第37期聚焦江苏金租如何展望基本面与估值趋势
未知机构2026-11-10
261013-长江非银 飞阅多元第33期如何展望多元金融板块三季报趋势
未知机构2026-10-14