猜你想问
这份研报主要讲了什么内容?
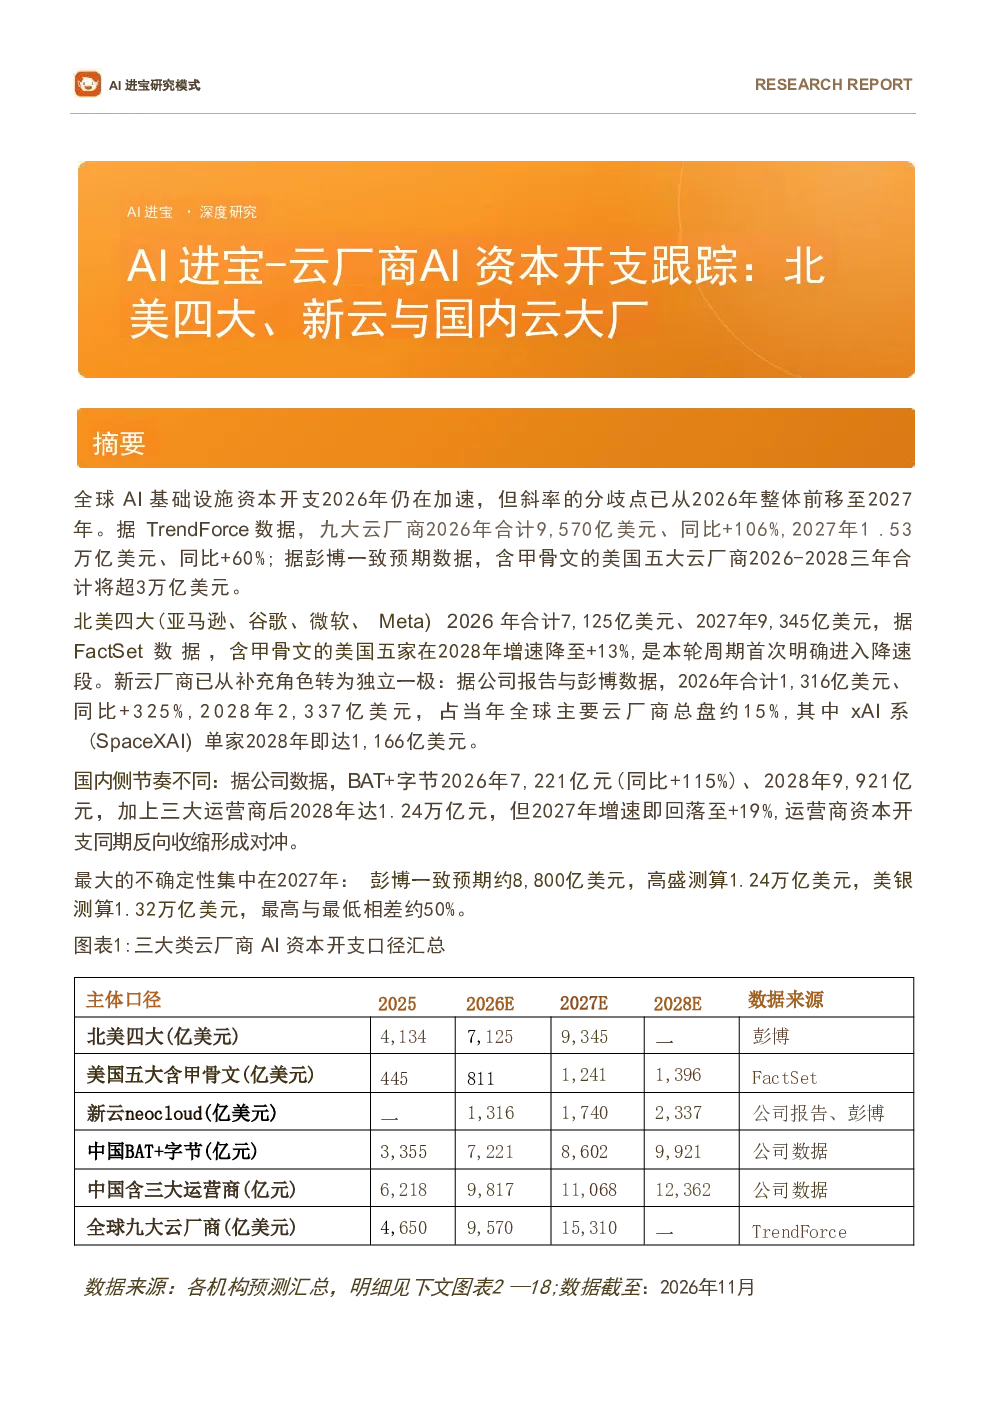
这份研报主要追踪了全球AI基础设施的资本开支情况,特别是北美四大云厂商(亚马逊、谷歌、微软、Meta)、新云厂商以及国内云大厂(如BAT和字节跳动)的资本开支动态。报告指出,2026年全球AI资本开支将加速增长,但增长斜率的分歧点已从2026年整体前移至2027年。九大云厂商2026年合计资本开支预计达9,570亿美元(同比+106%),2027年增至1.53万亿美元(同比+60%)。北美四大云厂商2026年资本开支为7,125亿美元,2027年预计9,345亿美元,2028年增速降至+13%。新云厂商资本开支从补充角色转为独立一极,2026年达1,316亿美元(同比+325%),2028年预计2,337亿美元,占全球主要云厂商总盘约15%,其中xAI系(SpaceXAI)单家2028年资本开支即达1,166亿美元。国内云厂商资本开支节奏不同,BAT+字节2026年资本开支7,221亿元(同比+115%),2028年预计9,921亿元,加上三大运营商后2028年达1.24万亿元,但2027年增速即回落至+19%,运营商资本开支同期反向收缩形成对冲。
全球AI基础设施资本开支未来发展趋势如何?
全球AI基础设施资本开支未来发展趋势呈现加速但分歧加剧的特点。根据TrendForce数据,九大云厂商2026年资本开支将同比大幅增长106%,达到9,570亿美元,2027年增速回落至60%,达到1.53万亿美元。北美四大云厂商资本开支预计2026年达7,125亿美元,2027年增至9,345亿美元,但2028年增速将降至+13%,标志着本轮周期首次明确进入降速段。新云厂商资本开支增长迅猛,2026年达1,316亿美元(同比+325%),2028年预计2,337亿美元,占全球主要云厂商总盘约15%,其中xAI系(SpaceXAI)单家资本开支预计2028年达1,166亿美元。国内云厂商资本开支节奏不同,BAT+字节2026年资本开支7,221亿元(同比+115%),2028年预计9,921亿元,加上三大运营商后2028年达1.24万亿元,但2027年增速即回落至+19%,运营商资本开支同期反向收缩形成对冲。整体来看,2027年是分歧最大的一年,不同机构预测区间差异较大,但长期看,2025-2030年隐含22%的复合增速,预计2030年全球资本开支将达到1.2-1.7万亿美元。
研报重点分析了哪些云厂商的资本开支情况?
研报重点分析了北美四大云厂商、新云厂商以及国内云厂商的资本开支情况。北美四大云厂商(亚马逊、谷歌、微软、Meta)2026年资本开支预计为7,125亿美元,2027年预计9,345亿美元,连续两年增速70%附近。其中,微软2026年资本开支约1,700亿美元,亚马逊约2,200亿美元,谷歌约1,950-2,050亿美元,Meta约1,350-1,450亿美元。新云厂商资本开支从补充角色转为独立一极,2026年达1,316亿美元(同比+325%),2027年预计1,740亿美元(同比+32%),2028年预计2,337亿美元,占全球主要云厂商总盘约15%,其中xAI系(SpaceXAI)单家资本开支预计2028年达1,166亿美元。国内云厂商资本开支节奏不同,BAT+字节2026年资本开支7,221亿元(同比+115%),2027年8,602亿元,2028年9,921亿元,加上三大运营商后2028年达1.24万亿元,但2027年增速即回落至+19%,运营商资本开支同期反向收缩形成对冲。
目前全球AI基础设施资本开支的市场现状如何?
目前全球AI基础设施资本开支市场呈现加速增长但结构分化的现状。根据TrendForce数据,九大云厂商2026年资本开支预计达9,570亿美元(同比+106%),2027年增速回落至60%,达到1.53万亿美元。北美四大云厂商资本开支预计2026年达7,125亿美元,2027年增至9,345亿美元,但2028年增速将降至+13%。新云厂商资本开支增长迅猛,2026年达1,316亿美元(同比+325%),2028年预计2,337亿美元,占全球主要云厂商总盘约15%,其中xAI系(SpaceXAI)单家资本开支预计2028年达1,166亿美元。国内云厂商资本开支节奏不同,BAT+字节2026年资本开支7,221亿元(同比+115%),2028年预计9,921亿元,加上三大运营商后2028年达1.24万亿元,但2027年增速即回落至+19%,运营商资本开支同期反向收缩形成对冲。市场现状显示,2027年是分歧最大的一年,不同机构预测区间差异较大,但长期看,2025-2030年隐含22%的复合增速,预计2030年全球资本开支将达到1.2-1.7万亿美元。
这份研报提示了哪些相关风险?
这份研报提示了全球AI基础设施资本开支相关的几项风险。首先,不同机构对2027年资本开支的预测区间差异较大,从彭博一致预期的约8,800亿美元到高盛测算的1.24万亿美元,最高与最低相差约50%,显示市场预期存在分歧。其次,国内云厂商资本开支节奏不同,BAT+字节2026年资本开支7,221亿元(同比+115%),2027年增速即回落至+19%,运营商资本开支同期反向收缩形成对冲,可能影响国内市场整体资本开支的稳定性。再次,新云厂商资本开支占比较高且增长迅猛,但部分厂商(如xAI系)的资本开支高度依赖特定项目(如SpaceXAI),其长期可持续性存在不确定性。此外,国内“云厂商”统计口径的差异性(是否纳入三大运营商、是否纳入字节跳动)会显著改变总量与增速,可能影响分析结果的准确性。最后,不同机构口径在资本开支统计上存在差异(如是否含融资租赁、是否含GPU租赁),横向比较前需统一标准,可能影响数据的一致性。