猜你想问
这份研报的核心内容是什么?
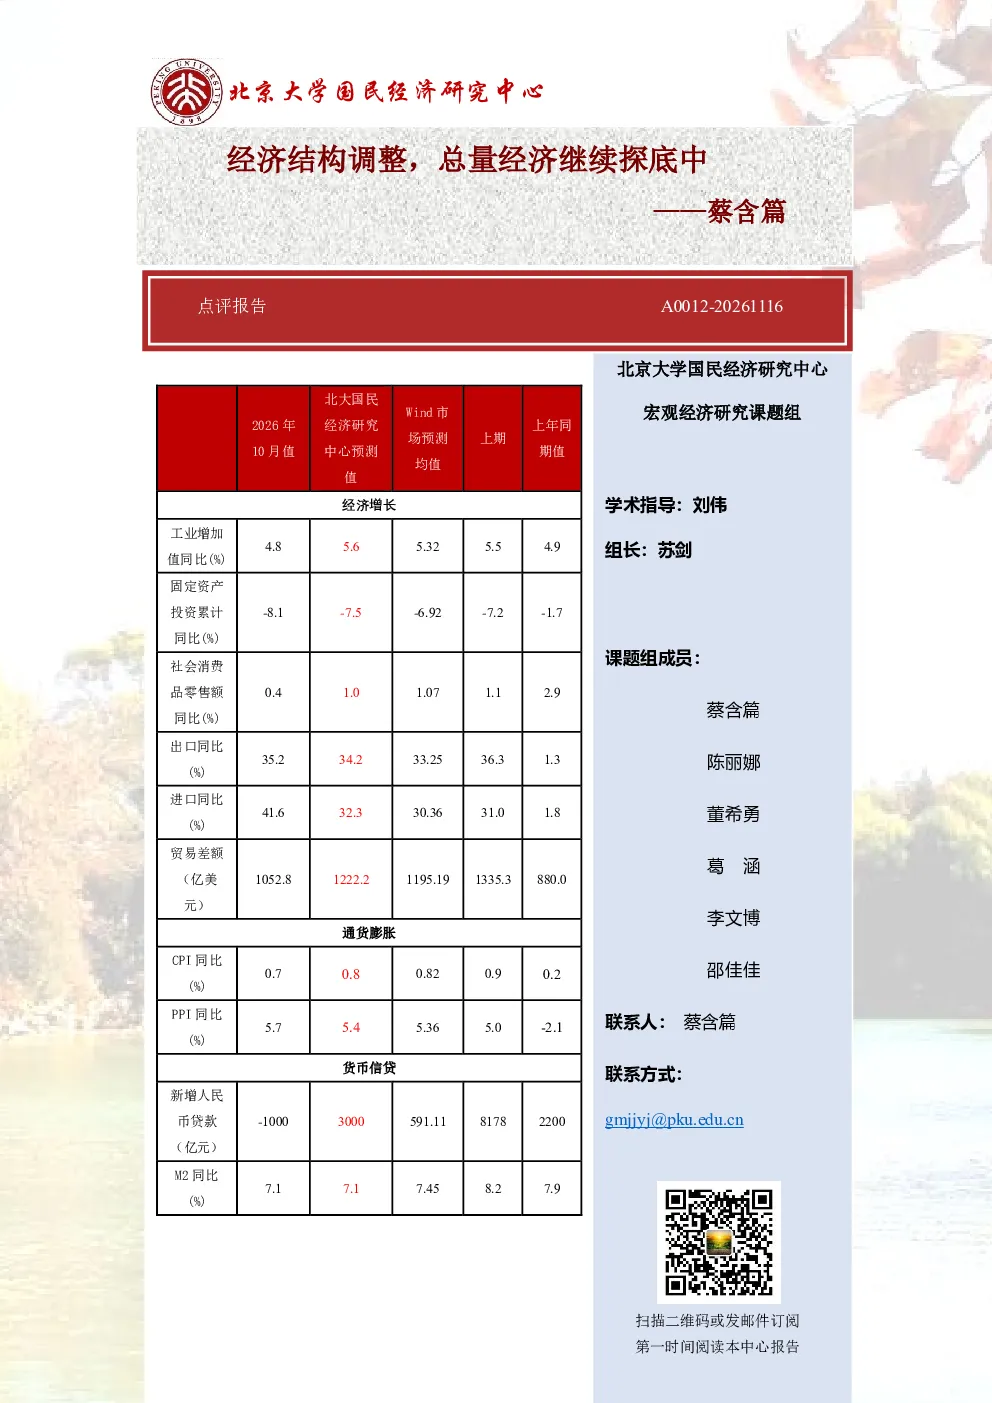
本报告分析了当前中国经济的结构调整与总量经济探底情况。报告指出,供给端工业增加值增长放缓,但高技术制造业和出口表现强劲;需求端消费增速低位震荡,投资增速持续低迷,但出口保持高增长。报告还关注了CPI和PPI的走势,以及社会融资规模和人民币贷款的变化,认为经济运行稳中求进,结构调整是主旋律。
报告对高技术制造业的发展趋势有何看法?
报告显示,高技术制造业增长显著,达到近5年最高水平,成为经济中的亮点。出口交货值也保持18.6%的高增长,表明新动能和出口仍具韧性。展望未来,预计高技术制造业将继续保持较快增长,对经济结构调整起到重要推动作用。
报告重点分析了哪些经济领域?
报告重点分析了供给端工业增加值、需求端消费和投资、进出口贸易、物价指数(CPI和PPI)、社会融资规模和人民币贷款等多个关键经济领域。通过这些数据,报告全面评估了当前经济运行状况和结构调整进程。
当前中国市场的经济现状如何判断?
报告认为,当前中国经济处于结构调整和总量经济探底的阶段,整体运行稳中求进。虽然面临一些挑战,如消费增速低迷、投资增速放缓等,但高技术制造业和出口表现亮眼,经济结构优化趋势明显。未来经济走势仍需密切关注政策调整和市场变化。
研报提示了哪些经济风险?
报告指出,当前经济面临的主要风险包括消费需求恢复不及预期、投资增速持续低迷、房地产市场风险等。此外,国际环境的不确定性也可能对经济造成影响。报告建议关注政策动向,警惕潜在风险,做好应对准备。
你可能感兴趣
《国务院办公厅关于金融支持经济结构调整和转型升级的指导意见》点评:金融支持实体,控制总量和调整结构
金融长城证券2013-07-09
点评报告:经济总体运行平稳,结构调整继续
北大国民经济研究中心2026-06-16
华龙证券6月PMI数据点评:经济走势稳中偏弱政策仍需结构调整
华龙证券2013-07-01
2017年11月国民经济运行情况数据点评:经济继续回落,结构调整有亮点
华龙证券2017-12-15
总量周观点:海外加息预期走弱,国内经济探底改善
中原证券2023-01-09
2020年9月金融数据点评:经济复苏,融资总量和结构继续向好
金融长城证券2020-10-14
4月经济数据点评:全面回落,经济探底还在继续
德邦证券2019-05-15
宏观经济报告:经济继续探底
中泰证券2015-02-01
12月货币融资数据点评:总量宽松依旧难现,结构调整或将加码
民族证券2015-01-15
经济数据点评报告:抓住出口增长窗口期,加快经济结构调整
北京大学2018-03-16