猜你想问
这份研报主要分析了力芯微的哪些业务发展情况?
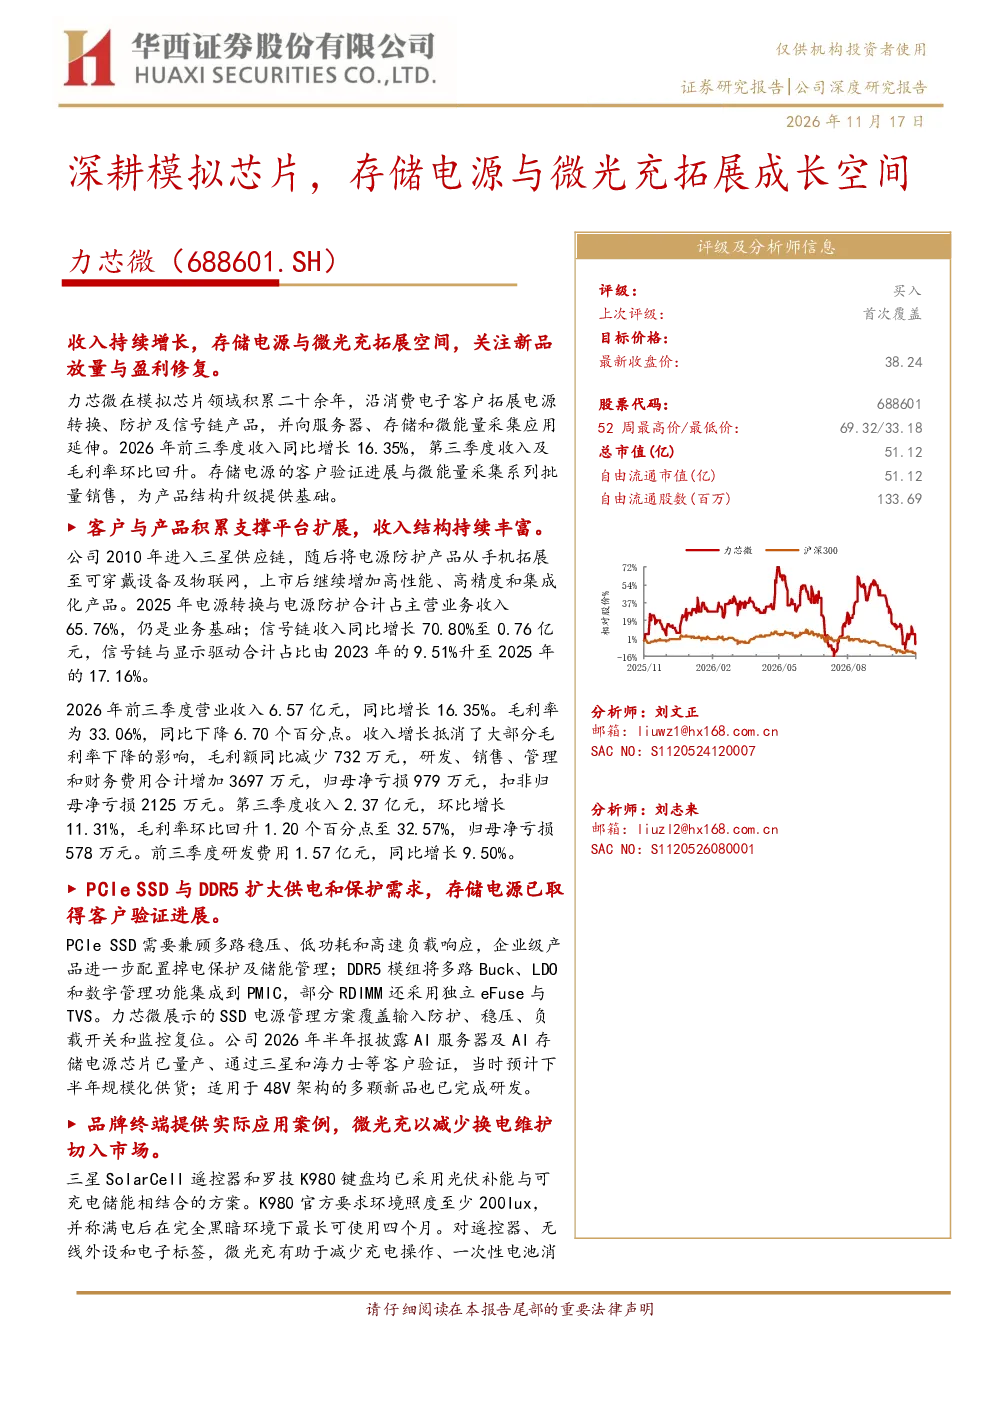
这份研报主要分析了力芯微的业务发展情况,包括公司概况、产品结构、研发投入、存储电源产品和微光充产品。力芯微是一家专注于模拟芯片研发与销售的Fabless企业,产品涵盖电源管理、信号链、驱动及分立器件。报告详细介绍了公司从早期LED驱动、音频处理芯片业务,到拓展电源防护产品,再到进入可穿戴设备和物联网市场的历程。此外,报告还重点分析了电源管理、信号链、显示驱动、智能组网延时管理、存储电源和微光充等产品的收入占比和增长情况,以及公司近年来的研发投入和未来产品布局。
报告中的赛道/行业发展趋势如何?
报告中的赛道/行业发展趋势显示,模拟芯片特别是电源管理芯片在消费电子、汽车、通信和工业领域需求持续增长。电源管理仍是力芯微的业务基础,但信号链产品增长最快,2025年收入同比增长70.80%。存储电源产品作为拓展方向,AI服务器及AI存储电源芯片已量产,并预计规模化供货。微光充产品通过能量采集与电源管理芯片,减少一次性电池消耗与换电维护,应用涵盖遥控器、PC外设、电子货架标签等领域。整体趋势表明,模拟芯片向高集成度、低功耗、智能化方向发展,细分领域如AI电源、微能量采集等市场潜力巨大。
报告重点分析了力芯微的哪些方面?
报告重点分析了力芯微的产品结构、收入与利润情况、研发投入以及未来增长点。产品结构方面,报告详细拆解了电源转换芯片、电源防护芯片、信号链芯片、显示驱动芯片、智能组网延时管理产品、其他产品及新兴的存储电源和微光充产品的收入占比和增长趋势。收入与利润方面,2026年前三季度公司营业收入6.57亿元,同比增长16.35%,但毛利率有所下降。研发投入方面,2025年研发费用同比增长38.25%,占收入比例达25.29%,未来三年预计持续加大投入。报告还重点介绍了存储电源和微光充产品的技术特点和市场应用,以及公司如何通过新品拓展成长空间。
报告对市场现状有何判断?
报告对市场现状的判断显示,模拟芯片市场竞争激烈,但细分领域存在结构性机会。力芯微作为Fabless企业,在电源管理芯片领域具备一定优势,但毛利率面临压力,2026年前三季度毛利率为33.06%,同比下降6.70个百分点。电源转换芯片和电源防护芯片收入占比合计超过65%,但同比下降18.59个百分点,显示传统业务面临挑战。信号链产品增长迅速,2025年收入同比增长70.80%,成为新的增长引擎。存储电源和微光充作为新兴业务,已实现量产并通过客户验证,市场潜力逐步释放。整体来看,模拟芯片市场仍处于转型升级阶段,技术创新和产品差异化是关键。
研报提到了哪些风险提示?
研报提到了四项主要风险提示。首先,新品导入与规模供货不及预期,存储电源和微光充产品虽然已量产,但规模化供货能力可能影响收入增长。其次,行业竞争及供应链成本影响盈利修复,模拟芯片市场竞争者众多,原材料价格波动可能影响毛利率。第三,研发投入转化不及预期,虽然公司持续加大研发投入,但新技术和新产品的市场接受度存在不确定性。最后,客户集中及下游需求波动,力芯微部分客户依赖度高,若下游需求疲软可能影响业绩表现。这些风险提示提醒投资者关注公司新品拓展、成本控制和市场需求变化带来的潜在挑战。