猜你想问
东鹏饮料2026年三季报核心内容有哪些?
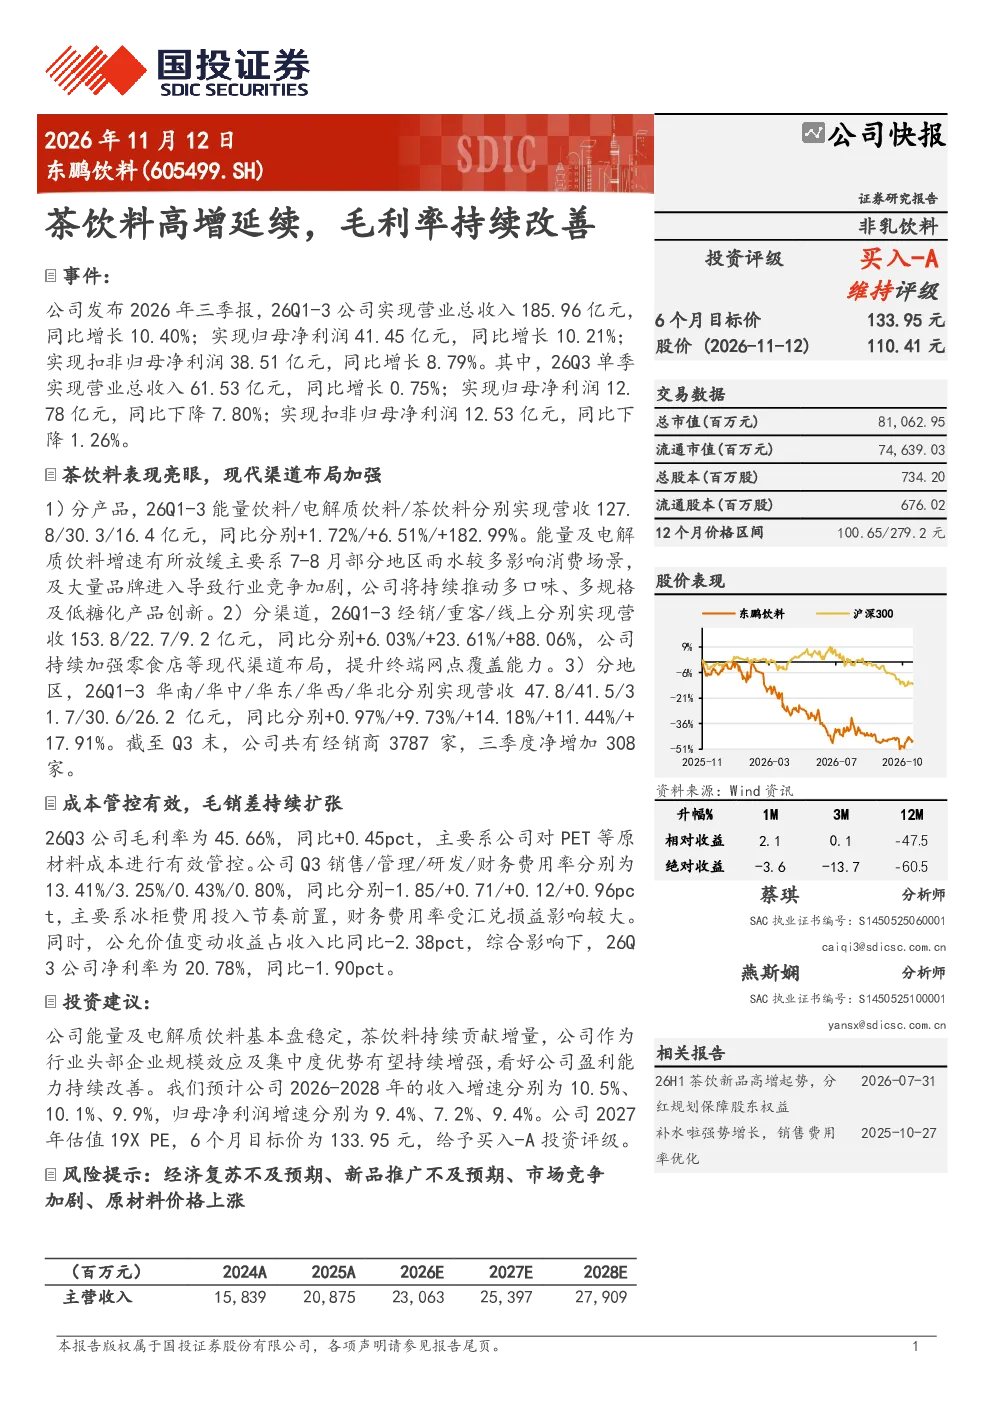
东鹏饮料2026年三季报显示,公司整体业绩保持稳健增长。Q1-3实现营业总收入185.96亿元,同比增长10.40%;归母净利润41.45亿元,同比增长10.21%。其中,茶饮料表现亮眼,营收达16.4亿元,同比增长182.99%,成为主要增长动力。现代渠道布局加强,经销/重客/线上渠道营收分别同比增长6.03%/23.61%/88.06%。Q3毛利率为45.66%,同比提升0.45个百分点,主要得益于原材料成本管控。
茶饮料行业发展趋势如何?
茶饮料行业呈现多元化发展趋势。随着消费者健康意识提升,低糖化、功能性茶饮需求增长显著。市场集中度逐步提高,头部企业通过产品创新和渠道优化持续扩大市场份额。线上渠道成为重要增长点,新式茶饮品牌加速崛起,传统茶饮企业需加强品牌建设和产品迭代以应对竞争。未来,茶饮料行业将更加注重品质升级和消费场景拓展。
东鹏饮料报告重点分析了哪些方面?
东鹏饮料报告重点分析了产品结构、渠道布局和成本利润表现。茶饮料成为公司主要增长引擎,收入占比持续提升。渠道方面,现代渠道占比增加,经销商网络持续扩张。成本控制成效显著,毛利率同比提升。报告还关注了季节性因素对能量饮料和电解质饮料的影响,以及公司在新品研发方面的投入。
当前东鹏饮料的市场状况如何?
东鹏饮料市场状况呈现稳健增长态势,但面临行业竞争加剧挑战。公司茶饮料业务表现突出,收入增速远超行业平均水平。渠道方面,线上线下协同发展,经销商体系完善。成本端通过规模效应和供应链优化实现降本增效。但需关注Q3净利润同比下滑情况,以及原材料价格波动带来的成本压力。
东鹏饮料研报提示了哪些风险?
东鹏饮料研报提示的主要风险包括经济复苏不及预期可能影响消费需求;新品推广效果存在不确定性,需持续投入研发和市场培育;行业竞争加剧导致市场份额波动;原材料价格波动可能影响成本控制。此外,宏观经济环境变化和行业政策调整也可能对公司经营产生影响。
你可能感兴趣
东鹏饮料茶饮料高增延续,毛利率持续改善
国投证券2026-11-12
茶饮料延续高增,龙头强者恒强
华西证券2026-04-03
东鹏饮料:三季度延续高增,看好成本端进一步优化
中泰证券2023-10-15
东鹏饮料2024年一季报点评:全线产品延续高增,全国化步伐提速
食品饮料上海证券2024-04-23
东鹏饮料(605499):补水啦延续高增,加码冰冻化投入利好未来
华西证券2024-10-29
Q3延续高增、毛利率继续改善
电气设备东吴证券2020-10-18
年报点评报告:毛利率改善驱动Q4业绩高增,海外CAPEX高景气延续
建筑建材国盛证券2026-03-13
2024年半年报点评:集中资源投放优势品牌,伊菲丹品牌延续高增,毛利率持续提升
民生证券2024-07-31
中硼硅模制瓶销量持续高增,毛利率显著改善
建筑建材德邦证券2024-08-26
Q3海外订单维持高增,毛利率持续改善
财通证券2023-10-27