猜你想问
东鹏饮料2026年三季报核心数据有哪些?
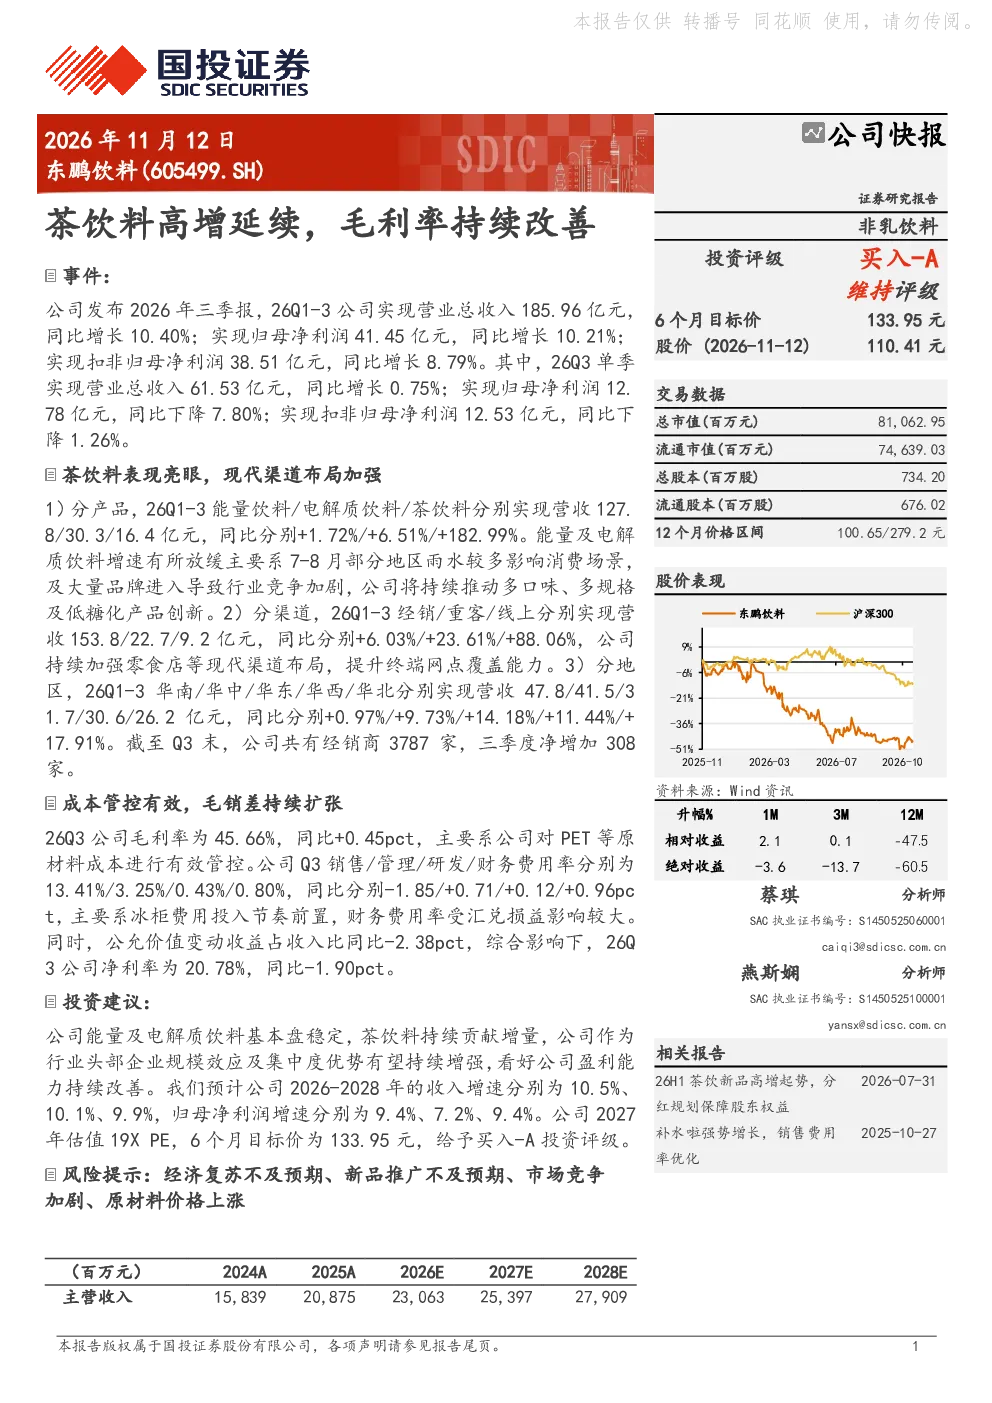
东鹏饮料2026年三季报显示,Q1-Q3实现营业总收入185.96亿元,同比增长10.40%;归母净利润41.45亿元,同比增长10.21%;扣非归母净利润38.51亿元,同比增长8.79%。茶饮料表现亮眼,Q1-Q3实现营收16.4亿元,同比增长182.99%,成为主要增长动力。公司持续加强现代渠道布局,零食店等渠道营收同比增长88.06%。截至Q3末,公司经销商数量增至3787家,净增加308家。成本管控有效,Q3毛利率为45.66%,同比提升0.45个百分点。
东鹏饮料茶饮料业务发展情况如何?
东鹏饮料茶饮料业务在2026年三季报中表现亮眼,Q1-Q3实现营收16.4亿元,同比增长182.99%,成为公司主要增长动力。这得益于公司对茶饮料赛道的持续投入和市场拓展。同时,公司也在加强现代渠道布局,特别是在零食店等渠道,营收同比增长88.06%。这些数据表明,茶饮料业务已成为东鹏饮料的重要增长引擎。未来,随着公司对茶饮料业务的进一步发力,有望持续为公司带来业绩增量。
东鹏饮料报告重点分析了哪些方面?
东鹏饮料2026年三季报重点分析了公司整体经营情况、茶饮料业务发展、成本管控效果以及未来发展趋势。报告显示,公司营业总收入和归母净利润均实现同比增长,茶饮料业务成为主要增长动力。同时,公司通过加强现代渠道布局和经销商网络建设,进一步提升了市场覆盖能力。在成本管控方面,Q3毛利率同比提升0.45个百分点,显示出公司有效的成本控制能力。此外,报告还分析了公司未来发展趋势,预计2026-2028年收入增速分别为10.5%、10.1%、9.9%,归母净利润增速分别为9.4%、7.2%、9.4%。
当前东鹏饮料的市场竞争状况如何?
东鹏饮料在2026年三季报中提到,能量及电解质饮料增速放缓,主要受消费场景及行业竞争加剧影响。这表明当前东鹏饮料面临的市场竞争较为激烈,特别是在能量及电解质饮料领域。公司需要持续提升产品竞争力和市场占有率,以应对行业竞争的加剧。同时,公司也在加强现代渠道布局和经销商网络建设,以提升市场覆盖能力和品牌影响力。未来,东鹏饮料需要进一步巩固行业头部企业优势,以应对市场竞争的挑战。
东鹏饮料研报中提示了哪些风险?
东鹏饮料2026年三季报中提示了几个主要风险:经济复苏不及预期可能导致消费需求下降,影响公司业绩增长;新品推广不及预期可能影响公司产品线的拓展和市场竞争力;市场竞争加剧可能压缩公司利润空间;原材料价格上涨可能增加公司生产成本,影响盈利能力。这些风险需要公司密切关注并采取相应措施加以应对,以确保公司稳健经营和持续发展。