猜你想问
渤海汽车2026年第三季度业绩说明会核心内容有哪些?
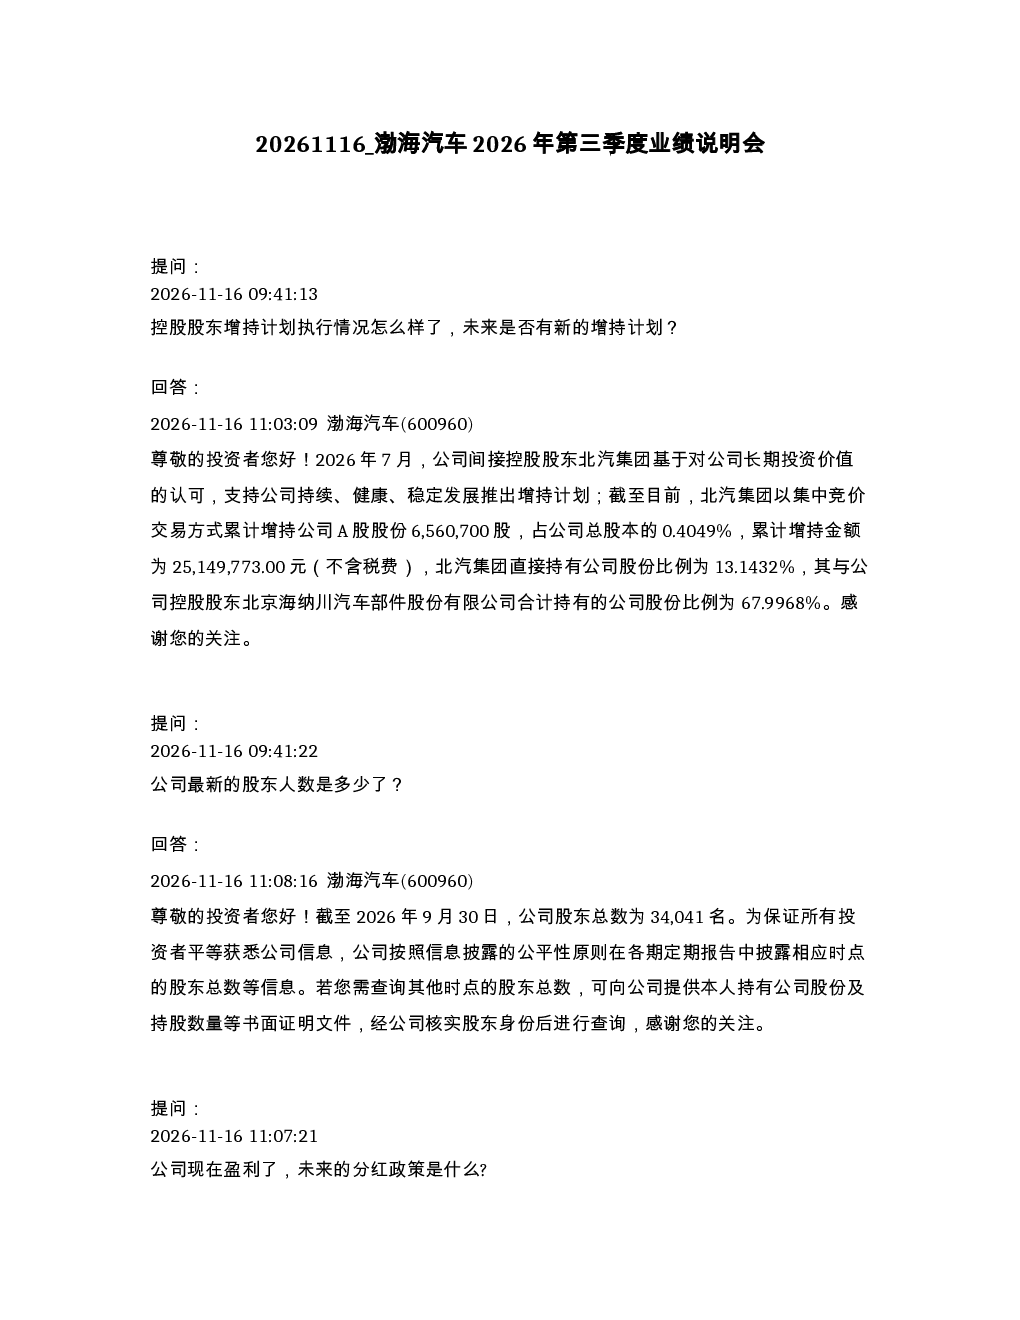
本次业绩说明会披露了控股股东北汽集团增持情况,累计增持公司A股股份6,560,700股,占总股本0.4049%。股东人数为34,041名。公司已完成资本公积弥补亏损,符合分红条件但未来方案待公告。前三季度营业收入剔除德国子公司影响后小幅下降,归母净利润因剔除上年投资收益影响同比增加约35%,其中活塞业务板块表现向好,大缸径活塞收入同比增加约58%。第三季度扭亏为盈,泰国工厂预计2027年下半年投产,新能源零部件布局加快,涵盖外饰件、座椅骨架等。
渤海汽车所在赛道/行业发展趋势如何?
渤海汽车所在汽车零部件行业正加速向新能源化转型,公司积极布局新能源零部件配套,包括外饰件、座椅骨架、车身线束等,以满足新能源汽车市场需求。泰国工厂的投产将进一步扩大产能和市场份额,响应全球汽车产业电动化和智能化趋势。行业整体受益于政策支持和消费升级,但竞争也日趋激烈,技术创新和成本控制是关键。
渤海汽车报告重点分析了哪些方向?
报告重点分析了公司经营情况,显示活塞业务板块表现突出,大缸径活塞收入同比增加约58%。同时,公司加快新能源零部件布局,涵盖多个产品线。此外,控股股东增持计划也体现了对公司的信心。第三季度扭亏为盈是积极信号,但全年业绩仍需关注后续公告。泰国工厂投产和新能源业务拓展是未来看点。
渤海汽车当前市场现状如何?
渤海汽车当前市场现状呈现结构性变化,传统业务受全球汽车市场波动影响,但新能源业务板块增长强劲。公司已完成资本公积弥补亏损,具备分红基础。股东人数相对稳定,控股股东增持显示长期发展信心。第三季度扭亏为盈,但整体业绩仍需观察。泰国工厂和新能源布局是未来重要发展方向。
渤海汽车研报有哪些风险提示?
研报提示需关注公司新能源业务拓展的不确定性,虽然公司加快布局,但市场竞争激烈,技术迭代快,客户拓展和订单获取存在风险。泰国工厂投产进度受宏观经济和供应链影响,存在延期风险。此外,原材料价格波动和汇率变动也可能对公司经营产生影响。投资者需持续关注公司公告和行业动态。