猜你想问
这份研报主要讲了什么内容?
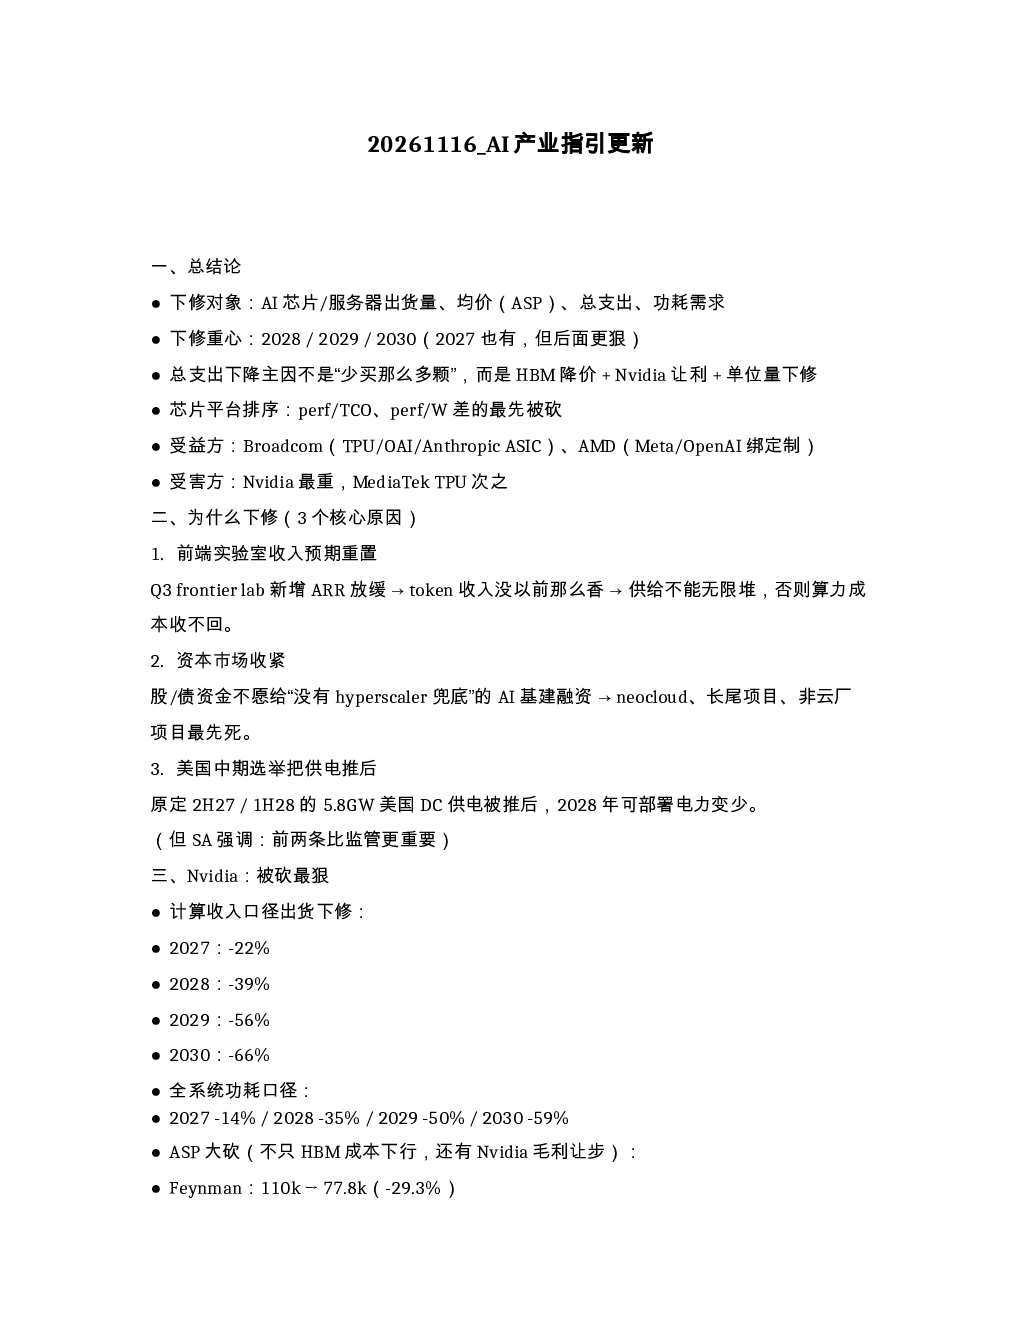
这份研报分析了AI产业的最新指引更新,指出AI芯片和服务器出货量、均价(ASP)、总支出及功耗需求均面临下修,尤其集中在2028年至2030年。总支出下降主要由于HBM降价、Nvidia让利和单位量下修,芯片平台按性能/TCO和性能/W排序被优先砍掉。受益方包括Broadcom、AMD等,受损方主要是Nvidia和MediaTek TPU。研报还深入探讨了前端实验室收入预期重置、资金不愿为无hyperscaler兜底的AI基建融资以及美国中期选举推迟供电部署等核心原因。
AI硬件行业未来发展趋势如何?
AI硬件行业正从Nvidia的定价权主导和无限堆砌电堆卡的阶段,转向TCO、供电和融资驱动的阶段,同时ASIC将逐渐上位。未来,性能/TCO和性能/W更优的芯片平台将更受青睐,功耗需求将因单位量减少和单芯片TDP主动下调而下降。HBM市场虽供需改善导致单价下修,但硅含量/bit需求仍上行,金额不涨。Broadcom、自研ASIC和有云厂绑定的AMD将成为赢家,而Nvidia高端SKU、neocloud和难融资的初创芯片项目则面临较大压力。
研报重点分析了哪些公司?
研报重点分析了Nvidia、Broadcom、MediaTek和AMD四家公司。Nvidia因Anthropic、OpenAI的偏好变化、对neocloud敞口大等原因被大幅下修,其高端产品ASP和功耗均被大幅砍。Broadcom凭借其全栈融资能力和与Google、OpenAI、Anthropic的紧密合作,收入仅小幅下修约11%。MediaTekTPU外部化受挫,下修幅度较Broadcom重。AMD则因与云厂的绑定而保持相对稳定,未来芯片功耗也将大幅下调。
当前AI硬件市场现状如何?
当前AI硬件市场面临需求降温,主要表现为AI芯片和服务器出货量、均价(ASP)、总支出及功耗需求均出现下修,尤其在2028年至2030年更为明显。总支出下降主要源于HBM降价、Nvidia让利和单位量减少。市场重心从单纯追求高性能和算力规模,转向关注TCO、供电效率和融资可行性。ASIC在AI硬件中的地位日益提升,而高端GPU的定价权逐渐减弱。
这份研报提示了哪些风险?
这份研报提示了AI硬件行业面临的多重风险。首先,前端实验室收入预期重置,token收入增长放缓,可能导致算力成本无法收回。其次,资金对无hyperscaler兜底的AI基建项目融资意愿降低,neocloud和初创芯片项目生存压力增大。第三,美国中期选举推迟了部分地区的电力部署,限制了2028年的AI算力发展。最后,政策风险如RASA Act的通过可能影响远程访问高级GPU的合规性,对Nvidia等厂商构成潜在威胁。