猜你想问
10月经济数据回落意味着什么?
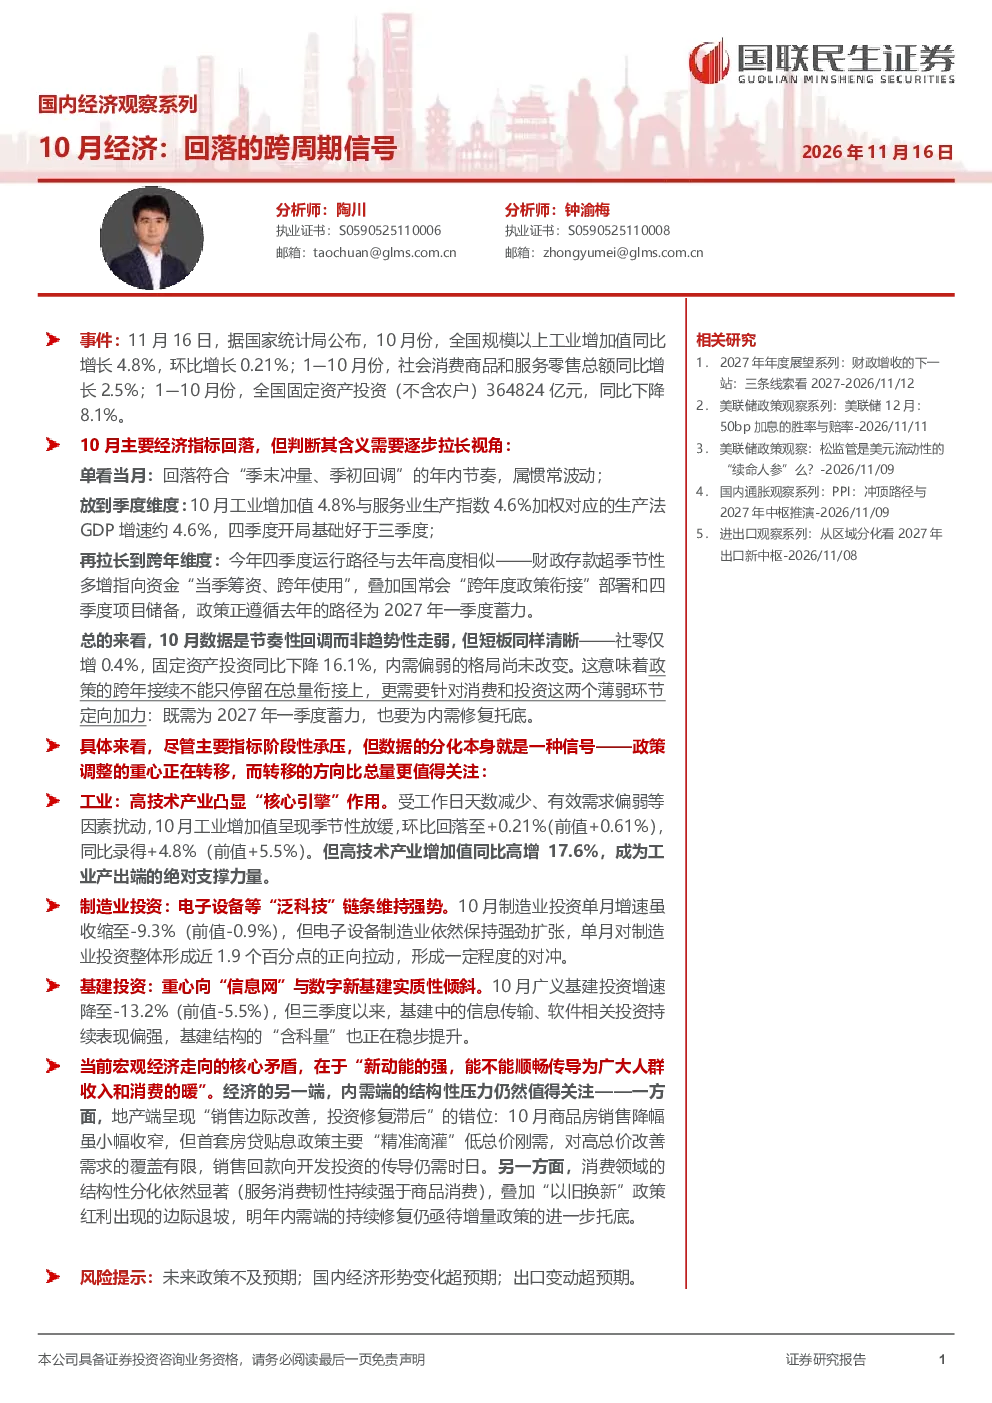
10月经济数据显示主要指标回落,但需结合不同维度判断其含义。单月回落符合“季末冲量、季初回调”的年内节奏,属惯常波动;季度维度看,四季度开局基础好于三季度;跨年维度看,四季度运行路径与去年相似,政策正为2027年一季度蓄力。总体而言,10月数据是节奏性回调而非趋势性走弱,但社零和固定资产投资下降,内需偏弱格局未变,政策跨年接续需针对消费和投资定向加力。
哪些行业在10月表现突出?
10月数据分化显示政策重心转移:工业方面,高技术产业增加值同比高增17.6%,成为工业产出端绝对支撑力量;制造业投资方面,电子设备制造业保持强劲扩张,对制造业投资整体形成正向拉动;基建投资方面,信息传输、软件相关投资持续表现偏强,基建结构“含科量”提升。这些行业表现突出,反映了政策对新兴领域的支持力度。
报告如何分析内需端的结构性压力?
内需端结构性压力仍存:地产销售边际改善,但投资修复滞后,销售回款向开发投资的传导需时日;消费领域结构性分化显著,服务消费韧性强于商品消费,“以旧换新”政策红利边际退坡,明年内需持续修复需增量政策托底。这些分析指出了当前内需面临的挑战和潜在的政策方向。
当前国内经济形势如何判断?
当前国内经济形势表现为10月数据是节奏性回调而非趋势性走弱,但社零和固定资产投资下降,内需偏弱格局未变。高技术产业增加值同比高增,电子设备制造业扩张,信息传输、软件投资持续偏强,显示经济结构优化。但地产销售回款传导慢,消费结构性分化,表明内需修复仍需政策支持。
研报提示的主要风险有哪些?
研报提示的主要风险包括:未来政策不及预期,可能影响经济复苏节奏;国内经济形势变化超预期,如外部环境动荡可能传导至国内;出口变动超预期,会直接影响经济增长和就业。这些风险需密切关注,做好应对准备。
你可能感兴趣
国内观察:2024年10月经济数据:积极信号有所显现
东海证券2024-11-15
国内观察:2023年10月PMI:PMI回落,经济恢复还需巩固
东海证券2023-10-31
社会服务行业双周报(第133期):国内寿司赛道观察:跨周期性价比模型的高线渗透
休闲服务国盛证券2026-07-08
国内观察:2025年10月通胀数据:积极的价格信号
东海证券2025-11-09
2015年10月中旬经济观察:宽松信号的逐步释放
中泰证券2015-10-26
【每周经济观察】10月非农数据点评&海外双周报第18期:强就业背后的悲观信号
华创证券2022-11-07
7月中国宏观经济运行与债市政策观察:多个经济增长类指标走弱,“跨周期调节”下货币政策空间不大
远东资信2021-08-17
国内经济观察系列:8月经济数据:托底的兑现度
国联民生证券2026-09-16
国内经济观察系列:7月经济数据下的政策进退
国联民生证券2026-08-17
国内经济观察系列:二季度GDP:拐点下的新变化
国联民生证券2026-07-15