猜你想问
这份报告的核心内容是什么?
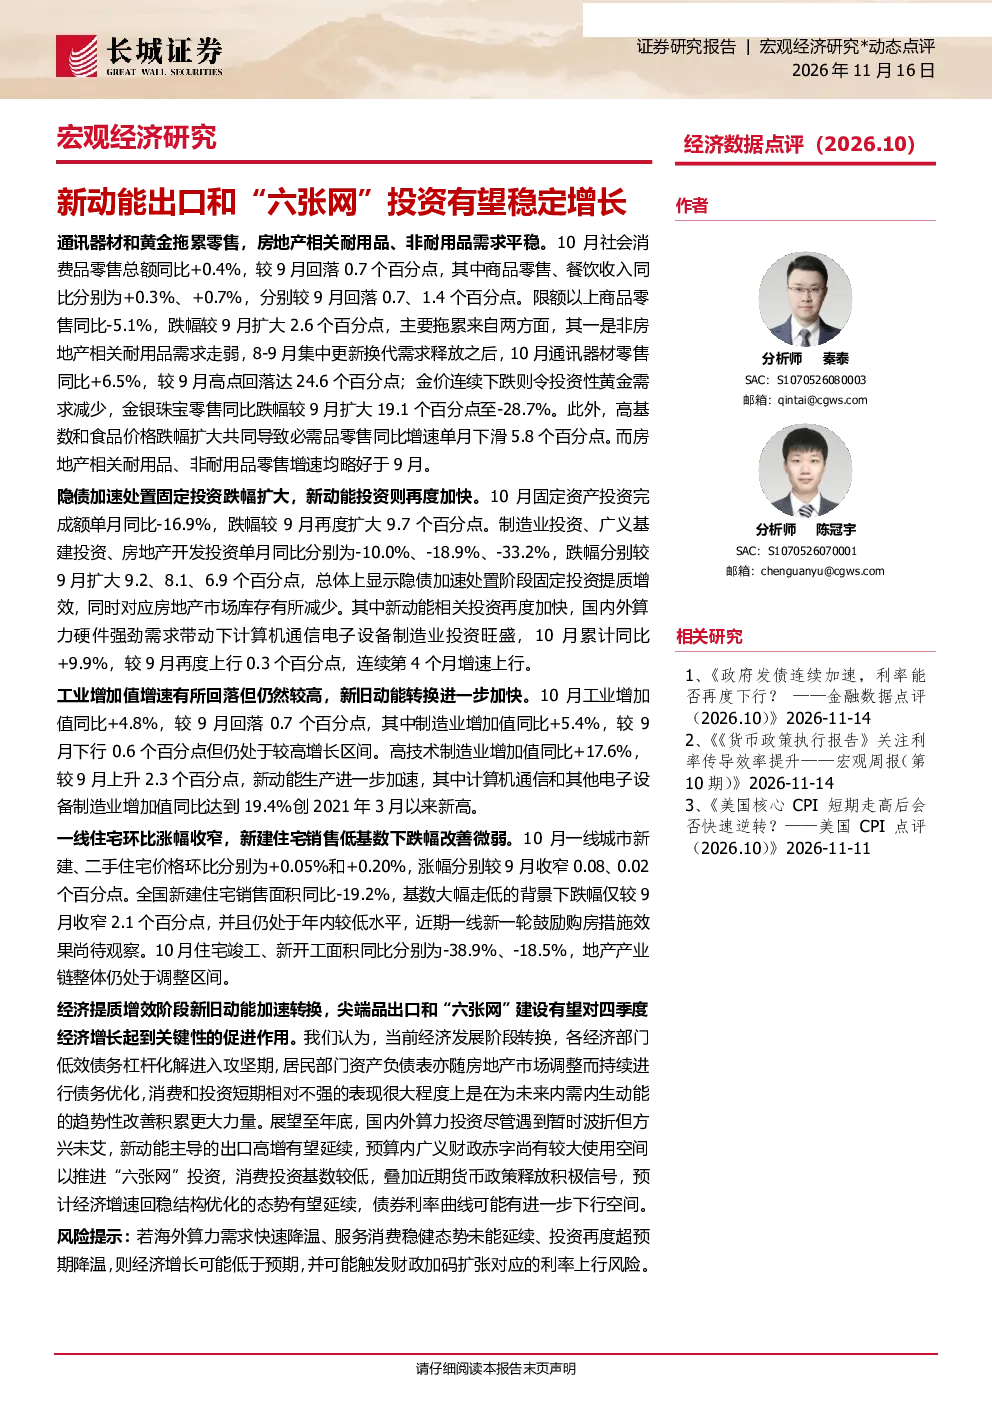
报告指出,10月社会消费品零售总额同比+0.4%,限额以上商品零售同比-5.1%,主要受通讯器材和黄金需求走弱影响。固定资产投资完成额单月同比-16.9%,制造业投资、广义基建投资、房地产开发投资同比分别为-10.0%、-18.9%、-33.2%。新动能相关投资加快,计算机通信电子设备制造业投资累计同比+9.9%,连续第4个月增速上行。工业增加值同比+4.8%,制造业增加值同比+5.4%,高技术制造业增加值同比+17.6%。一线城市新建、二手住宅价格环比分别+0.05%和+0.20%,全国新建住宅销售面积同比-19.2%。报告强调经济提质增效阶段新旧动能加速转换,新动能出口和“六张网”投资有望稳定增长。
新动能出口和“六张网”投资未来发展趋势如何?
报告认为,当前经济发展阶段转换,各经济部门低效债务杠杆化解进入攻坚期,居民部门资产负债表随房地产市场调整持续优化。消费和投资短期相对不强的表现是在为未来内需内生动能的趋势性改善积累力量。展望至年底,国内外算力投资尽管遇到暂时波折但方兴未艾,新动能主导的出口高增有望延续。预算内广义财政赤字尚有较大使用空间以推进“六张网”投资,消费投资基数较低,叠加近期货币政策释放积极信号,预计经济增速回稳结构优化的态势有望延续。
报告重点分析了哪些方向?
报告重点分析了10月社会消费品零售总额、固定资产投资完成额、工业增加值等关键经济数据,特别关注了新动能相关投资的加速增长,如计算机通信电子设备制造业投资。同时,报告也分析了房地产市场的新建、二手住宅价格及销售面积变化情况。核心观点在于揭示经济提质增效阶段新旧动能加速转换的趋势,强调新动能出口和“六张网”投资的稳定增长潜力。
当前市场现状如何判断?
当前市场现状表现为经济部门新旧动能加速转换,低效债务杠杆化解进入攻坚期,居民部门资产负债表持续优化。10月经济数据显示消费和投资短期相对不强,但为未来内需内生动能改善积累力量。新动能相关投资加快,高技术制造业增加值增长显著。房地产市场方面,新建住宅销售面积同比仍处于较低水平。整体来看,经济增速回稳结构优化的态势正在形成,但短期内仍面临挑战。
研报提示了哪些风险?
报告提示的主要风险包括:若海外算力需求快速降温,可能影响新动能主导的出口高增;若服务消费稳健态势未能延续,将影响内生动能改善;若投资再度超预期降温,可能触发财政加码扩张对应的利率上行风险。这些风险需关注,但报告同时认为经济增速回稳结构优化的态势有望延续,债券利率曲线可能有进一步下行空间。