猜你想问
锗产业的核心逻辑是什么?
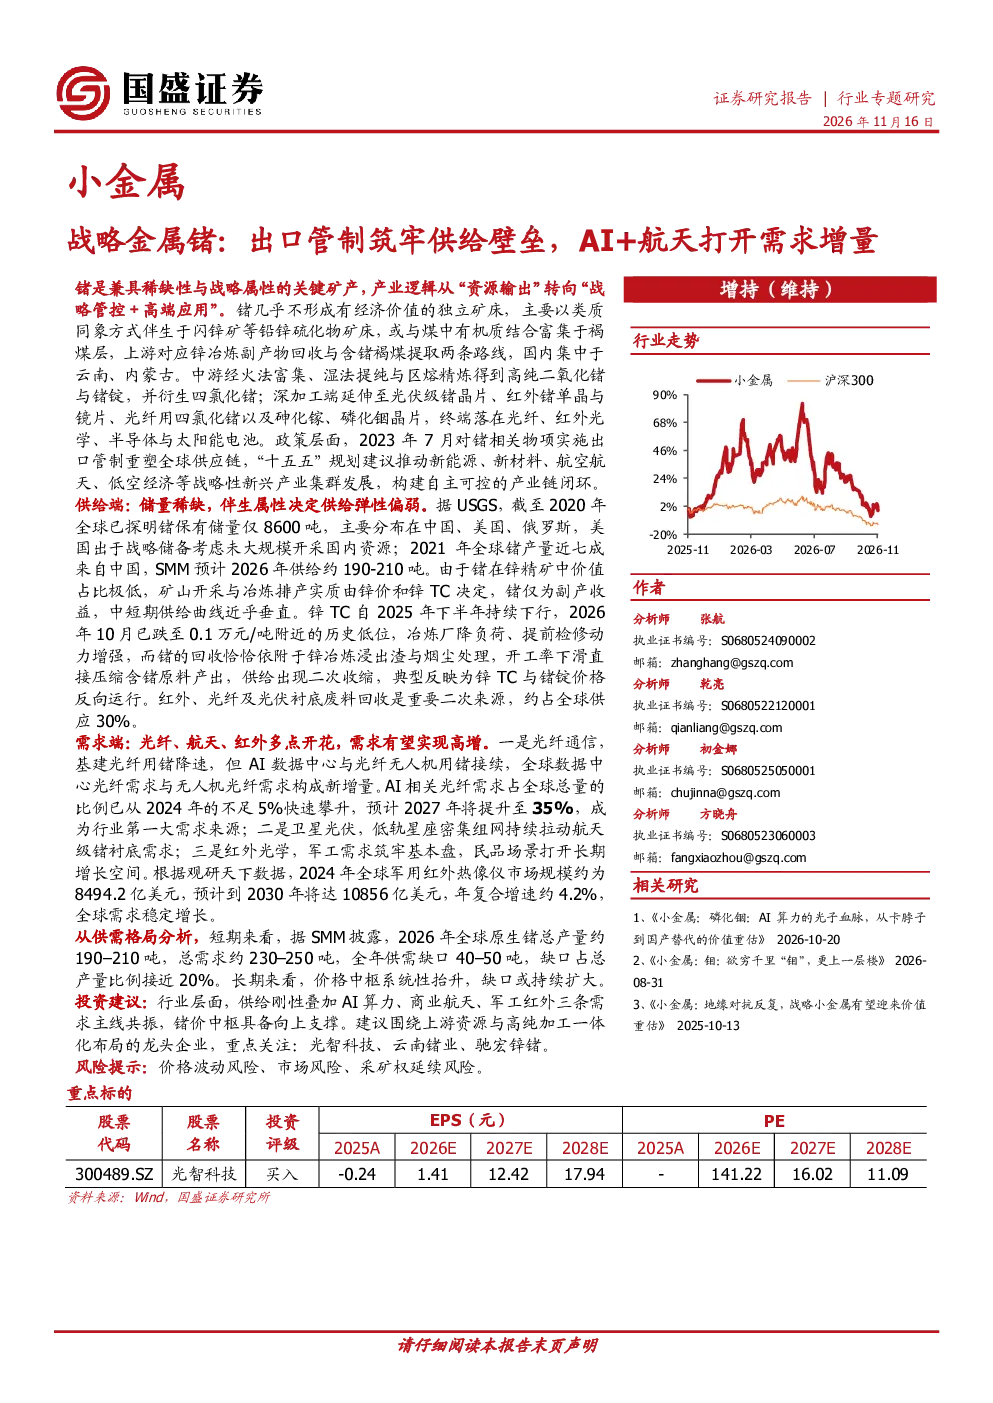
锗产业的核心逻辑从资源输出转向战略管控与高端应用。锗作为稀缺性战略矿产,主要伴生在锌、铅锌硫化物矿床与褐煤层,国内集中于云南、内蒙古。上游通过锌冶炼副产物回收与含锗褐煤提取,中游经火法富集、湿法提纯与区熔精炼得到高纯二氧化锗与锗锭,深加工延伸至光伏级锗晶片、红外锗单晶与镜片、光纤用四氯化锗等。中国实施开采总量控制与出口管制双轨制,2023年出口管制重塑全球供应链,推动新能源、新材料、航空航天等战略性新兴产业集群发展,构建自主可控的产业链闭环。
锗行业的发展趋势如何?
锗行业发展趋势呈现供需分化格局。供给端,锗作为稀散元素,地壳丰度低且不形成独立矿床,全球储量仅8600吨,主要分布在中国、美国、俄罗斯。中国产量占全球近七成,但受主矿种限制,中短期供给曲线近乎垂直。2025年下半年以来锌TC持续下行,冶炼厂降负荷压缩锗回收量,供给出现二次收缩。需求端,锗需求以红外光学与光纤通信为主体,卫星光伏快速崛起。2022年全球锗消费红外光学约43%,光纤领域约28%,光伏太阳能约19%。光纤通信受5G与数据中心光模块拉动,年增速20%-30%;卫星用三结砷化镓电池增速最快,2026年增速超40%;半导体端锗用于锗硅芯片与辐射探测器,高速光模块放量带动需求快增。预计2026年全球原生锗供需缺口40-50吨,需求年均复合增速15%-20%,强化锗的战略稀缺属性。
报告重点分析了哪些方向?
报告重点分析了锗产业的供给与需求两端。供给端,聚焦中国锗资源禀赋、开采与冶炼现状、出口管制政策及其对全球供应链的影响。需求端,深入剖析锗在红外光学、光纤通信、卫星光伏、半导体等领域的应用现状与增长潜力。具体包括:光纤通信中AI数据中心与无人机光纤需求增长,卫星光伏中低轨星座组网对航天级锗衬底拉动,红外光学中军工与民用市场拓展空间,以及锗价格形成机制与内外盘价差变化。同时,报告还梳理了锗产业链各环节的技术壁垒与核心企业。
当前锗市场处于什么状态?
当前锗市场呈现政策驱动与内生需求双轮驱动状态。供给端,受资源禀赋与伴生属性限制,锗供应核心壁垒除资源端相对刚性外,金属提纯构成天然鸿沟。2023年7月出口管制实施后,中国在锗供应链上占据主导地位,海外加速搭建脱敏产业链,但短期内供给端弹性有限。需求端,锗需求以红外光学与光纤通信为主体,卫星光伏快速崛起。2022年全球锗消费红外光学约43%,光纤领域约28%,光伏太阳能约19%。AI数据中心、无人机、卫星光伏等新兴应用场景持续拉动需求增长。总量上,预计2026年全球原生锗供需缺口40-50吨,约占产量两成,需求年均复合增速15%-20%。价格方面,政策规制内外盘价差极端走阔,锗价有望延续走强。
报告提示了哪些风险?
报告提示锗产业面临多重风险。价格波动风险方面,锗价受供需关系、政策调控、国际地缘政治等多重因素影响,存在价格大幅波动的可能性。市场风险方面,锗下游应用领域如光纤通信、卫星光伏等受宏观经济波动、技术迭代、市场竞争等因素影响,可能影响锗需求增长预期。采矿权延续风险方面,锗矿开采涉及采矿权审批与延续,若采矿权无法顺利延续,可能影响锗供应稳定性。此外,出口管制政策调整、技术替代风险、环保政策变化等也可能对锗产业带来不确定性。