猜你想问
这份研报的核心内容是什么?
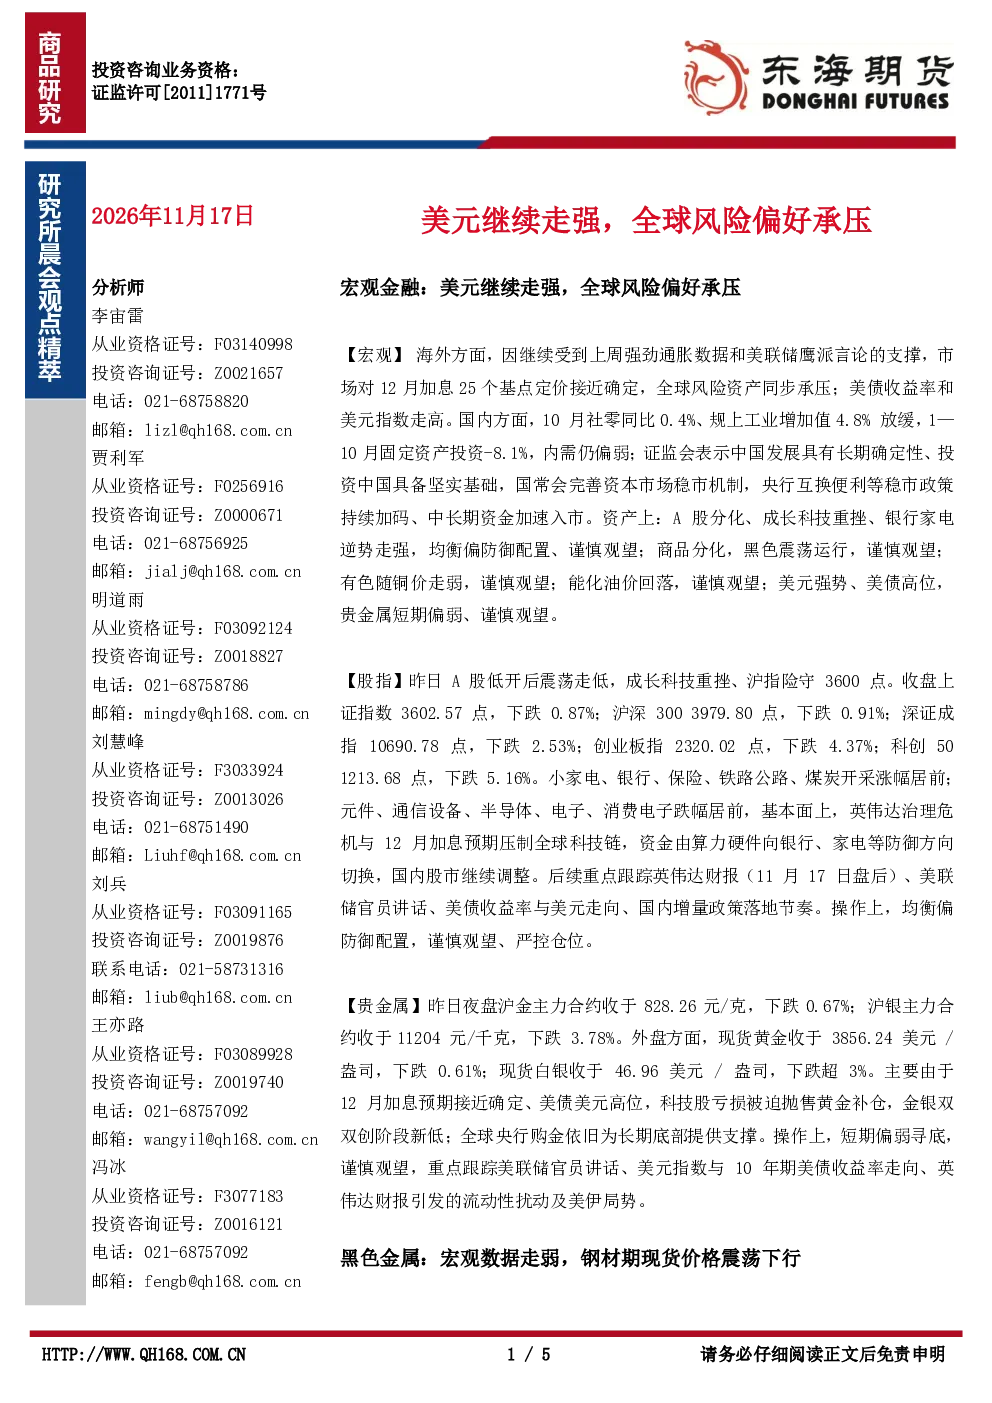
本研报聚焦宏观金融、股指、贵金属、黑色金属、铁矿石、硅锰/硅铁、有色新能源及农产品等领域的市场动态。主要观点包括美元走强压制全球风险资产,A股分化成长科技重挫银行家电走强,贵金属短期偏弱,黑色金属弱势下跌,铁矿石弱势下跌,硅铁硅锰盘面区间震荡,有色新能源承压,农产品短期偏弱。建议均衡偏防御配置,谨慎观望。
报告对哪些赛道/行业的发展趋势进行了分析?
报告分析了股指、贵金属、黑色金属、铁矿石、硅锰/硅铁、有色新能源及农产品等赛道/行业的发展趋势。指出A股分化成长科技重挫银行家电走强,贵金属短期偏弱,黑色金属弱势下跌,铁矿石弱势下跌,硅铁硅锰盘面区间震荡,有色新能源承压,农产品短期偏弱。建议关注各行业供需变化及政策影响。
报告重点分析了哪些方向?
报告重点分析了美元走强对全球风险资产的影响,A股内部成长科技与银行家电的分化,贵金属的短期走势,黑色金属和铁矿石的供需关系,硅铁硅锰的上下游博弈,有色新能源的AI叙事逻辑,以及农产品的供需格局。建议投资者关注美联储政策、国内政策落地、行业供需变化等关键因素。
报告对当前市场现状有何判断?
报告判断当前市场美元走强压制全球风险偏好,A股内部分化成长科技重挫银行家电走强,贵金属短期偏弱,黑色金属和铁矿石弱势下跌,硅铁硅锰盘面区间震荡,有色新能源承压,农产品短期偏弱。整体市场呈现均衡偏防御格局,建议投资者谨慎观望。
研报提示了哪些风险?
报告提示的风险包括美元持续走强可能进一步压制全球风险资产,美联储加息预期增强对美债和美元的影响,国内经济内需偏弱但政策持续加码,各行业供需关系变化带来的价格波动,以及国际地缘政治和天气因素对大宗商品价格的影响。建议投资者密切关注相关动态,严控仓位。
你可能感兴趣
研究所晨会观点精萃:美债收益率重新走高,全球风险偏好继续承压
东海期货2026-10-20
研究所晨会观点精萃:宏观金融:美元和美债收益率下跌,全球风险偏好延续升温
东海期货2023-12-04
【研究所晨会观点精萃】美元指数短期反弹,全球风险偏好整体升温
东海期货2025-06-04
研究所晨会观点精萃:宏观金融:美元短期小幅反弹,全球风险偏好整体降温
东海期货2025-03-21
研究所晨会观点精萃:美债收益率与美元回落,全球风险偏好回暖
东海期货2026-11-05
【研究所晨会观点精萃】美国贸易谈判进展良好,全球风险偏好整体继续升温
东海期货2025-06-11
研究所晨会观点精萃:美债收益率走弱,全球风险偏好继续回暖
东海期货2026-10-22
研究所晨会观点精萃:美国经济数据好于预期,提振全球风险偏好
东海期货2025-11-06
研究所晨会观点精萃:美联储官员密集放鹰,全球风险偏好降温
东海期货2026-11-16
研究所晨会观点精萃:宏观金融:关税忧虑加深导致全球风险偏好整体降温
东海期货2025-02-20