猜你想问
明阳电气报告核心内容是什么?
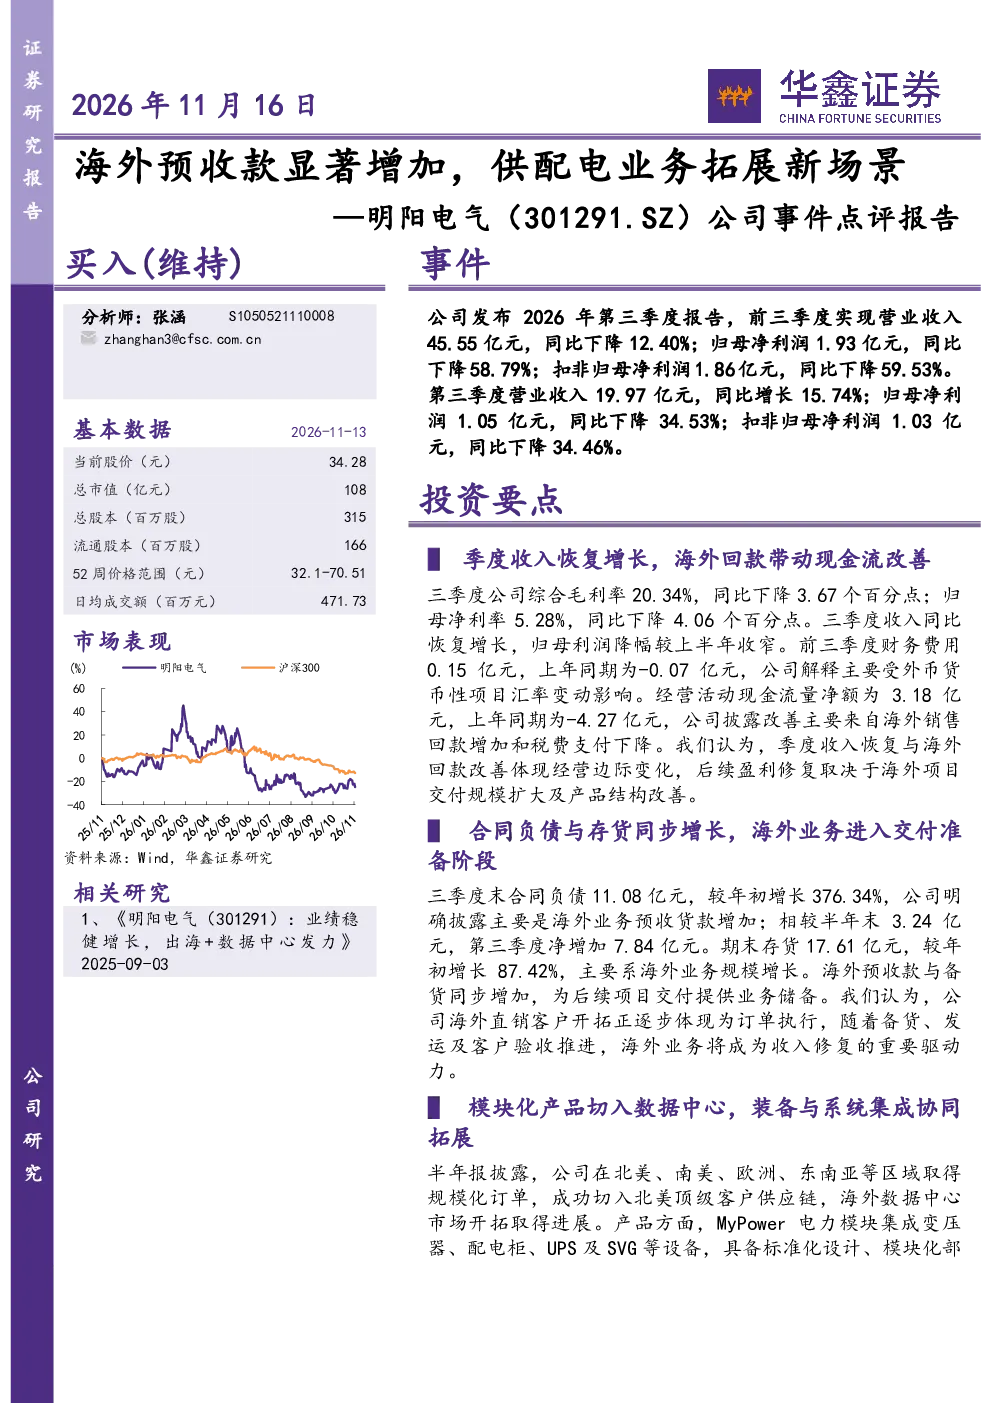
明阳电气2026年前三季度营业收入45.55亿元,同比下降12.40%;归母净利润1.93亿元,同比下降58.79%。第三季度收入同比恢复增长15.74%,但归母净利润仍下降34.53%。三季度综合毛利率20.34%,归母净利率5.28%。经营活动现金流量净额改善至3.18亿元,主要来自海外回款增加和税费支付下降。海外业务进展显著,合同负债增长376.34%,存货增长87.42%,已在多区域取得规模化订单。
供配电行业发展趋势如何?
供配电行业正经历数字化转型和绿色化转型,数据中心、新能源等新兴市场带来增长机遇。数据中心市场对标准化、快速交付的电力模块需求增加,模块化产品设计成为趋势。同时,海外市场拓展成为重要增长点,企业通过提升交付能力和服务范围,从国内市场向海外及数据中心市场延伸。
报告重点分析了哪些方向?
报告重点分析了明阳电气海外业务进展和数据中心市场拓展。海外业务方面,公司通过增加海外预收货款,实现合同负债和存货的显著增长,成功切入北美顶级客户供应链。数据中心市场方面,公司布局数据中心电力方仓,并向系统解决方案延伸,产品具备标准化设计和快速交付特点。
当前市场现状如何判断?
当前市场呈现结构性分化,新能源和数据中心领域需求旺盛,供配电企业通过技术创新和业务模式升级,获得竞争优势。明阳电气在海外市场取得突破,但国内业务面临压力,盈利能力有所下滑。行业整体仍处于转型升级阶段,具备长期发展潜力。
研报提示了哪些风险?
研报提示的主要风险包括海外订单交付不及预期、国内新能源需求恢复不及预期、原材料价格及汇率波动、应收账款回收不及预期。这些风险可能影响公司业绩表现和财务状况,需要密切关注市场变化和公司应对措施。
你可能感兴趣
公司事件点评报告:主营业务增长强劲,海外市场拓展进程显著
机械设备华鑫证券2024-08-15
事件点评:新业务和海外业务持续拓展,公司稳健增长可期
电子设备民生证券2024-05-14
公司事件点评报告:电网业务稳步增长,海外项目持续拓展
电气设备华鑫证券2026-11-09
公司事件点评报告:盈利稳步提升,海外与检修业务持续拓展
电气设备华鑫证券2026-11-09
公司事件点评报告:算力供电订单高增,海外业务持续拓展
电气设备华鑫证券2026-11-16
公司事件点评报告:海外业务持续突破,盈利能力显著提升
机械设备华鑫证券2024-04-30
公司事件点评报告:以消费电子为底座,拓展汽车和通讯业务打造新增长曲线
电子设备华鑫证券2024-11-12
公司事件点评报告:背靠施耐德拓展数据中心业务,厦门国资入主助力公司新成长
有色金属华鑫证券2025-03-22
公司事件点评报告:锂电拓展成效显著,视觉应用场景持续拓宽
电子设备华鑫证券2022-08-24
公司事件点评报告:新能源电气装备领军企业,海风场景优势显著
华鑫证券2023-10-31