猜你想问
这份研报的核心内容是什么?
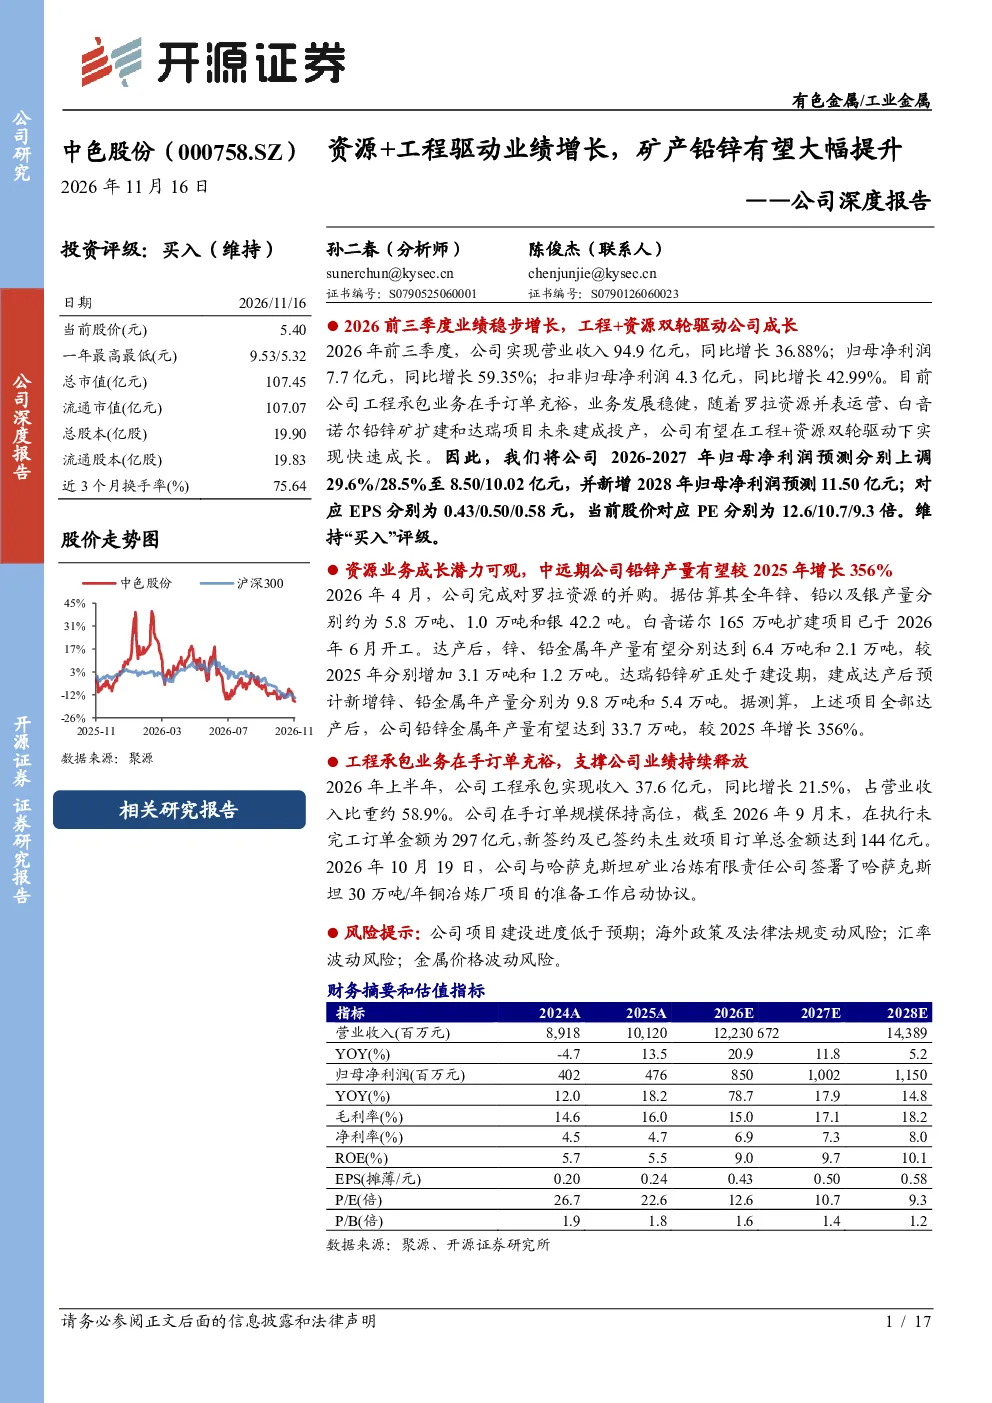
本报告重点分析中色股份通过并购罗拉资源和推进白音诺尔、达瑞铅锌矿等项目建设,实现铅锌金属产量显著增长。预计全部达产后,铅锌金属年产量将较2025年增长356%,达到33.7万吨。同时,公司工程承包业务订单充裕,在执行未完工订单金额为297亿元,新签约及已签约未生效项目订单总金额达到144亿元,双轮驱动业绩持续释放。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现资源整合加速、工程承包订单集中、海外布局深化等特点。企业通过并购优质矿山资源、推进技术升级和扩大工程承包订单,提升资源掌控力和市场竞争力。同时,东南亚、南美等海外市场成为重要布局区域,但需关注海外政策及法律法规变动风险。
报告中重点分析了哪些方向?
报告重点分析了中色股份资源业务和工程承包业务的协同发展。资源业务方面,详细解读了罗拉资源、白音诺尔、敖包锌矿和达瑞矿业的产量、成本及盈利能力。工程承包业务方面,分析了公司在手订单规模、重点项目进展及未来收入增长潜力。
当前有色金属市场现状如何?
当前有色金属市场呈现供需关系变化、价格波动加剧的特点。企业通过资源并购和技术升级提升竞争力,同时工程承包业务成为业绩重要支撑。但需关注金属价格波动风险,以及海外项目建设和运营的不确定性。
研报提示了哪些风险?
研报提示的主要风险包括:项目建设进度低于预期,可能影响产量和收入增长;海外政策及法律法规变动,可能增加运营风险;汇率波动,可能影响财务表现;金属价格波动,可能影响企业盈利稳定性。需密切关注这些风险因素对公司的潜在影响。
你可能感兴趣
公司首次覆盖报告:工程+资源双轮驱动,铅锌产能提升在即
有色金属开源证券2025-10-17
公司事件点评报告:矿产铜金量价同比均有提升,三季报业绩大幅增长
有色金属华鑫证券2024-10-23
公司深度报告:业绩有望迎来拐点,磷矿资源价值存在提升潜力
基础化工长城证券2020-02-12
公司深度报告:经济性提升有望驱动页岩气大开发,压裂设备龙头迎增长新契机
化石能源长城证券2019-07-04
公司事件点评报告:矿产铜金产销稳步增长带动业绩大幅提升,远期产能仍然可期
华鑫证券2025-03-28
公司事件点评报告:矿产涨价提升助力业绩增长,多金属储量同步增长
华鑫证券2026-05-28
公司首次覆盖报告:品牌运营“内生增长+外延扩张”双驱动,公司有望业绩&估值双提升
医药生物信达证券2024-11-04
港股公司信息更新报告:毛利率提升,会员规模扩展有望继续驱动业绩增长
开源证券2025-02-23
公司信息更新报告:公司利润大幅增长,推动创新与产业资源深度融合
开源证券2025-08-22
公司动态点评:EPC工程收入大幅增长24倍,驱动业绩高速增长
电子设备长城证券2017-08-23