猜你想问
政府债免所得税取消如何影响债券收益率?
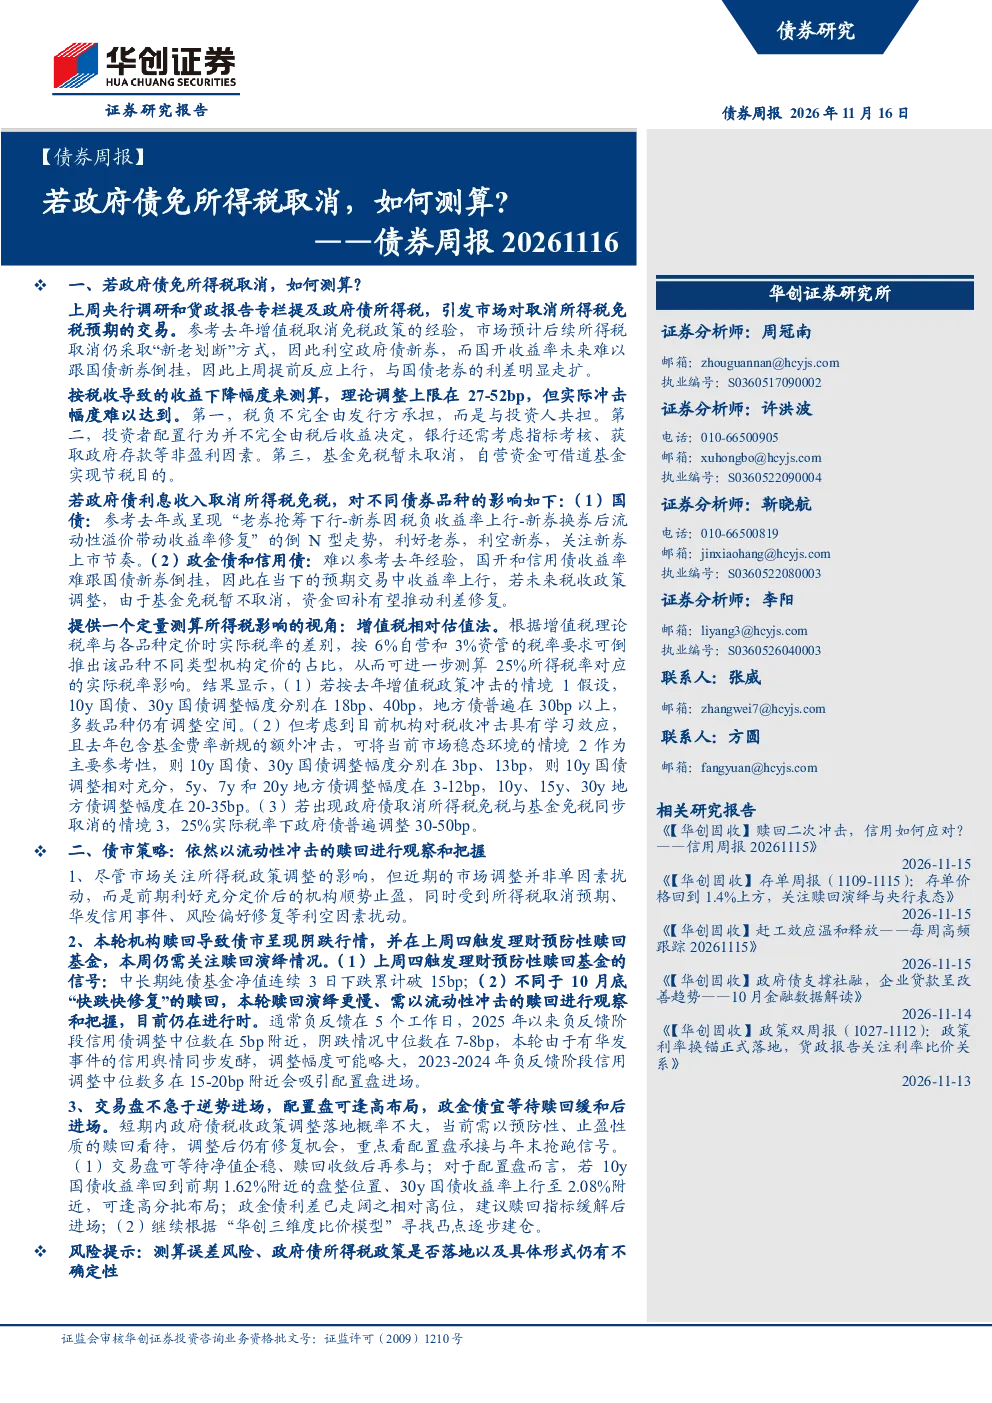
根据研报测算,若政府债免所得税取消,1-30年期政府债券收益率理论上下降27-52bp。但实际冲击幅度难以达到理论值,原因包括税负共担、投资者配置行为受多重因素影响、基金免税暂未取消等。具体来看,国债呈现“倒N型”走势,利好老券,利空新券;政金债受国债新券预期影响调整,隐含税率上行但仍在历史低位;信用债影响方向类似政金债,受华发信用事件影响,与信用舆情同步释放。
债券市场如何应对政府债免所得税取消的政策预期?
研报建议关注流动性冲击的赎回。近期市场调整主要受所得税取消预期、华发信用事件、风险偏好修复等因素扰动。资金赎回情况显示,上周四触发理财预防性赎回基金,本轮赎回演绎更慢。操作建议包括等待净值企稳、赎回收敛后再参与交易盘;10y国债收益率回到1.62%附近、30y国债收益率上行至2.08%附近时逢高分批布局配置盘;政金债等待赎回缓和后进场;继续根据“华创三维度比价模型”寻找凸点逐步建仓。
债券市场近期走势如何?
近期债券市场受多重因素扰动,机构顺势止盈。资金面方面,央行OMO保持净投放,但整体偏紧。一级发行方面,政金债、地方债净融资小幅增加,国债、同业存单净融资减少。基准变动方面,国债和国开期限利差均走扩,国开走扩幅度明显。国债收益率整体上行,但不同品种表现存在差异。
政府债免所得税取消政策存在哪些风险?
研报提示,测算存在误差风险,政府债所得税政策是否落地以及具体形式仍有不确定性。此外,政策落地可能对债券市场产生复杂影响,需要密切关注市场反应和政策变化。投资者应谨慎评估政策风险,合理配置资产。
如何评估不同债券品种受政府债免所得税取消政策的影响?
研报采用增值税相对估值法进行定量测算,结果显示不同情景下债券收益率调整幅度存在差异。例如,去年增值税政策冲击下,10y国债调整18bp,30y国债调整40bp;当前市场稳态环境下,10y国债调整3bp,30y国债调整13bp;若政府债与基金免税同步取消,政府债普遍调整30-50bp。国债呈现“倒N型”走势,政金债隐含税率上行但仍在历史低位,信用债影响方向类似政金债。