猜你想问
这份研报主要分析了哪些经济数据?
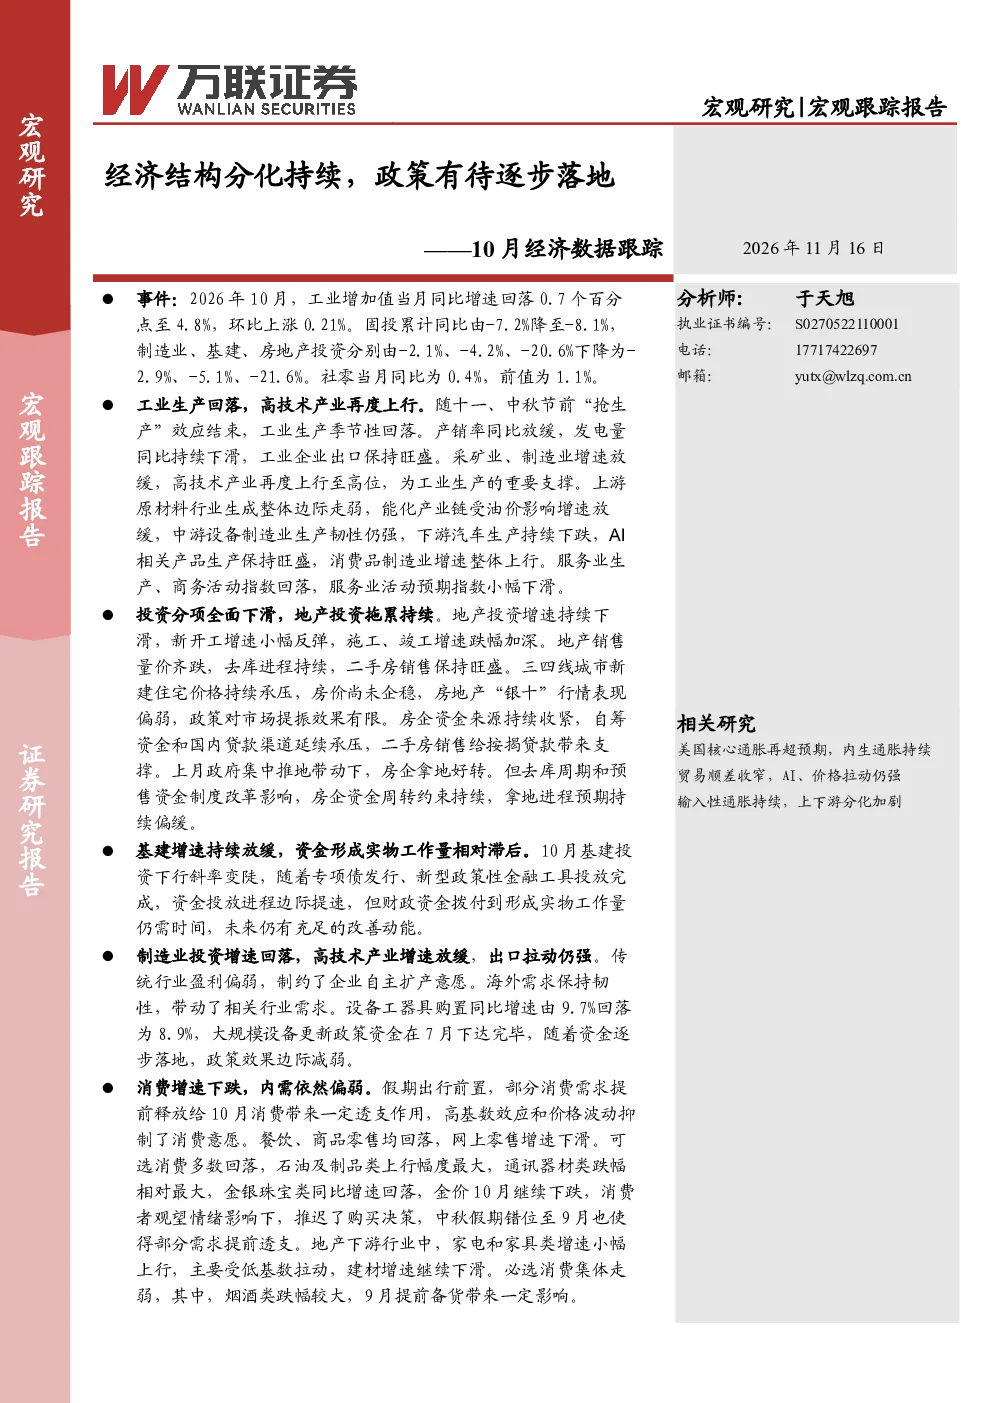
这份研报主要跟踪了10月的经济数据,包括工业生产、固定资产投资和社会消费品零售总额等关键指标。工业增加值同比增速回落至4.8%,高技术产业生产上行至17.6%;固定资产投资累计同比增速下滑至-8.1%,其中房地产开发投资同比增速回落至-21.6%;社会消费品零售总额当月同比增速回落至0.4%。报告显示经济结构分化持续,新经济仍是主要拉动,旧经济动能依然偏弱。
高技术产业在10月工业生产中表现如何?
10月高技术产业工业增加值同比增速上行至17.6%,成为工业生产的重要支撑。具体来看,中游设备制造业生产韧性强,AI相关产品生产保持旺盛,显示出高技术产业较强的增长潜力。然而,采矿业和制造业增速放缓,上游原材料行业走弱,下游汽车生产持续下跌,反映出经济内部结构分化明显。
报告对固定资产投资的分析有哪些重点?
报告指出固定资产投资累计同比增速下滑至-8.1%,其中房地产开发投资同比增速回落至-21.6%,地产销售量价齐跌,去库进程持续。基建投资累计同比增速回落至-5.1%,资金形成实物工作量相对滞后。制造业投资累计同比增速回落至-2.9%,但高技术产业投资增速放缓但仍为重要支撑,显示出经济转型趋势。
当前市场消费情况如何?
10月社会消费品零售总额当月同比增速回落至0.4%,餐饮、商品零售均回落,网上零售增速下滑。可选消费多数回落,必选消费集体走弱,其中烟酒类跌幅较大。消费结构分化明显,新经济领域消费仍保持一定韧性,但整体消费动能偏弱,反映出居民消费意愿不足。
研报提示的主要风险有哪些?
研报提示的主要风险包括居民购房、消费持续偏弱,可能拖累经济增长;地缘政治风险发展超预期,可能引发外部不确定性;政策推进和落地不及预期,可能影响经济复苏进程。这些风险需引起关注,但报告认为年内经济结构分化的特征有望持续,经济有望逐步企稳。
你可能感兴趣
4月经济数据点评:经济结构分化,弱复苏下有待政策提振
万联证券2023-05-18
3月经济数据跟踪:经济结构分化,“新经济”持续领跑
万联证券2026-04-20
7月经济数据跟踪:经济结构分化持续,逆周期调节有待发力
万联证券2026-08-24
2019年10月宏观数据的点评:逆周期调控有待加码,经济结构趋于优化
财信国际经济研究院2019-11-14
2016年4月经济数据点评:政策持续强刺激,经济结构仍失衡
中泰证券2016-05-15
11月经济数据点评:经济弱资金宽,政策有待落地
国盛证券2021-12-15
政策效果逐步显现,信贷结构有待改善——9月金融数据跟踪
万联证券2026-10-15
11月经济数据点评:博弈政策落地,内需有待进一步提升
钢铁长城证券2024-12-16
9月金融数据跟踪:政策效果逐步显现,信贷结构有待改善
万联证券2026-10-15
新经济拉动作用仍强,政策有待进一步发力——8月经济数据跟踪
万联证券2026-09-18