猜你想问
这份研报主要分析了什么内容?
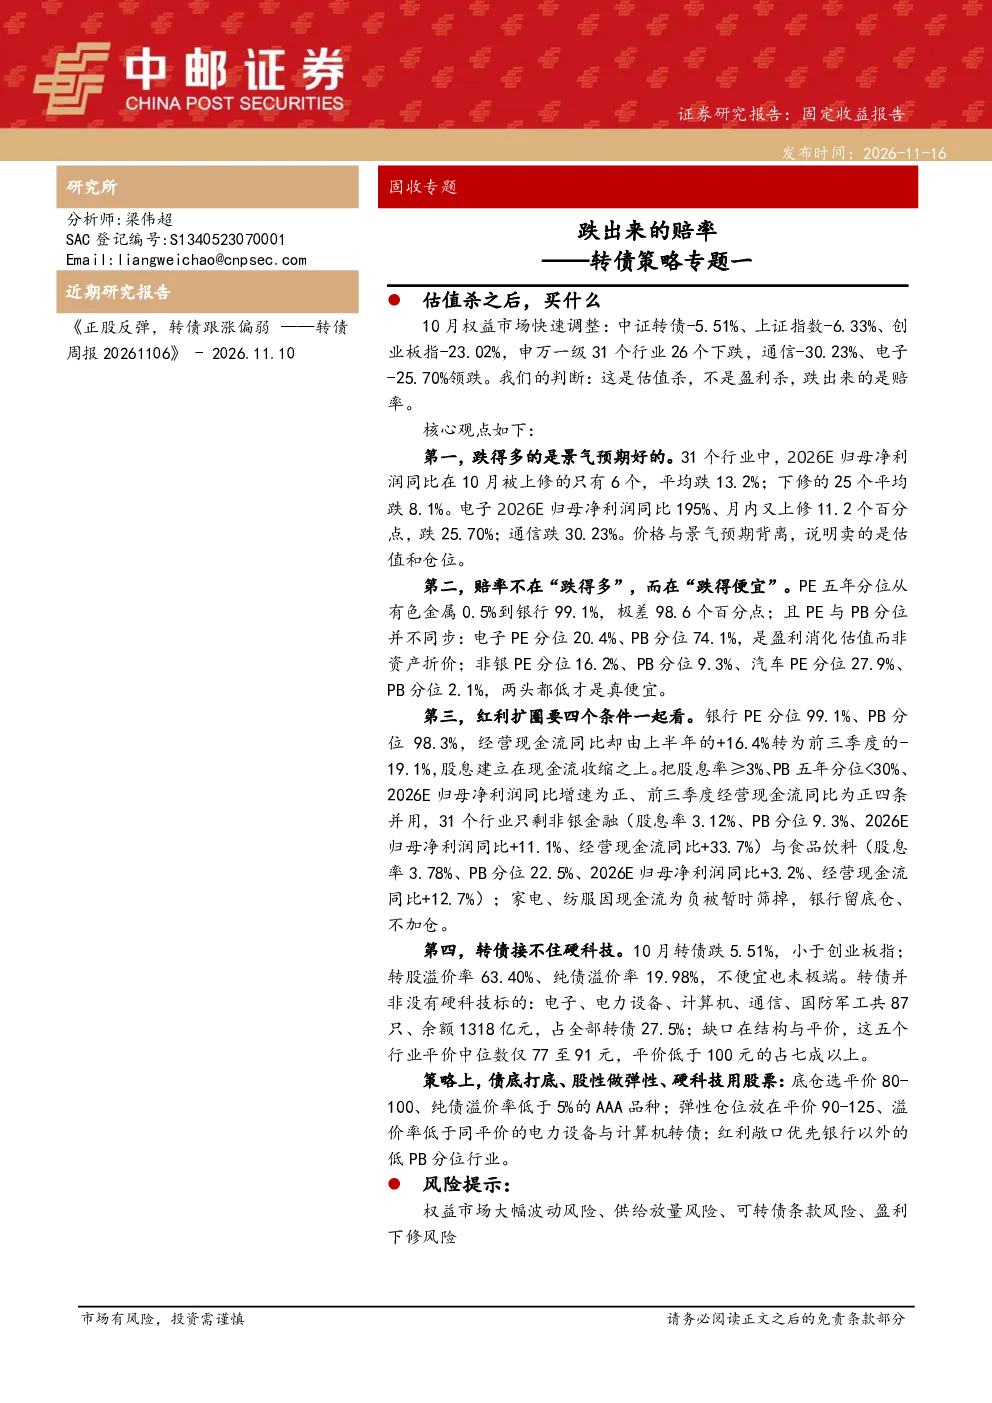
这份研报深入分析了当前转债市场的下跌性质,指出主要是估值杀而非盈利杀。报告探讨了结构市的形成原因,即资金抱团和估值极值现象,并利用PB-ROE框架找到了具有估值偏离机会的行业。此外,报告还梳理了硬科技和红利扩圈两大主线,为投资者提供了资产配置的思路和转债的使用建议。最后,报告也提示了相关的投资风险。
报告中提到的硬科技赛道有哪些发展趋势?
报告指出硬科技板块跌幅较大,筛选标准包括跌幅超20%、2026E净利润增速正、资本开支同比正。符合条件的标的多为二线公司,平价中位数77-91元。垄断性标的如固态电池、卫星互联网、6G等具有不同时间表和赔率,当前估值顺序与环节受益次序一致。
研报重点分析了哪些方向?
研报重点分析了下跌的性质、结构市的原因、PB-ROE的估值偏离、硬科技和红利扩圈两大主线,以及转债的资产配置使用方法。通过对这些方向的深入分析,为投资者提供了全面的转债市场观察视角和投资思路。
当前市场现状如何判断?
报告认为当前市场处于结构市,资金高度集中于少数行业,行业估值分化极值。整体不便宜但内部分化明显,成长板块跌幅重,低估值红利板块逆势上涨。转债市场具有减震属性,但弹性不足,溢价率抬升后回落,当前不便宜也未极端。
研报提示了哪些风险?
研报提示了盈利下修风险、供给放量风险、权益市场大幅波动风险、可转债条款风险等。投资者在关注转债市场机会的同时,需充分认识这些潜在风险,做好风险管理和资产配置。
你可能感兴趣
次新股投资专题分析报告:策略视角梳理“次新股”跌出来的机会
金融国金证券2015-07-09
量化可转债系列专题:基于宏微观胜赔率的可转债择时策略
国金证券2026-03-10
投资策略专题:3个判断科技成长赔率的视角
开源证券2025-03-12
投资策略专题:1个判断高股息赔率的思路
开源证券2024-06-20
专题策略:“危”中有“机”,关注跌出来的机会
国联证券2015-07-13
8月转债投资策略与关注个券:赔率思维应对转债高估值环境
金融信达证券2025-08-05
转债二季度策略报告:转债:转债赔率吸筹,以不变应万变
金融财通证券2026-03-31
转债二季度策略报告:转债|赔率吸筹,以不变应万变
财通证券2026-03-31
量化点评报告:八月可转债量化月报-当前转债市场的赔率与胜率
国盛证券2024-08-14
焦煤专题:高赔率与低胜率,市场缺乏向上的驱动与确定性
五矿期货2026-11-11